


Американские данные по занятости в несельскохозяйственном секторе за сентябрь сильно разочаровали по сравнению с прогнозами; ожидания повышения ставки ФРС в октябре быстро снизились. Однако доходность 10-летних гособлигаций США и индекс доллара вопреки ожиданиям продолжают расти — на рынке проявилась типичная картина разобщённости. Краткосрочные ставки в цене смягчаются, в то время как долгосрочные доходности остаются высокими из‑за ограничений со стороны фискального предложения и инфляции, связанной с энергетикой. Эта противоречивая макросреда всё чаще становится новым фоном для ценообразования на криптоактивы. На следующей неделе протокол заседания ФРС, аукционы по долгосрочным бумагам Казначейства США, возможный выпуск нефтяных резервов странами G7 и показатель ISM по деловой активности в сфере услуг (non-manufacturing PMI) станут ключевыми переменными, определяющими краткосрочное направление движения рискованных активов. На крипторынке теперь недостаточно смотреть только на один показатель по рынку труда: изменения доходности по долгосрочным американским облигациям станут самым важным «сигнальным флажком» для текущего тренда.
Первая: аномальная реакция рынка на данные Non‑Farm — позитив реализовался, но доходность по длинному концу отказывается идти вниз
Число созданных рабочих мест в США по Non‑Farm в сентябре составило лишь 29 тыс., что намного ниже ожиданий рынка в 90 тыс. Одновременно данные за август были пересмотрены вниз, а безработица выросла до 4,2%. Эти данные наглядно показывают: рынок труда в США начал остывать. CME вслед за этим скорректировал ценообразование: вероятность того, что в октябре ставки останутся без изменений, выросла до 83,9%. Рынок в основном исключил возможность повышения ставок в этом месяце. Однако вероятность повышения ставок в декабре по‑прежнему высока — 66,1%, и она не исчезла из‑за слабости занятости.
Самое заслуживающее настороженности — это аномальное поведение рынка после выхода данных. В первые моменты после публикации Non‑Farm рынок быстро торговал логику «занятость слабее — ставки вниз»: доходности по гособлигациям ненадолго откатились. Но очень скоро произошел V‑образный разворот. 10‑летняя доходность по UST в какой‑то момент достигала 5,36%, индекс доллара обновил максимум за 17 месяцев. Даже золото — актив с защитными свойствами — не смогло обеспечить устойчивый отскок: за неделю цена золота снизилась почти на 2%.
Ключевая логика в том, что краткосрочные ставки в большей степени зависят от политики ФРС, тогда как доходность по длинному концу американских гособлигаций сейчас все сильнее сдерживается тремя факторами: дефицитом бюджета США, предложением казначейских бумаг и рисками инфляции в энергетике.
Отчет Non‑Farm меняет лишь то, как рынок оценивает вероятности по заседанию ФРС в октябре, но не решает проблему огромного предложения долгосрочного госдолга. Даже если страны G7 выпустят стратегические резервы нефти, это будет лишь смягчающая мера: геополитический конфликт на Ближнем Востоке сохраняется, а риски инфляции из‑за высокой волатильности цен на нефть нельзя устранить за один раз. Поэтому сейчас сформировалась особая макрокартина: в октябре, скорее всего, повышение ставок будет приостановлено, но среда высоких длинных ставок продолжится, и рисковые активы с трудом смогут перейти к полноценному режиму широкой ликвидности.
Для криптовалют значение этой картины с разделением ожиданий довольно прозрачно: в краткосрочной перспективе негатив уже частично отыгран, но в среднесрочном плане макро‑«ветер в спину» полностью не исчез. Биткоин, эфир и другие активы, чувствительные к ликвидности, трудно смогут начать новую одностороннюю волну сильного роста только благодаря одной слабой статистике по Non‑Farm Payrolls. Дальнейшая динамика в высокой степени зависит от того, сможет ли доходность по длинному концу кривой UST пойти вниз с отметок, близких к максимумам за более чем 20 лет.
Второе: разбор ключевых макрособытий на следующую неделю — четыре линии, которые определяют ритм крипторынка
В следующую неделю фокус рынка уже сместится с темы «повышать ли ставки в октябре» на «будет ли снова повышение в декабре». Разные данные и выступления чиновников будут постоянно корректировать то, как рынок оценивает траекторию ставок к концу года.
Самый главный акцент — это то, что выйдет протокол заседания ФРС за сентябрь: в Пекинское время в четверг в 02:00. Главная интрига этого протокола не в том, обсуждались ли меры на октябрь, а в разногласиях внутри самой ФРС: сколько членов по‑прежнему опасаются всплеска инфляции и поддерживают дальнейшее повышение ставок, а сколько считают, что охлаждение рынка труда уже достаточно и пора приостановить ужесточение. Если тон протокола в целом будет «ястребиным», с упором на инфляционные риски и без исключения дальнейших повышений ставок, это снова будет давить на рисковые криптоактивы; если же больше членов будет склоняться к остановке повышения ставок, это приведет к восстановлению настроений. Помимо протокола, также нужно внимательно отслеживать публичные выступления члена Совета управляющих ФРС Баумана и председателя Сент‑Луисской ФРС Мусалема — «ястребиные» заявления легко способны расшатать рыночные ожидания.
Второй ключевой переменной выступает рынок гособлигаций. Казначейство США уже скоро объявит объем операций РЕПО по казначейским обязательствам 20–30 лет, а также проведет аукционы по 10‑летним и 30‑летним гособлигациям. Сейчас весь рынок следит за планом Казначейства по РЕПО — это одна из немногих политических мер, способных смягчить доходности по длинному концу. Если объем РЕПО окажется больше рыночных ожиданий, это сможет снизить давление со стороны предложения гособлигаций, и 10‑летняя доходность, вероятно, пойдет вниз — это позитивно для крипто и растущих риск‑активов. Если же объем будет ниже ожиданий, то доходности по гособлигациям продолжат удерживаться на высоком уровне и будут постоянно давить на рыночные оценки. Сведения о поданных заявках на аукционах по гособлигациям напрямую отражают, насколько иностранные средства готовы принимать долгосрочные обязательства США.
Третье — энергетический блок: G7 уже согласовала к выпуску в сумме 100 млн баррелей нефти и дизельного топлива из стратегических резервов. Поставки координирует Международное энергетическое агентство, цель — сгладить цены на энергоносители. Но с другой стороны, рынок в целом ожидает, что OPEC+ сохранит целевой объем добычи на ноябрь, а риски для судоходства через Ормузский пролив никуда не исчезли. Нефть сейчас — крупнейший источник неопределенности для инфляции. Если выпуск стратегических резервов сможет эффективно снизить цену на нефть, то инфляционные ожидания охладятся, и мотивация ФРС для дальнейшего повышения ставок ослабнет; но если геополитический конфликт продолжит подталкивать нефть вверх, то даже при слабых данных по занятости ФРС сохранит опцию повышения ставок в декабре — и крипторынок снова будет под давлением.
Четвертое — ключевые экономические данные и действия зарубежных центробанков. В понедельник вечером будет опубликован ISM Non‑Manufacturing PMI США: сектор услуг — это последняя «подушка прочности» экономики США; если данные по услугам существенно ухудшатся, это дополнительно подтвердит охлаждение экономики. В пятницу индекс потребительского доверия Мичиганского университета (предварительное значение) поможет оценить психологические ожидания населения по инфляции. Кроме того, Европейский центробанк опубликует протокол сентябрьского заседания, Банк Японии — речь его руководителя Уэда Кадзуо, Индийский центробанк — решение по ставке: синхронные изменения политики крупных ЦБ по всему миру также будут косвенно влиять на склонность крипторынка к риску. Сейчас рынок акций США находится в «окне» перед публикацией квартальных отчетов — вес макро‑ценообразования еще усиливается, и в целом риск‑активы будут ходить туда‑сюда вместе с ожиданиями по ставкам.
Третье, логика передачи импульса на крипторынок: два сценария развития событий
Сейчас криптоактивы одновременно тянутся двумя силами: с одной стороны, данные по занятости США слабее, рынок исключил повышение ставок в октябре — это маржинально позитивно; с другой — доходности по длинному концу остаются высокими, а риски инфляции из‑за энергетики еще не сняты, поэтому среднесрочное давление на оценки сохраняется. Далее можно довольно просто разделить базовые сценарии на два типа.
Первый сценарий: скорее оптимистичный. Протокол заседания ФРС дает «голубой» сигнал, объем РЕПО/заимствований со стороны министра финансов по казначейским облигациям — выше ожиданий, а 10‑летняя доходность по UST демонстрирует заметное снижение. В этом случае восстановление склонности к риску позволит биткоину и эфиру продолжить отскок, а притоки средств в ETF будет легче поддерживать. Но стоит помнить: если вероятность повышения ставок в декабре не исчезнет значительно, то динамика будет скорее боковой/восходящей волатильностью, а не «без ограничений» супер‑односторонним бычьим рынком.
Второй сценарий: осторожный. Протокол по тону «ястребиный», на аукционах по гособлигациям заявочный спрос слабый; на это накладываются геополитические риски, из‑за чего нефть удерживается на высоких уровнях, а доходности по длинному концу продолжают пробовать идти вверх. Даже если в октябре будет определено приостановление повышения ставок, жесткость финансовых условий, вызванная высокими длинными ставками, сохранится и будет давить на криптоактивы. Рынку будет проще сначала «подскочить», а затем откатиться; прибыльные позиции чаще будут массово фиксироваться.
Здесь нужно прояснить распространенную ошибку: многие инвесторы считают, что если ФРС приостановит повышение ставок, крипторынок сразу перейдет в «бычий рынок». Но на текущем этапе суть противоречий в том, что именно доходность по длинному концу американских гособлигаций — это реальное ограничение для риск‑активов, а не краткосрочная ставка политики. Даже если базовую ставку ФРС больше не повышают, при продолжающемся росте доходности по долгосрочным облигациям финансовые условия в целом все равно будут ужесточаться «пассивно», и оценкам криптоактивов будет сложно открывать пространство для роста.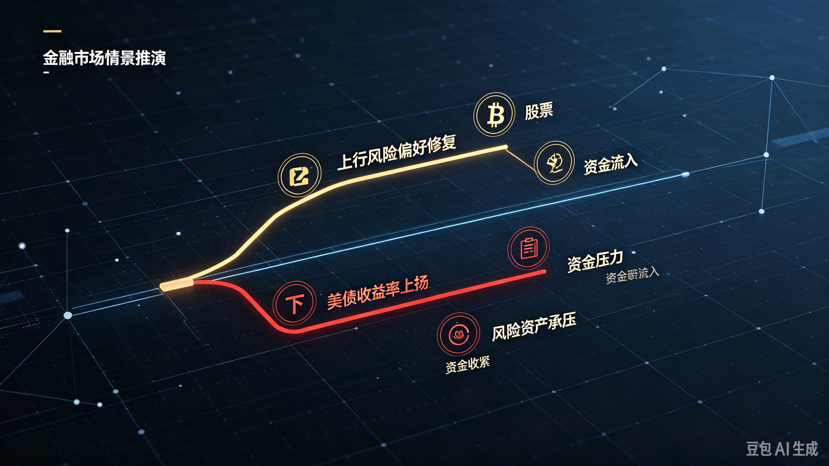
Четвертое, рамка отслеживания для обычных инвесторов и практические выводы
Для участников крипторынка далее не стоит чрезмерно зацикливаться на данных по занятости за один месяц — лучше сформировать новый список макро‑наблюдения.
Во‑первых, в первую очередь следите за доходностью 10‑летних американских гособлигаций — это самый важный опережающий индикатор на данном этапе, важнее, чем дневные колебания цен. Если доходность продолжает расти, это сигнал макроэкономического «ветра в спину»; только когда доходность демонстрирует устойчивое снижение, можно считать, что давление на макроуровне действительно ослабевает.
Во‑вторых, внимательно следите за изменениями в формулировках протокола заседания ФРС и в речах чиновников: ключ — отслеживать их позицию по поводу повышения ставок в декабре, а не то, что уже в основном задано по заседанию ФРС в октябре.
Третье: отслеживайте цену на нефть и инфляционные ожидания. Энергетические цены сейчас — ключевая переменная, определяющая политику ФРС к концу года: если нефть резко отскакивает, риск повышения ставок в декабре снова вырастает.
Четвертое: дополнительно отслеживайте ежедневные денежные потоки (cashflow) для спотового ETF на биткоин. Изменения макроожиданий в итоге реализуются в фактических входящих и исходящих потоках ETF. Если макро‑фон был позитивный, но при этом средства продолжают устойчиво выходить из ETF, это означает, что институционалы не поддерживают текущий отскок — и тогда непрерывность движения будет под большим вопросом.
В части управления позицией сейчас мы находимся в периоде макроэкономических противоречий: любые данные легко могут вызвать резкие колебания на рынке, и не стоит разом наращивать долю, догоняя рост. На данном этапе более уместно воспринимать рынок через сценарий боковой/волатильной фазы: прежде всего нужно проверить, происходит ли по факту разворот длинных процентных ставок, а не делать бычий прогноз, опираясь на один‑единственный отчет по Non‑Farm.
«Провал» ожиданий в данных Non‑Farm улучшил ожидания на марже, но обратная связь со стороны рынка гособлигаций уже четко сказала рынку: одной слабости по занятости недостаточно, чтобы быстро развернуть среду с высокими доходностями по длинному концу. На следующей неделе действует окно концентрированной проверки макроданных: протокол ФРС, операции РЕПО/аукционы по гособлигациям и цены на энергоносители вместе определят общий тон для глобальных риск‑активов на ближайший период.
Крипторынок уже вошел в новый этап ценообразования: он больше не следует автоматически краткосрочным ожиданиям по ставкам. Долговое предложение США, риски энергетической инфляции и другие долгосрочные факторы постепенно наращивают свой вес. Для трейдеров важнее не погоня за внутридневной динамикой, а подтверждение того, действительно ли длинные ставки развернулись — именно это является базовым ядром, определяющим, насколько далеко может зайти текущий отскок.
Предупреждение о рисках: изложенная выше информация носит только характер анализа макро‑рыночной ситуации и не является инвестиционной рекомендацией. Торговля виртуальными валютами сопряжена с крайне высоким риском — участвуйте с осторожностью.#SEC因拨款中断暂停加密ETF审查 #Zcash现货ETF首现周度净流出9360万美元 #比特币冲击8.7万美元遇阻回落 #美联储10月加息概率降至17% #英伟达股价创历史新高涨2.4% $BTC


