Итак, повышение ставки в октябре отменили? Не спешите с шампанским — просто перенесли на декабрь
В прошлую пятницу один отчет по занятости в несельскохозяйственном секторе буквально взорвал рынок: прирост рабочих мест в сентябре составил всего 29 тыс. при ожидании 90 тыс.; уровень безработицы вырос до 4,2%, а темпы роста почасовой оплаты труда оказались самыми низкими с 2021 года — причем данные за первые два месяца еще и суммарно пересмотрели вниз на 60 тыс.
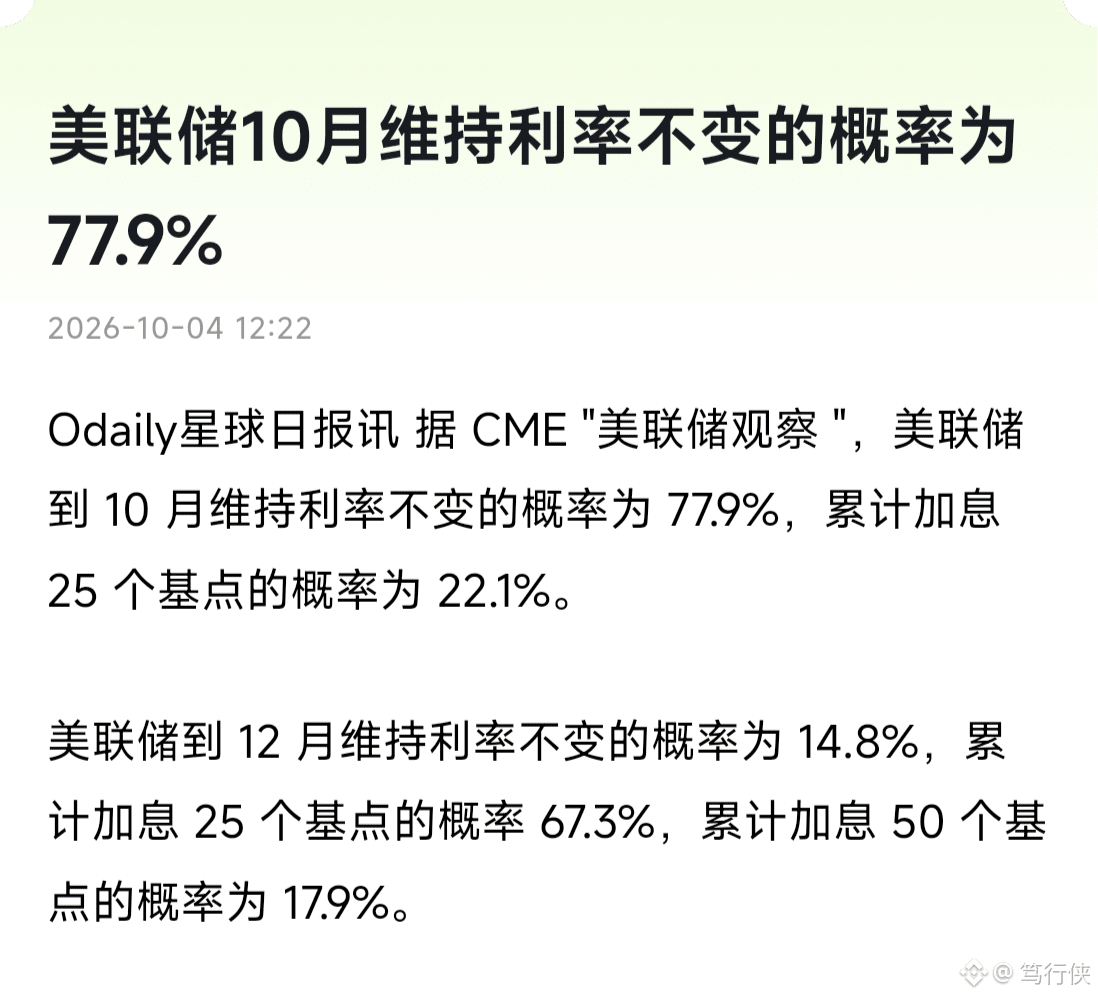
Ставки на рынке тут же развернулись: вероятность повышения ставки в октябре срезали с 28% до 17%, а сценарий «пауза без изменений» оценивают в 83%.
Переводим на человеческий: на заседании ФРС 28 октября, скорее всего, будет спокойная вода.
Nasdaq днем обновлял исторический максимум, золото резко подскочило, а крипторынок смог выдохнуть.
Но самый «антиконсенсусный» момент случился на рынке облигаций: доходность U.S. Treasuries после nonfarm сначала упала до 5,16%, а в тот же день отскочила назад к 5,26% — и дальше продолжила держаться рядом с 5,3%, которые являются максимумами 2024 года.
Переводим на человеческий: рынок облигаций вообще не верит, что «жесткая политика закончилась».
Почему? Потому что рынок не отменил повышение ставки — он его просто перенес: по методике CME вероятность повышения в декабре все еще выше 75%.
Переводим на человеческий: кран не закрыли — просто повернули ручку чуть медленнее.
Главный препятствующий фактор тоже никогда не был занятостью: базовый PCE по‑прежнему держится на уровне 3%, до цели 2% очень далеко; бои на Ближнем Востоке толкают цены на нефть в США к рекорду — 6,53 доллара за галлон. Страны G7 срочно выдали 100 млн баррелей из резервов, а расчеты Goldman показывают, что они смогут компенсировать лишь половину роста.
Доходность 10‑летних U.S. Treasuries во 2–3 квартале показала крупнейший квартальный рост с 1994 года. И пока инфляцию и бюджетные вопросы не решат за один день, эта история не закончится.
Для частного инвестора — двумя фразами:
Короткий конец развернули в сторону более мягкой политики — это дало рынку рисковых активов «окно передышки»: новый максимум Nasdaq и отскок в крипте это подтверждают;
Но не путайте «в октябре не повысили» с «цикл завершился» — по-настоящему экзаменом станет сентябрьский CPI перед заседанием FOMC (27–28 октября).
Финальная точка повышения ставки еще не достигнута — просто шаги стали медленнее.
Как думаете: в декабре эту ногу ставим — или нет?
(Это не инвестиционный совет, а информация для размышления.)
#美联储10月加息概率降至17%