
Вместо того чтобы следить за взлетами и падениями лидеров в области ИИ, я лично предпочитаю искать компании с потенциалом в практических прикладных сценариях, в частности в сегменте оптоволоконных шаблонов
Потенциальные правила FCC по оптическим приемопередатчикам, вероятно, будут нацелены на модуль “3.2T” — $LITE, $AAOI, $COHR, $SIVE。
Встреча Morgan Stanley с чиновниками из Вашингтона:
- Ограничения, вероятно, начнутся с 3.2T-модулей, произведенных в Китае (800g/1.6T не затронут)
- Вероятные ограничения, вероятно, сохранят напряженность на рынке лазеров (в сочетании с американским DSP + лазер может достигнуть порога в 65% американской ценности для каждого пункта в MS)
- Если 65% по BOM — это американское содержание, то китайские модули могут получить право. Китайские модули с американскими DSP и лазерами уже почти достигают этого уровня
- Аналитики ожидают позитивного эффекта от ценообразования на лазеры……это будет важнее, чем любое широкое перераспределение долей рынка среди оптических приемопередатчиков.
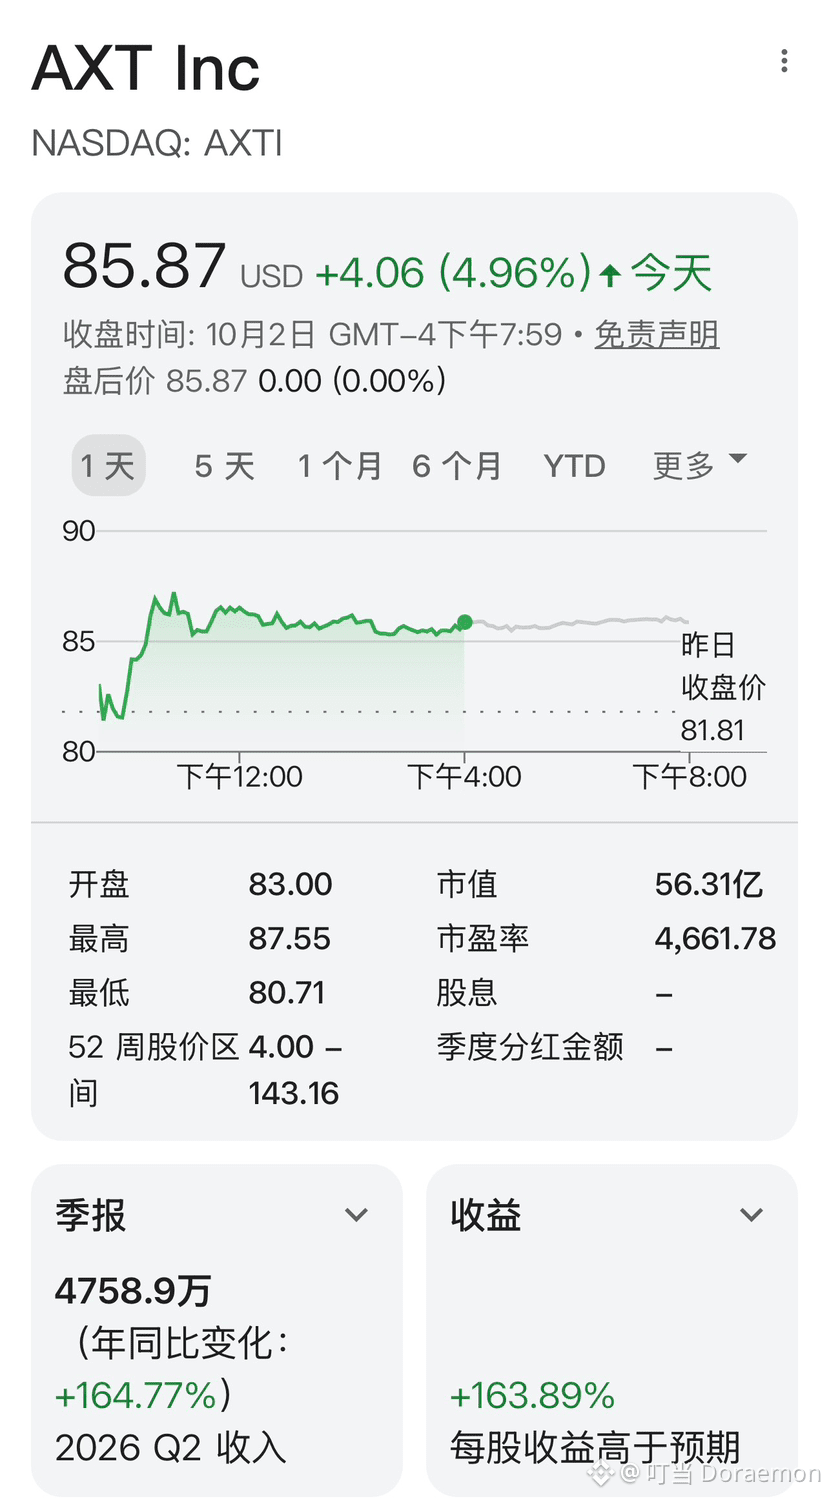
- Аналитики не ожидают, что это станет узким местом для развертывания сверхкрупномасштабного ИИ, и отмечают, что ключевая переменная — поставки подложек InP (привет $AXTI )
TLDR:
В целом поставщики компонентов настроены очень оптимистично. Например, $SMTC может быть победителем в TIA/драйверах (я не думаю, что это указано), и, возможно, $MXL — для DSP。
$AAOI — еще один крупный бенефициар.
$SIVE — потенциально «alpha» с высокой доходностью для бенефициаров лазеров, потому что у них «огромные мощности» уже должны вводиться в эксплуатацию — это указывает на американских контрактных производителей (они пока не раскрыли официально, где именно).
Это также связано с тем, что в предыдущих слайдах были показаны 2 американских контрактных производителя и 1 тайваньский контрактный производитель (Win Semi) в части партнеров по мощностям. И это было сделано методом исключения.
По проверке канала CIOE видно, что они действительно начали сотрудничать с китайскими игроками с возможностью «подключи и работай» (поэтому как бенефициары американской цепочки поставок компонентов у них есть куда двигаться).
Конечно, $LITE / $COHR будут очень довольны.
TLDR:Цепочка узких мест уже есть в лазерах / DSP / TIA / других примерах западных решений, но квалифицированные мощности становятся еще более важными.