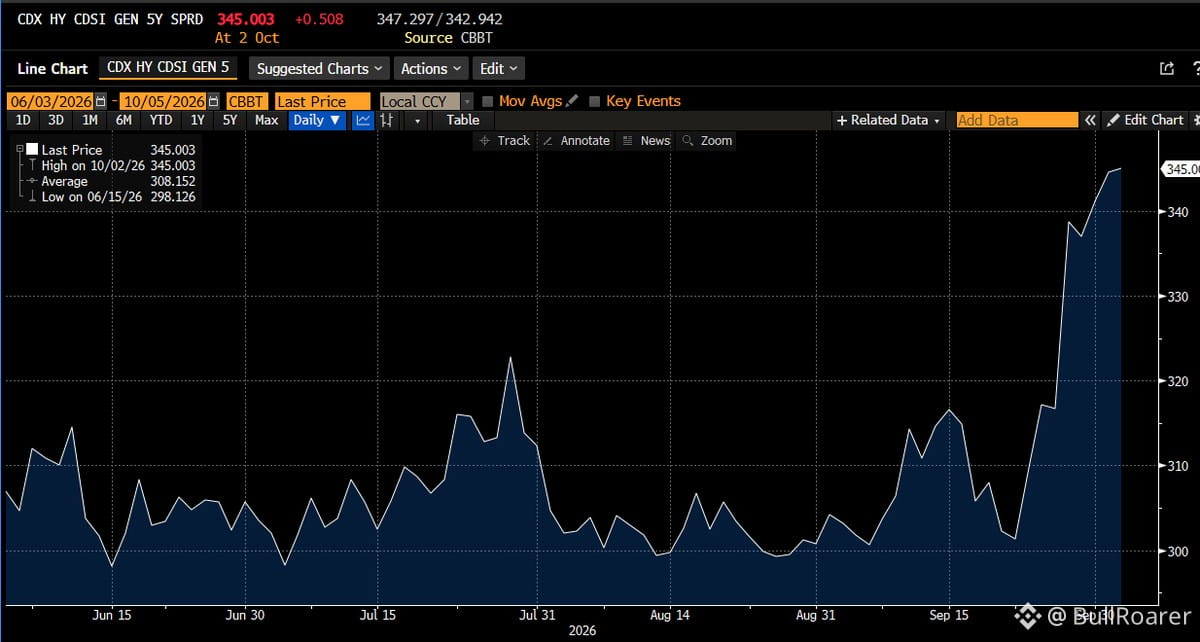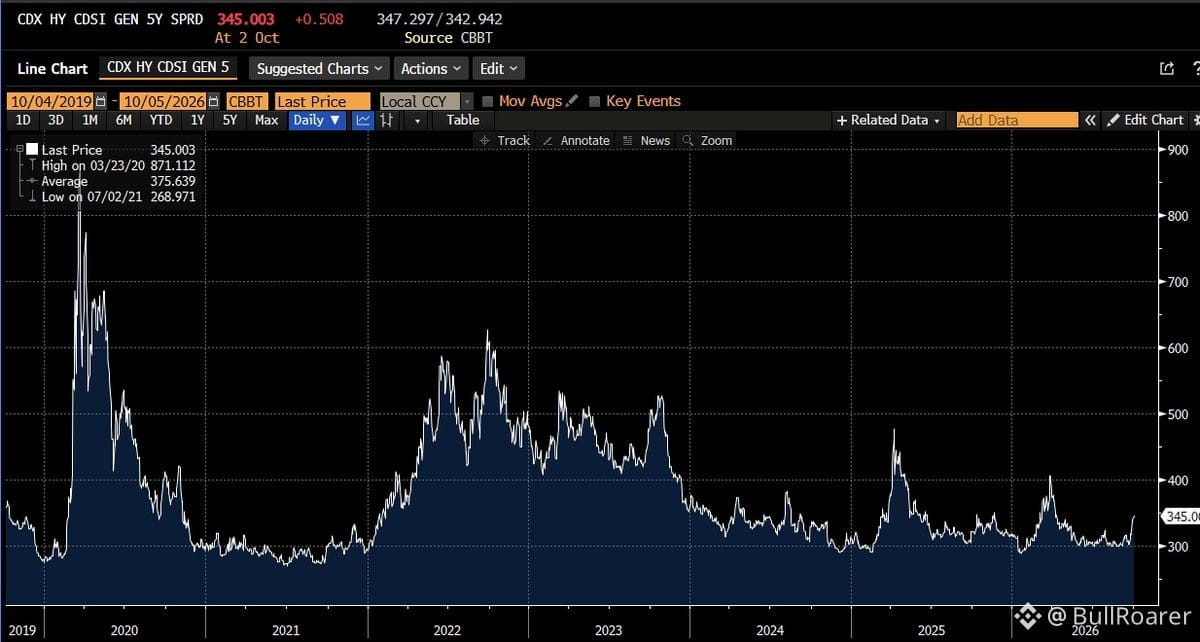
Спреды по HY расширились за 4 месяца — но важен контекст.
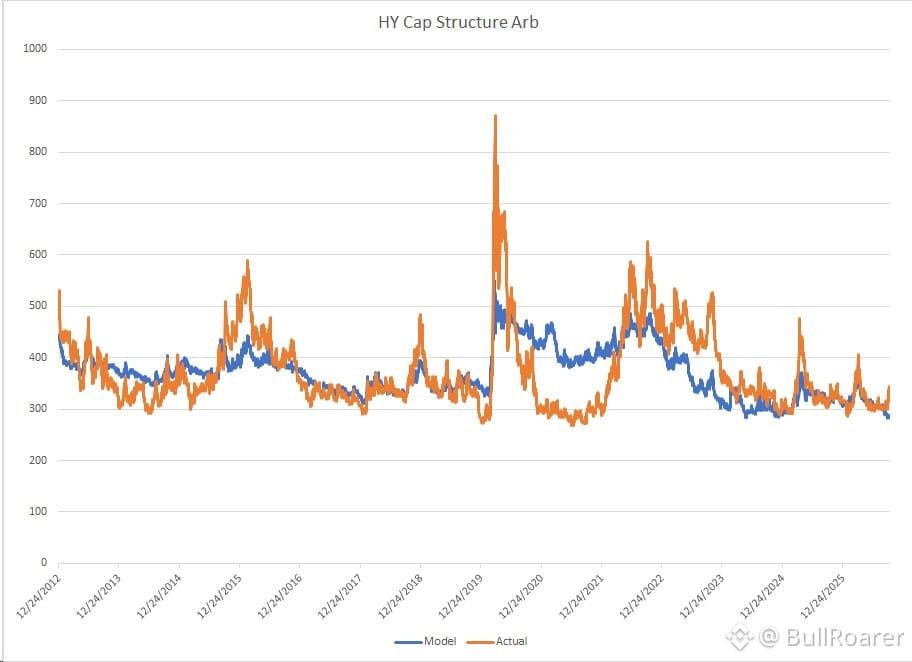
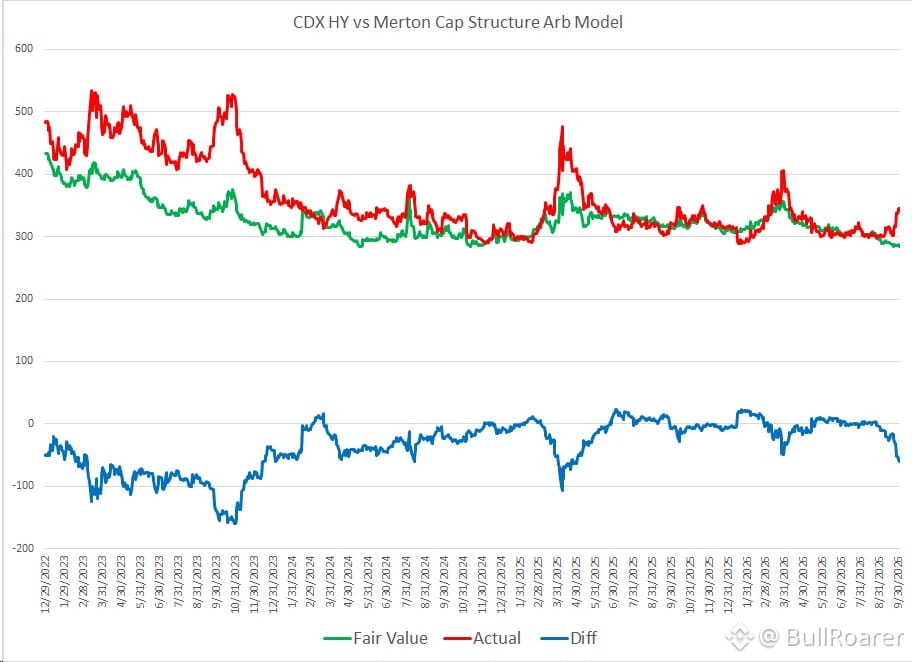
Модель Мертона (волатильность акций + леверидж + уровни) говорит, что спреды по-прежнему чисто следуют фундаментальным факторам. Кредит не кричит о напряжении. Чтобы назвать это повышенным уровнем, нужно очень постараться.
На самом деле корпоративные спреды выглядят дешево по сравнению с долгосрочными пут-опционами на акции. Леверидж, волатильность и динамика цены говорят о том, что кредит в порядке.
Пессимистам: вдохните. Это не 2008 год. Это шум, а не смена режима.