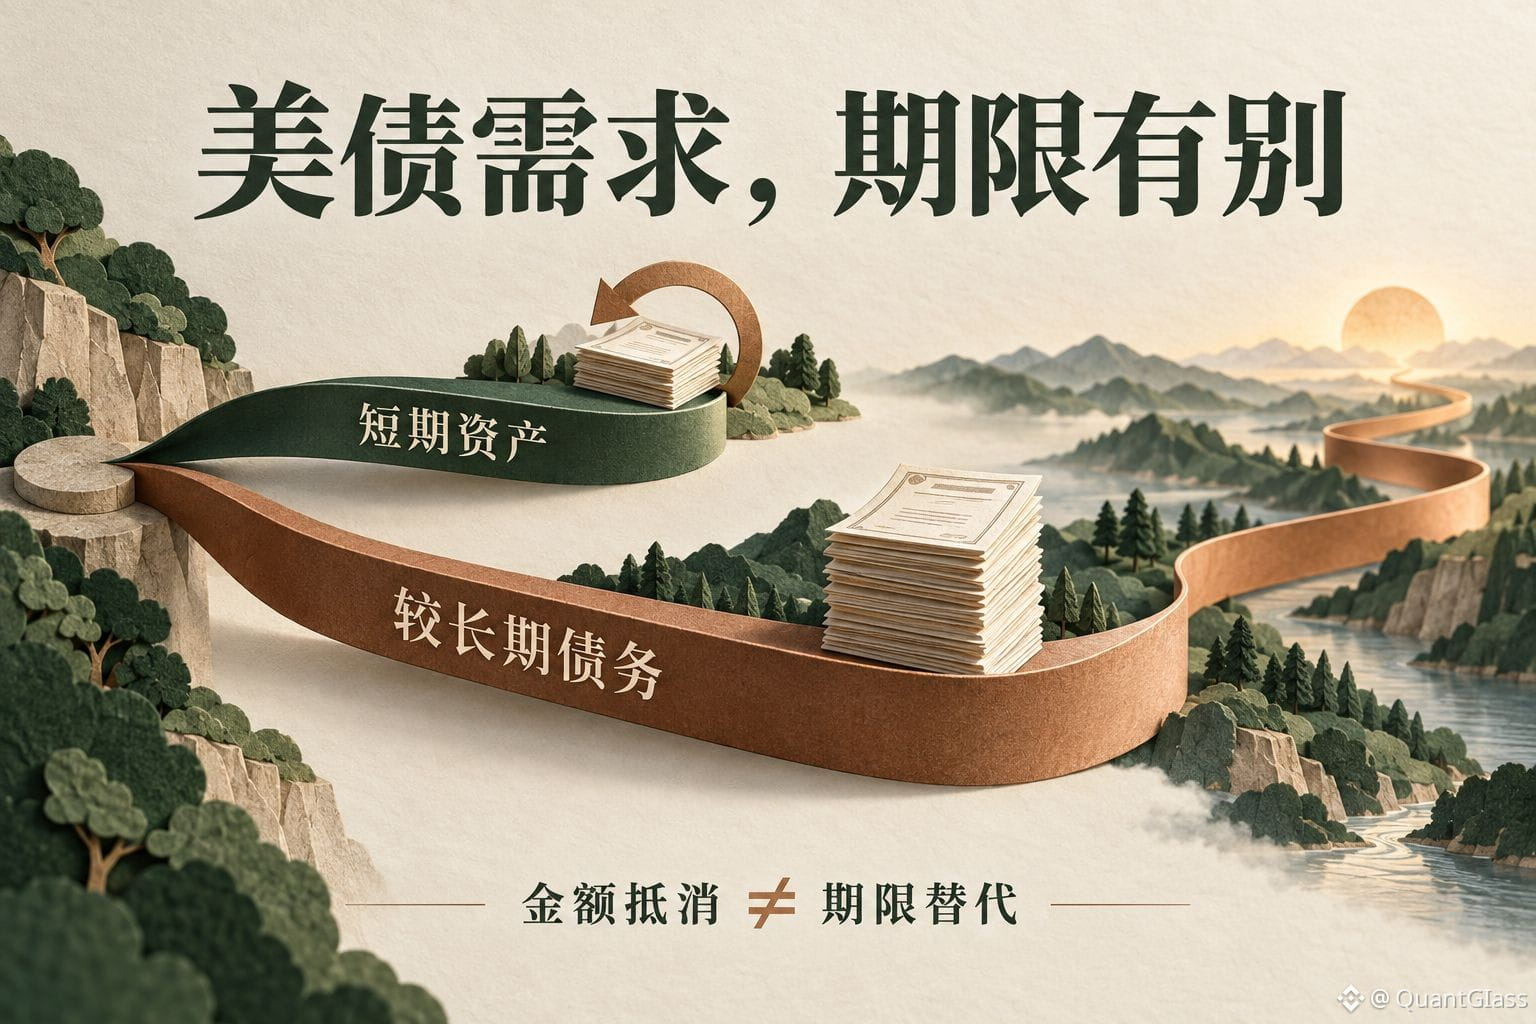
Стабильные монеты покупают U.S. Treasuries — сначала посмотрите, на какие участки сроков они их покупают.
Оценка в исследовании Федерального резервного банка Сан-Франциско от 28 сентября: за последние пять лет объем казначейских облигаций США в активах Tether и Circle увеличился примерно на 200 млрд долларов, что соответствует более чем 40% снижения объема китайских облигаций США за тот же период. Но в приведенных данных учитываются казначейские векселя и операции РЕПО, поэтому нельзя все это полностью считать прямой покупкой гособлигаций.
Важнее различия по срокам: Китай в основном сокращает более долгосрочные долговые инструменты, тогда как эмитенты стабильных монет наращивают в основном краткосрочные активы — чтобы удовлетворить спрос пользователей на выкуп по номиналу. Частичное взаимное погашение по суммам не означает, что таким образом восполнен спрос на покупку в том же самом сегменте сроков.
Моя оценка: анализируя такие новости, нужно смотреть одновременно на сроки, инструменты владения и источники средств. Если изначально держатели U.S. Treasuries стали опосредованно держать их через стабильные монеты, то рост на балансе эмитента не обязательно целиком отражает появление нового спроса.
Фраза в тексте «к концу 2030 года — около 400 млрд долларов» представляет собой расчет продолжения недавней тенденции и несет существенную неопределенность; это не уже реализованный план покупок.
Источник: Economic Letter Федерального резервного банка Сан-Франциско, 28 сентября 2026 года.
#стабильные_монеты