AI все еще покупает хранилища: почему акции HDD оказались под ударом новостей об увеличении мощностей?
Потребность растет, а конкуренты при этом готовятся поставить больше — это может происходить одновременно. Падение акций сектора жестких дисков в этот раз напоминает: не стоит смотреть только на заказы со стороны AI.
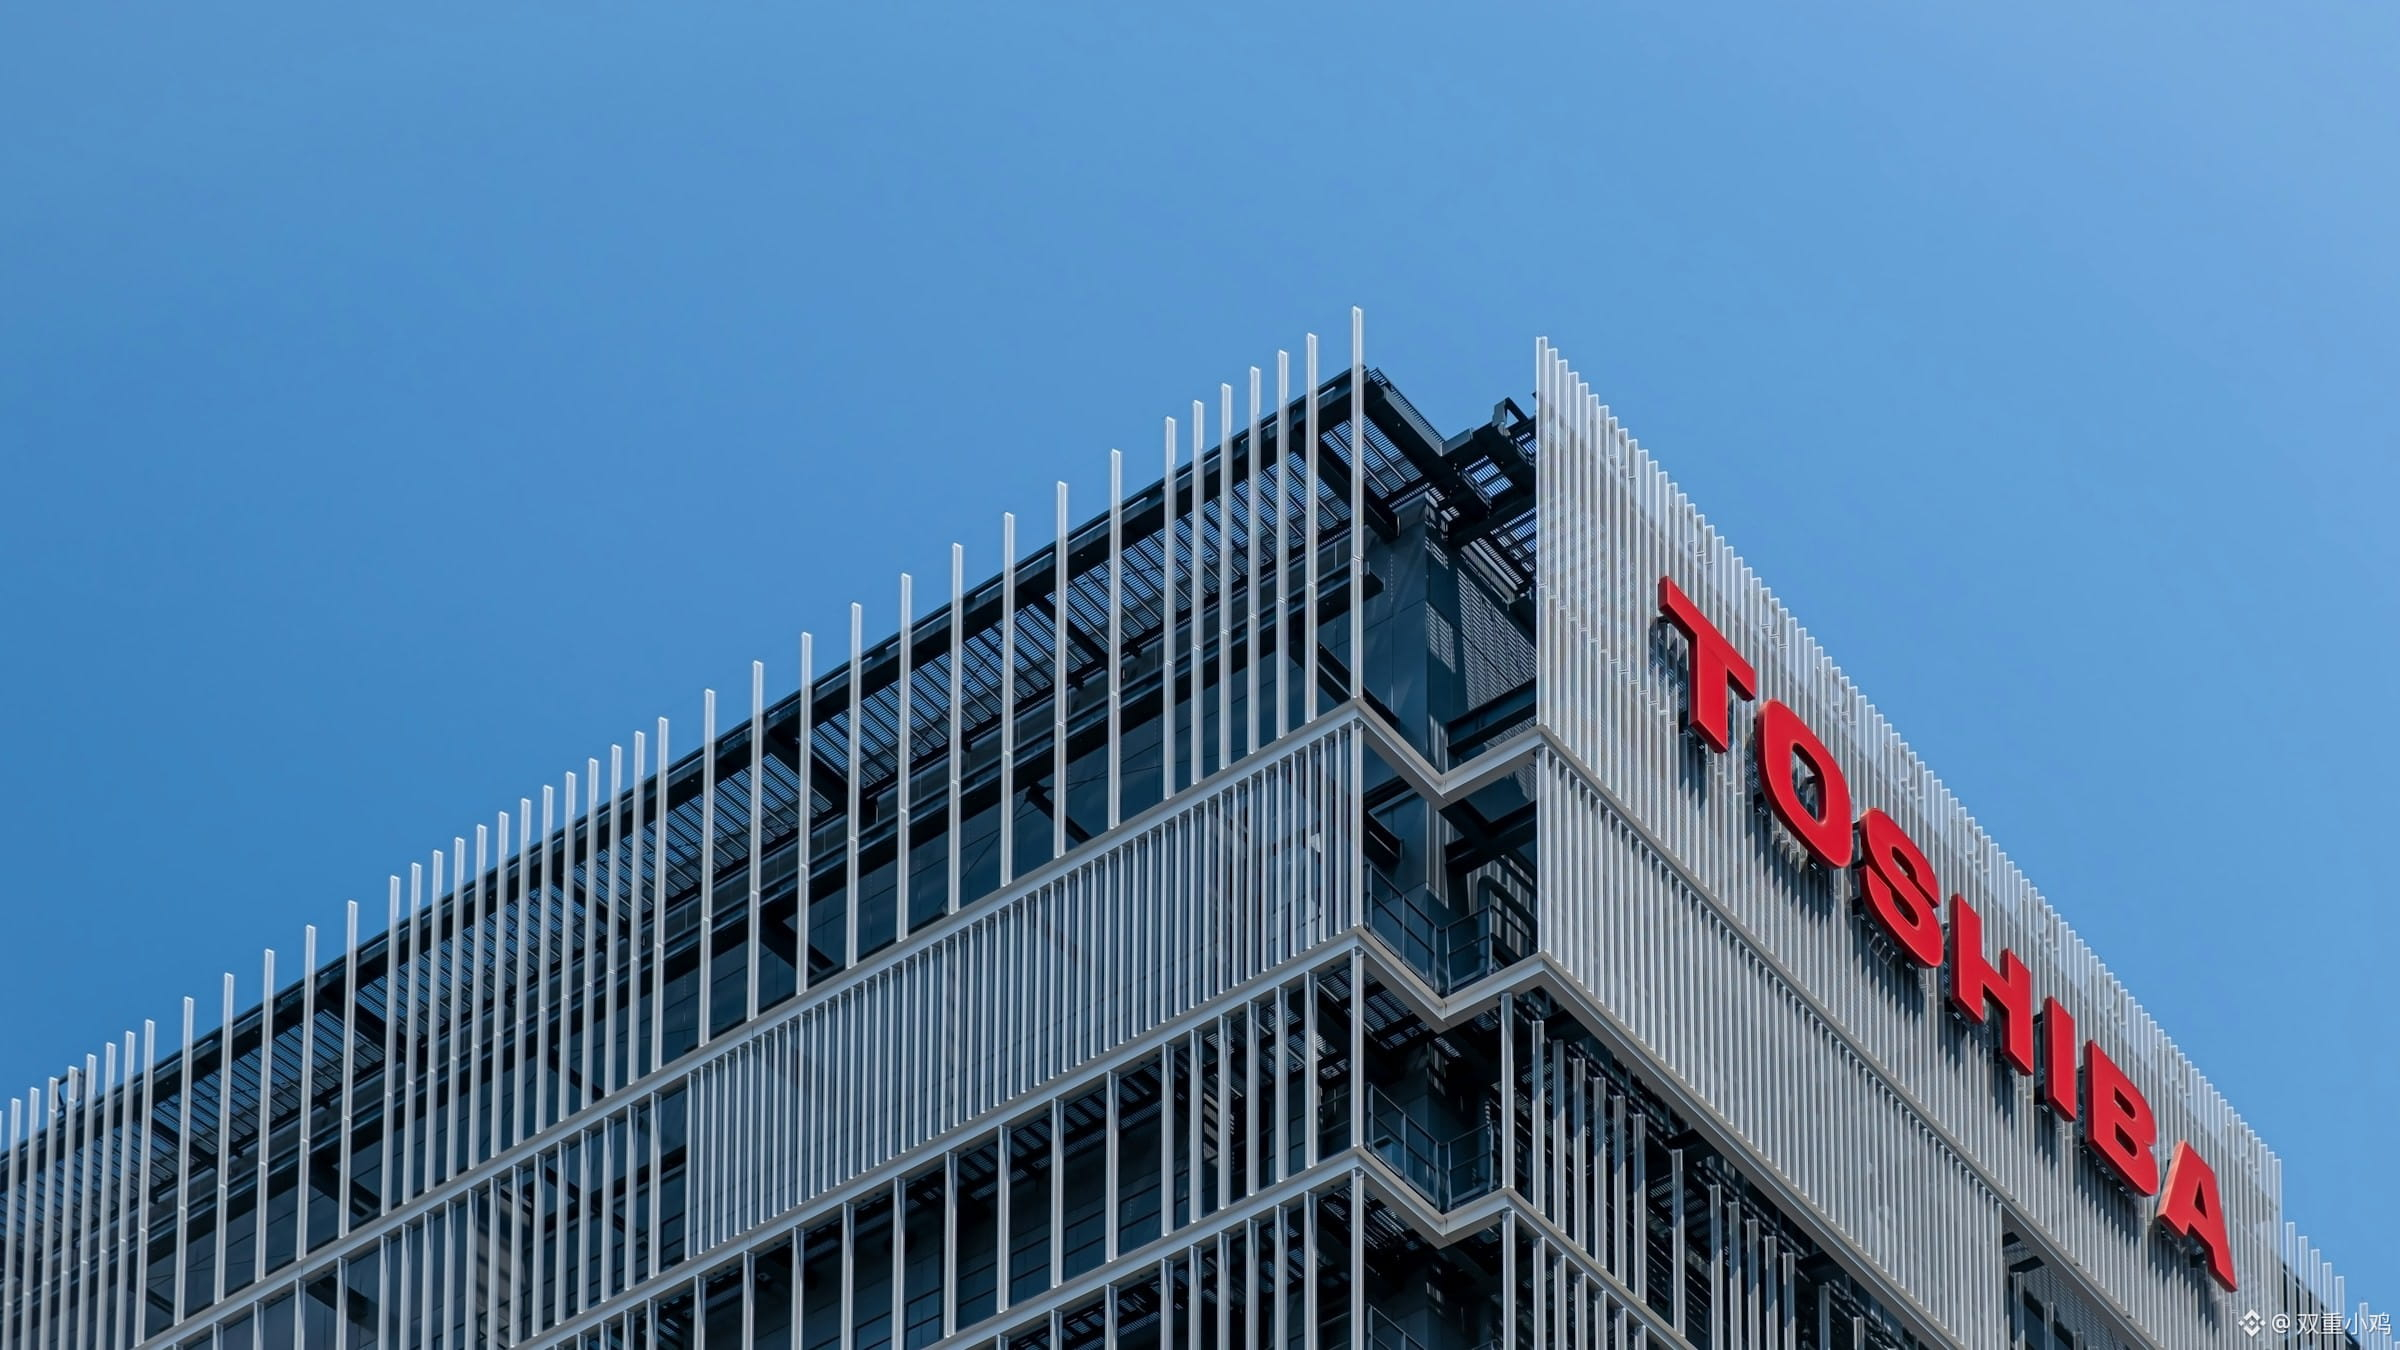
По сообщению Nikkei Asia от 2 октября, Toshiba планирует в течение финансового 2027 года удвоить производственные мощности жестких дисков для AI-ЦОД. В тот же день Yahoo Finance сообщило, что акции Seagate и Western Digital снизились. Увеличение мощностей остается планом; его нельзя трактовать как то, что все новые мощности уже полностью введены.
Мое понимание таково: средства заново пересчитывают, «как долго дефицит может сохраняться, чтобы поддерживать рост». Клиенты покупают больше — это не обязательно означает, что в будущем каждая компания сможет поддерживать ту же ценовую силу. Конкуренты добавляют предложение — возможно, сначала меняются ожидания по прибыли, а фактическое снижение цен может еще не произойти.
Но если при появлении планов по расширению мощностей сразу кричать, что отрасль рушится, — это слишком поспешно. Увеличение мощностей требует времени: нужны цеха, оборудование, выход годных, а также сертификация у клиентов. Успеет ли новое предложение за спросом — нужно продолжать отслеживать. Более полезно смотреть на сроки поставок, котировки и загрузку мощностей, а не смешивать все компании по хранению в одну категорию.
Смотрю на проекты FIL, AR, STORJ и т. п. и тоже задаю вопросы: после роста емкости какая часть превращается в реальное платное использование? Поскольку бизнес-модели разные, нельзя напрямую переносить расширение мощностей жестких дисков как негатив для этих монет — и тем более нельзя, лишь исходя из слов «хранилище», вместе гнаться за ростом.
Отрасли нужно больше продуктов — это не означает, что каждый, кто их продает, будет зарабатывать больше.
$FIL $AR $STORJ
Нажмите на мой аватар, чтобы посмотреть сделки с реальным счетом