#美国9月非农仅增2.9万人失业率升至4.2%
Большинство смотрит на стейблкоины: на сколько выросла их капитализация, и где появились новые схемы.. Но исследователь из ФРБ Сан-Франциско смотрит на другой показатель — список покупателей американских гособлигаций, и там происходит замена..
📢 进群蹲一手消息
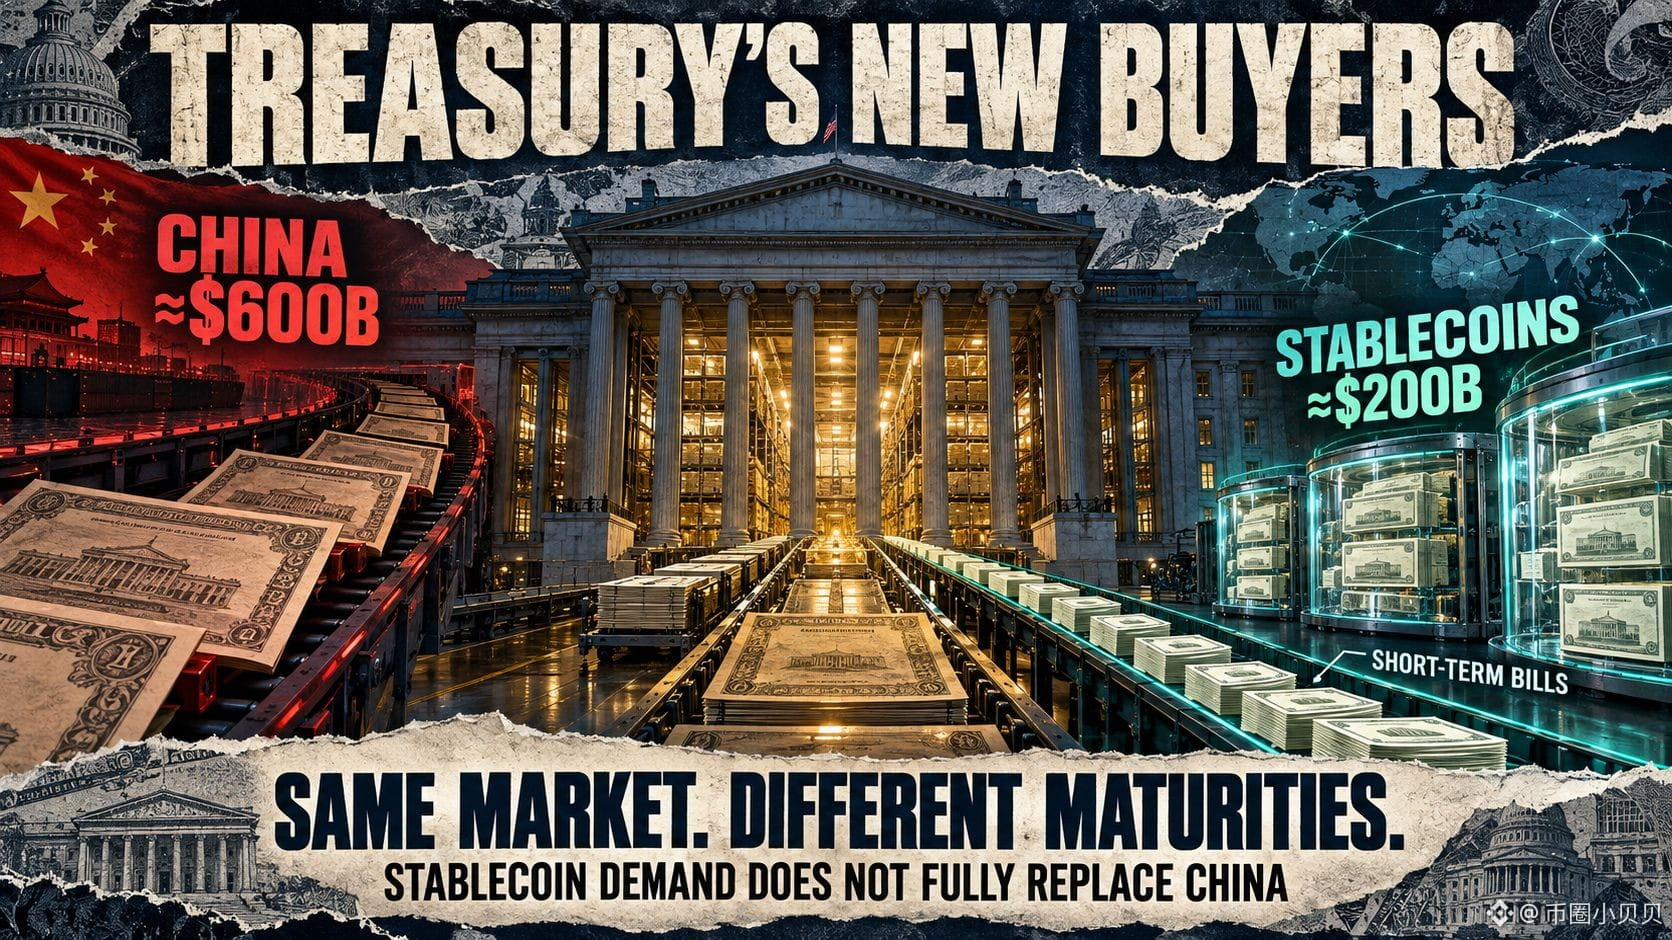
На этой неделе ФРБ Сан-Франциско опубликовал исследование, в котором вместе рассматривается вещь, обычно не связываемая: эмитенты стейблкоинов становятся все более важными покупателями U.S. Treasuries.. Tether и Circle за последние пять лет нарастили объемы американских гособлигаций, которые у них на балансе, плюс по соглашениям об обратном выкупе (репо), суммарно примерно на 200 млрд долларов — это больше, чем на 40% от масштаба сокращения Китаем вложений в американские облигации в тот же период..
Перемены происходят именно в структуре. Доля американских гособлигаций у иностранных официальных держателей, которая прежде превышала половину, упала примерно до трети к началу 2026 года; американские облигации в руках Китая достигли пика в конце 2013 года, а к середине 2026 года Китай уже сократил их более чем наполовину. Когда эти центробанки выходят из игры, основными приемниками становятся частные средства — а частный сектор гораздо чувствительнее и к ставкам, и к фискальному риску, чем центробанки..
Бизнес-модель стейблкоинов предопределяет это. Пользователь в любой момент может потребовать погашение, поэтому у эмитента должны быть значительные объемы долларовых активов, которые можно быстро превратить в деньги; краткосрочные облигации и репо как раз подходят. Поэтому начиная с 2023 года эмитенты стейблкоинов наращивают именно краткосрочные U.S. Treasuries больше, чем крупнейший зарубежный держатель — Япония. ФРБ Сан-Франциско также ссылается на исследование Банка международных расчетов (BIS): такой масштаб уже способен заметно повлиять на доходности по бумагам на коротком конце кривой..
Вес этой темы — не в криптосообществе. У кого США будут покупать долг и с какой стоимостью для них они будут выпускать новые обязательства — вопрос абсолютно реальный. Когда покупатели переходят от центробанков, которые «не слишком смотрят на цену», к частным институтам, которые «в любой момент потребуют более высокую доходность», меняется эластичность стоимости финансирования..
Но разворот тоже здесь. Стейблкоины не закрывают ту часть, которую вывел Китай: Китай продает в основном долгосрочные бумаги, тогда как стейблкоины покупают в основном краткосрочные казначейские векселя — это не один и тот же рынок. На коротком конце есть кому принять, а на длинном — пока висит вопрос. За чем действительно стоит следить: если стейблкоины продолжат раздуваться, будут ли их молчаливо допускать к роли покупателей более долгосрочных американских гособлигаций.. Вот где следующий шаг этой истории по-настоящему продолжится..