Токенизированные акции, права инвесторов и их роль в крипто
Токенизированные акции могут дать крипто-ориентированным инвесторам доступ к ценовой динамике акций через криптоплатформы, но токен, который отслеживает цену акции, не является акцией автоматически. Суть диверсификации зависит от того, получают ли держатели подлинные юридические права, находятся ли активы в регулируемых механизмах хранения (custody), и сохраняют ли рынки надежную ликвидность.
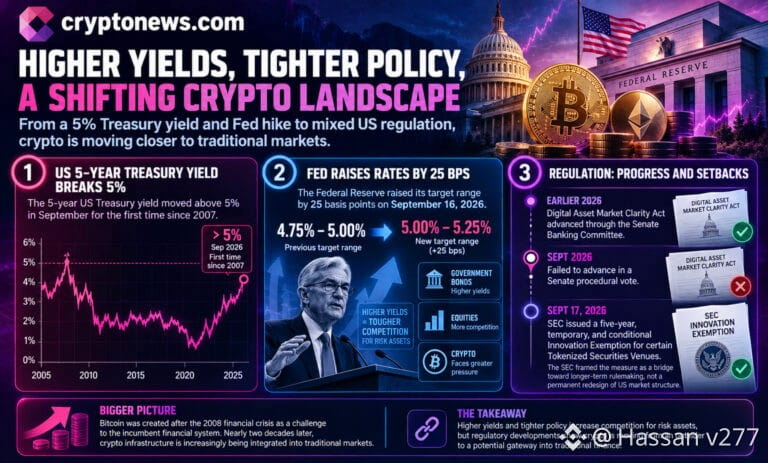
Фон на рынке изменился. Доходность пятилетних U.S. Treasury впервые с 2007 года поднялась выше 5% в сентябре, а 16 сентября Федеральная резервная система увеличила целевой диапазон на 25 базисных пунктов. Более высокие доходности дают инвесторам более конкурентную альтернативу рискованным активам, усиливая сравнение между акциями, крипто и государственным долгом.
В то же время отрасль выходит за рамки первоначальной позиции крипто как «аутсайдера». Биткоин появился после финансового кризиса 2008 года как вызов некоторым элементам действующей финансовой системы; почти через два десятилетия криптоинфраструктура все чаще рассматривается как путь в традиционные рынки.
Закон о ясности на рынке цифровых активов (Digital Asset Market Clarity Act) продвинулся через Комитет по банковским вопросам Сената ранее в 2026 году, но не был вынесен на дальнейшее рассмотрение на процедурном голосовании в сентябре. На следующий день, 17 сентября, Комиссия по ценным бумагам и биржам США (SEC) выпустила пятилетнее временное и условное «Освобождение для инноваций» для определенных площадок Tokenized Securities Venues. Агентство представило эту меру как мост к долгосрочному нормотворчеству, а не как постоянный пересмотр структуры рынка в США.