

HYPE за 90 долларов продолжает создавать больше давления на рост, чем на вымывание (сброс). Институты покупают — это не значит, что они обязаны еще и нести тебя на плечах.
2 октября она все еще была около 90 долларов. В сентябре она только что касалась района 96 долларов, за два месяца выросла примерно на 88%. Оборотная капитализация — около 20 миллиардов долларов, полностью разводненная — около 90 миллиардов. В обращении — чуть больше 200 миллионов, всего — 1 миллиард. Видимая цена поддержана 22% чипов.
Многие считают организации как пол. Стоимость одна пара, пол находится очень низко.
Hyperliquid Strategies на Nasdaq, держит около 35,1 млн монет, рыночная стоимость — около 3,2 млрд долларов. Оценочная средняя цена покупки — 46,7 доллара, нереализованная прибыль — около 1,6 млрд. На прошлой неделе снова купили 1,44 млн монет по цене сделки около 93,7 доллара. Собственная рыночная стоимость компании — около 2,8 млрд долларов, стоимость монет в руках — 3,2 млрд, дисконтом до 0,86. То, что складская/казначейская компания уже с дисконтом, показывает: рынок не хочет платить премию относительно цены монет. Сделка на 93,7 — это покупка на хаях, а не строительство позиции снизу.
Paradigm по ончейн-анализу отмечен как ранний крупный держатель: около 19,14 млн монет, оценочная себестоимость 16,5 доллара. Это трекинг за ноябрь 2025 года, а не актуальное раскрытие позиций. Даже если позиция ещё есть, при 90 долларах это более чем 5-кратная бумажная прибыль. Институция с такой себестоимостью может продать немного — и этого хватит надолго; у неё нет обязанности продолжать покупать по 90.
Крупные ончейн-держатели — тоже. Один адрес, который пометили, содержит примерно 5,2 млн монет, средняя цена 67 долларов; позже была сделка на 816 тыс. монет, купленных по 81,3 доллара. И 67, и 81 ниже текущих уровней. Они в плюсе, а не в «зажатии».
Посмотрим, насколько велик так называемый покупательский потенциал институций. По состоянию на 30 июня суммарная раскрытая позиция 30 организаций через три HYPE ETF составила всего 74,9 млн долларов, примерно 1,15 млн монет. Топ-5: Wealth High Governance — около 24 млн, OLP — около 10,5 млн, UBS — около 7,5 млн, Банк Монреаля — около 6,7 млн, Jane Street — около 4,4 млн. Совокупный чистый приток по трём ETF — около 360 млн долларов, чистые активы — около 480 млн долларов. Рыночная капитализация в обращении — 20 млрд долларов. Доля институциональных ETF — меньше 3% от капитализации. Этих денег недостаточно, чтобы поддержать новый максимум, и тем более чтобы «переварить» каждый месяц разлоки.
30 сентября команда продала внебиржевым способом 3,75 млн монет — примерно на 330 млн долларов — одной институции без раскрытого названия. Цена сделки не раскрыта. Внебиржевая сделка лишь говорит о том, что кто-то забрал этот объём; она не говорит, что этот покупатель будет дальше докупать на рынке, и не говорит, что он не перегонит монеты на биржу спустя несколько дней. 6 октября также появилось сообщение о выпуске/освобождении отчёта от ключевых вкладчиков: 9,92 млн монет — около 860 млн долларов — но эти цифры не совпадают с той внебиржевой сделкой. Не стоит смешивать две разные истории в одну.
Разлоки идут помесячно, а не «по сюжету». Следующий крупный — 29 октября: 14,18 млн монет, по текущей цене это примерно 1,3 млрд долларов, 1,4% от общего объёма, и около 2,6% от рыночной капитализации. Из них 46,6% — ранним внутренним держателям. Дальше каждый месяц примерно такой же объём, вплоть до 2029 года. После нескольких прошлых разлоков в течение 7 дней среднее падение было около 8%. В мае — 14 дней падения на 14%, в марте за 5 дней — падение на 12%, в июле за 5 дней — на 7%. Это не всегда означает падение: в июне, например, ещё и выросло на 1%. Продавцы стоят в очереди, а покупателям нужно каждый месяц заново доказывать свою готовность.
Выкуп поддерживает эмоции, но не удерживает оценку. Фонд помощи примерно в день покупал на 1 млн долларов; за всё время они выкупили уже почти на 900 млн долларов. CF Benchmarks подсчитывали: темп примерно позволяет съесть лишь шестую часть разлоков; чистый оборот при этом всё равно продолжает расти каждый месяц. Пик комиссий был в марте: в день более 2,7 млн долларов, а к июню уже вернулось примерно к 1,6 млн. Выкуп идёт медленно, и цена при этом продолжает ставить новые максимумы. Выкуп — это «тормоз», а не «пол».
Кредитное плечо у фьючерсов гораздо выше, чем на споте. В середине сентября по контрактам HYPE открытый интерес был около 2,9 млрд долларов, дневной оборот на споте — около 120 млн долларов, то есть примерно в 24 раза больше. 2 октября на Hyperliquid ещё оставалось около 1,9 млрд долларов открытого интереса. Крупнейший лонг — примерно на 124 млн долларов, плечо 5х, плавающая прибыль около 71 млн долларов, цена ликвидации 73 доллара. Второй по величине — примерно 40 млн долларов, плечо 10х, плавающая прибыль 22 млн долларов. Лонгов 14537, шортов 4516. Комиссии всё ещё положительные — годовая доходность примерно 11%, то есть лонги платят. Зарабатывающие крупные сделки уже внутри. Продолжайте тянуть вверх: нужны новые деньги, чтобы покрывать их прибыль. Если промывать вниз до 70–80, первыми под удар попадут эти высокоплечевые лонги, а не «стоимость для институций».
И доли тоже не такие уж уникальные, как в истории. Hyperliquid всё ещё №1 по ончейн-торговле вечных контрактов: за 30 дней объём примерно 180 млрд долларов. Aster и Lighter уже позади: за 30 дней примерно 50 млрд и 42 млрд соответственно. Когда №1 теряет долю, оценка, которая выдавалась по доходам, тоже будет падать раньше.
Хвостовой риск всё ещё учтён в балансе. В марте 2025 при JELLY на «тонкой» книге ликвидации пробили клиринг в платформенную казну, в итоге получился плавающий минус более чем на 10 млн долларов; валидаторы поменяли оракул — и расчёт доделали, а отток за три часа составил примерно 140 млн U. В октябре 2026 Комитет по надзору Палаты представителей США снова включил Hyperliquid в список вопросов. Это не завтрашние катализаторы. Они показывают: в эту цену не заложена скидка на споры по механике и на регуляторные вопросы.
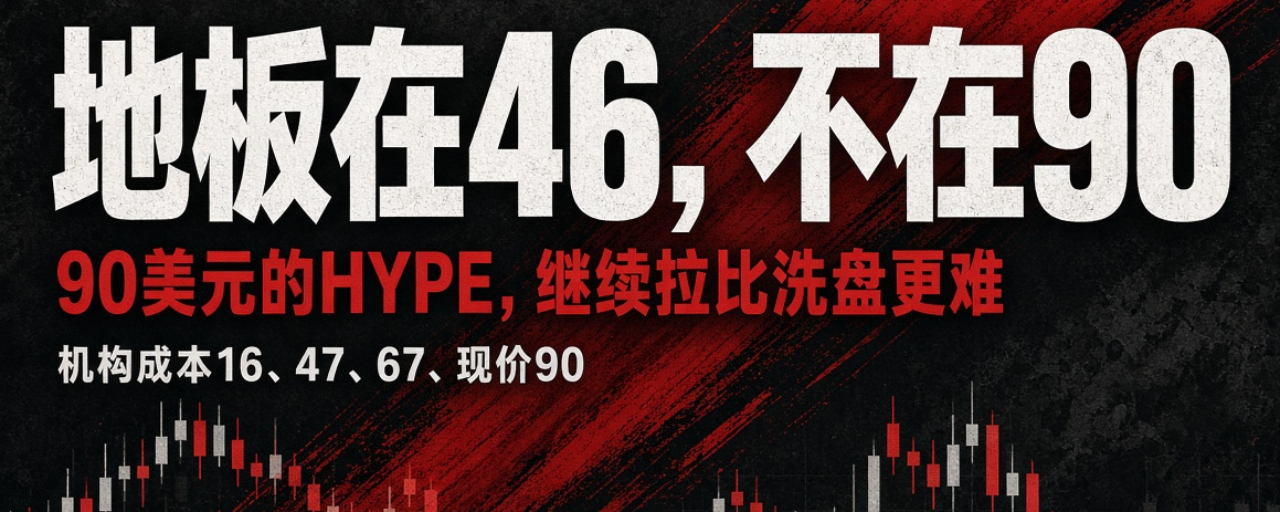
Институциональная себестоимость — на уровнях 16, 47 и 67. Текущая цена — 90. Продолжайте тянуть вверх: нужно убедить тех, кто уже в плюсе после удвоения, не продавать, и ещё каждый месяц принимать на себя разлоки на миллионы монет. Продавливание вниз, чтобы промыть книгу, нужно лишь на мгновение остановить спрос. Эти два давления — несопоставимы по масштабу.
Слепая вера в «покупательскую силу институций» — это считать чужую плавающую прибыль своей «подушкой». Подушка там, где 46, а не где 90.
Напишите мне в личку, чтобы узнать больше консультаций#hype #Hyperliquid #解锁日历 #多头拥挤 #BTC走势分析