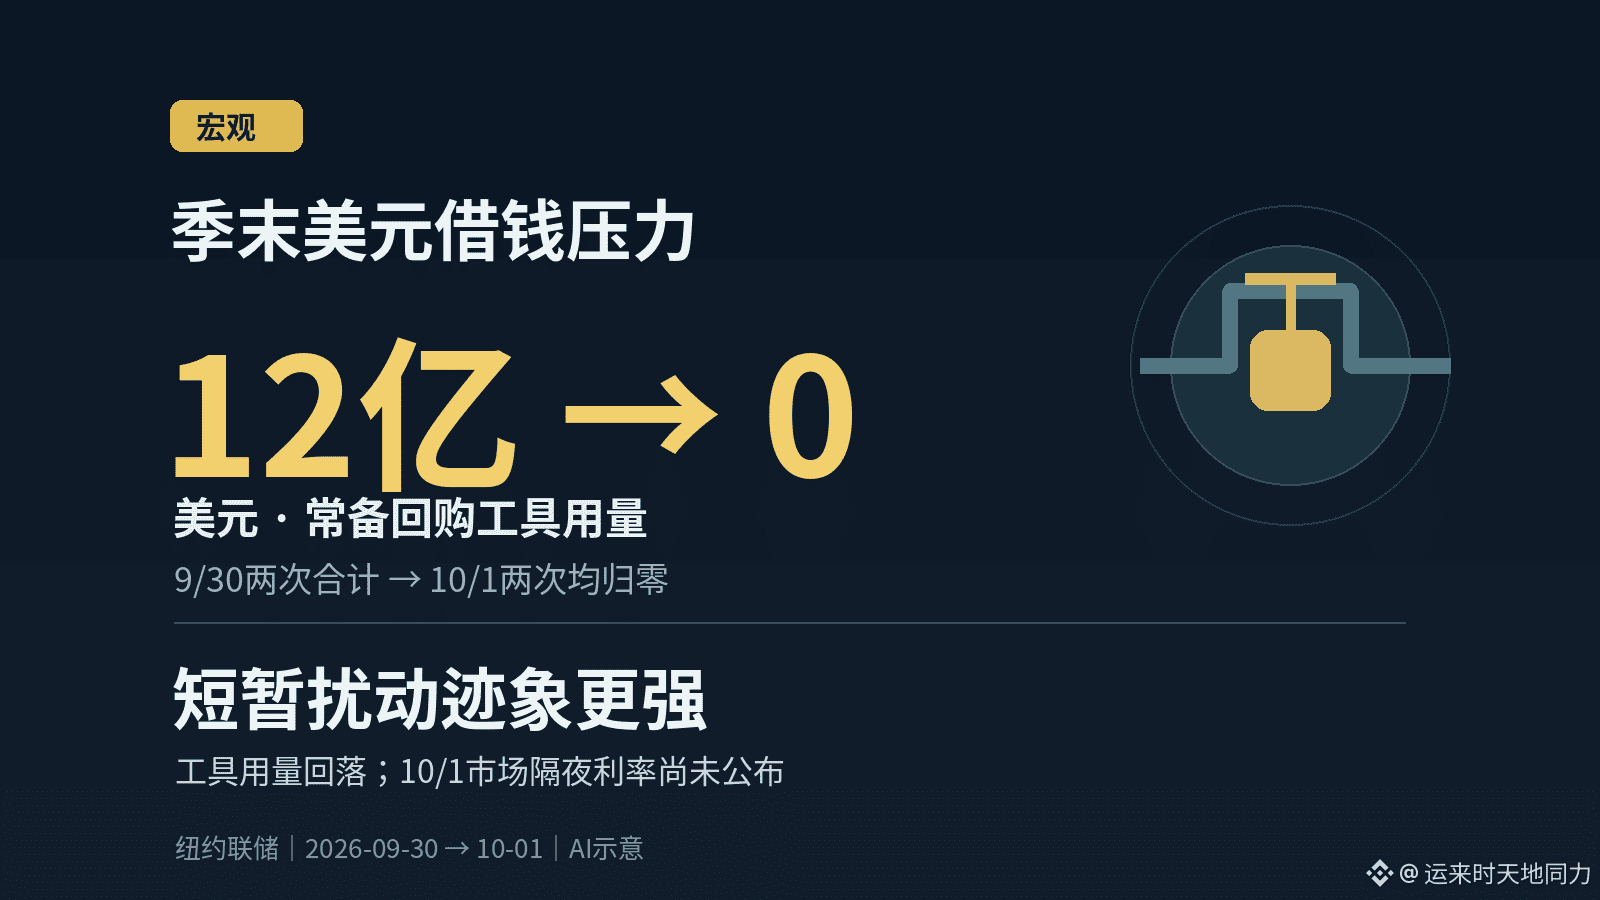
ФРС раскрыла 1 октября: резервы на 30 сентября были примерно на $88,2 млрд меньше, чем неделей ранее, что больше похоже на кратковременное сезонное возмущение на конец квартала, а не на устойчивое усиление давления по заимствованиям в долларах.
На 30 сентября объем постоянного обратного репо составил $1,2 млрд; 1 октября в результате двух операций показатель обнулился. В тот же период эффективная ставка по федеральным фондам оставалась стабильной; пока недостаточно свидетельств того, что сохраняется чрезмерная напряженность.
Финансирование в долларах продолжает дорожать, что ослабит способность выдерживать риски по криптовалютным позициям с плечом. Для уже открытых позиций снижение резервов на этот раз больше подходит для отнесения к колебаниям краткосрочного финансирования и не дает основания напрямую говорить о продолжающейся «долларовой нехватке». Обнуление инструментов само по себе не гарантирует, что всем участникам заимствования будут проходить гладко; фактическая ставка овернайт на 1 октября еще не опубликована.
Ключевое возражение состоит в том, что после перехода через конец квартала ставки по овернайт-финансированию по сравнению с резервной ставкой, которую ФРС платит банкам, продолжали устойчиво расти; если это происходит, вывод о необходимости повышать оценку давления по финансированию становится обоснованным.
#美元流动性 #持仓风险