

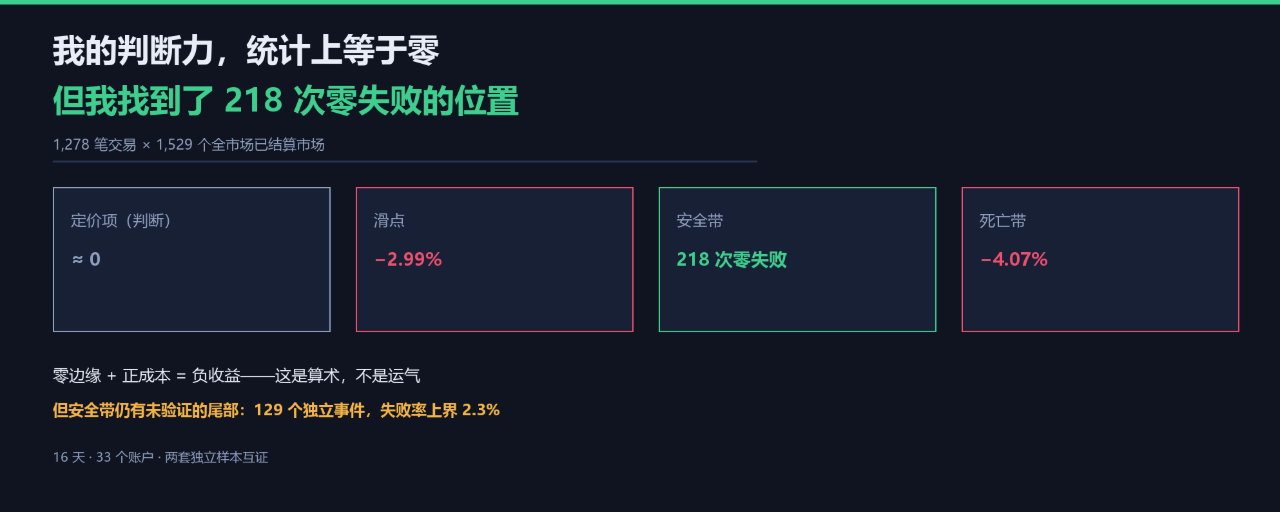
Я сам сделал 1278 сделок с дедупликацией, плюс по всему рынку 1529 уже закрытых рынков — обе независимые подборки указывают на одну и ту же фразу: деньги не «пропадают» из‑за суждений, они «пропадают» из‑за себестоимости. А 99,5 цента — единственное исключение по месту.
В этой статье есть два расчёта. Первый — очень неприятный, а второй — это то, что я впервые смог подтвердить после двух недель экспериментов.
Первая сделка: я прогнал 1278 дедуплицированных сделок и в итоге получил убыток +2960,41 доллара.
Вторая сделка: есть ценовой уровень, где наши собственные данные плюс данные со всего рынка, всего 218 попыток — и ни разу не «переломалось».
I. Первый подсчёт: на чём именно теряются деньги
Я разложил прибыль и убыток по каждой сделке на три слагаемых, которые в сумме дают общий результат: правильность прогноза (ценовая составляющая), дороговизна сделки (исполнительская составляющая) и комиссии. Вот что получилось:
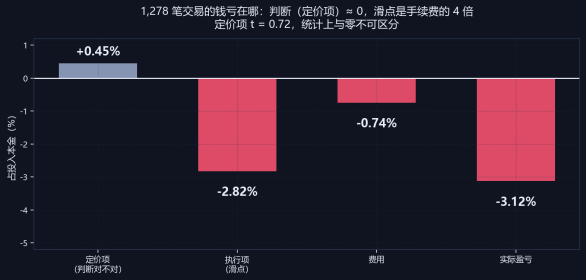
Рис. 1. Деньги теряются не из-за неверных прогнозов, а из-за издержек
· Ценовая составляющая (ошибочность оценки рынка): +0,45% — статистически не отличается от 0 (t = 0,72)
· Исполнительская составляющая (проскальзывание): −2,82%
· Комиссии: −0,74%
· Итого: −3,12%
Переведу: моя способность делать прогнозы статистически равна нулю. Все мои потери — это торговые издержки.
Проскальзывание обходится в 4 раза дороже комиссий. Мы не «выбираем не те рынки» — мы «покупаем слишком дорого».
Нулевое преимущество + положительные издержки = отрицательная доходность. Это арифметика, а не вопрос удачи.
II. Но в этом «нуле» скрывается одна проблема
«Способность делать прогнозы равна нулю» — это среднее значение. Есть ли закономерности, скрытые за этим средним?
Если искать закономерности только в наших 1 229 сделках, всегда останется вопрос: рынок действительно так устроен или нам просто попались именно такие рынки?
Поэтому я собрал второй набор данных: выгрузил исторические цены всех 1 529 рассчитанных рынков по всему рынку, заново проверил калибровку, взяв цену за день до расчёта, а затем сравнил её с нашей выборкой в каждом ценовом диапазоне.
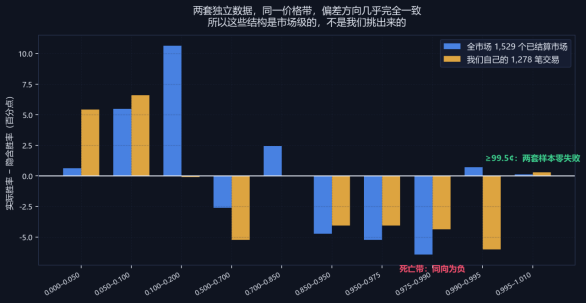
Рис. 2. Совпадает ли направление отклонения в одном и том же ценовом диапазоне у всего рынка и у нашей выборки
Два полностью независимых набора данных дали одинаковый ответ для большинства ценовых диапазонов.
III. Два диапазона, подтверждённые данными по рынку в целом
Зона смерти (97,5–99,5 цента): 487 сделок, чистый результат −3,95%; фактическая доля побед — 93,4%, подразумеваемая — 98,8%.
В том же диапазоне по всему рынку: 22 рынка, фактическая доля побед — 95,5%, подразумеваемая — 98,6%. Направление совпадает.
Деньги в этом диапазоне теряются из-за того, что цена недостаточно учитывает риск «проиграть на последнем шаге»: рынок считает, что риск составляет всего 1%, хотя на деле он равен 5–6%.
Зона безопасности (≥99,5 цента): 147 сделок, 147 побед; по всему рынку — 71 рынок, все 71 рассчитались так, как и ожидалось.
В двух выборках вместе 218 сделок и ни одного проигрыша. Чистая прибыль в зоне безопасности — +0,24% на сделку; средний срок удержания — около 1,5 дня, годовая доходность — около +58%.
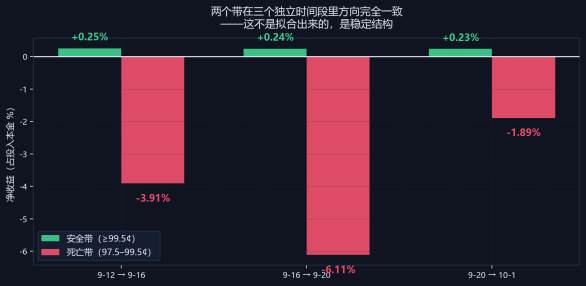
Рис. 3. В трёх независимых временных отрезках оба диапазона стабильно показывают одно и то же направление
IV. ★ Но сильнее всего бросается в глаза другое: мы делали выбор в пользу проигрышных исходов
В сравнительной таблице больше всего бросается в глаза не совпадение между двумя диапазонами, а вот это расхождение:
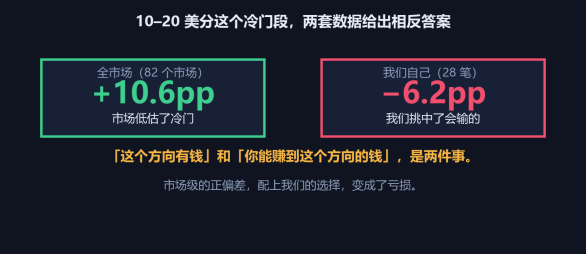
Рис. 4. Диапазон маловероятных исходов: рынок их недооценивает, а мы выбрали те, на которых проигрываем
В диапазоне маловероятных исходов с ценой 10–20 центов отклонение доли побед по всему рынку составляет +10,6 п.п. (82 рынка; доверительный интервал не включает подразумеваемое значение): рынок систематически недооценивал маловероятные исходы.
А наше отклонение в том же диапазоне составило −0,1 п.п. (102 сделки).
Рынок недооценивает маловероятные исходы — это потенциальная возможность заработать. Но мы выбрали ту часть этих исходов, на которой проигрывают, — наш выбор превратил возможность в убыток.
«На этом направлении есть деньги» и «ты можешь заработать на этом направлении» — не одно и то же.
V. Это объясняет вопрос, который не давал мне покоя две недели
Я всё время спрашивал: «Какая стратегия работает?» Теперь ответ стал яснее:
· В самих прогнозах нет обнаружимого преимущества (ценовая составляющая: t = +0,59)
· Издержки предсказуемы, велики и зависят от уровня цены
· На рынках дороже 99,5 цента издержки близки к нулю; ниже этой отметки издержки съедают всё
Так что «лучшая стратегия» — это не «более точные прогнозы», а «правильное положение в структуре издержек».
VI. Цена и честность: зона безопасности — не «гарантированный заработок»
Смертельная слабость зоны безопасности в том, что её прибыль зависит от вероятности редкого хвостового события, которую невозможно измерить:
· Точка безубыточности по доле побед = средняя цена покупки 0,99712 → допустимая доля проигрышей при доходности 0,29%
· Наблюдались 147 сделок без проигрышей → верхняя 95%-я граница доли проигрышей = 2,30%
· (в пересчёте на независимые события: 129 событий, верхняя граница того же порядка)
· Чтобы снизить верхнюю границу ниже 0,29%, нужно 1 037 независимых событий
Одна победа: +0,29%; одно поражение: −100%. Один проигрыш сводит на нет 343 победы. Мои нынешние 134 сделки без единого проигрыша ещё не доказывают, что эти 0,29% реальны.
Именно поэтому я проверяю это как «заранее зарегистрированную гипотезу», а не представляю как «вывод».
VII. Три правила, которые можно взять на вооружение
I. Вести раздельный учёт «правильности прогноза» и «дороговизны сделки».
Если рассматривать прибыль и убытки вместе, ты никогда не поймёшь, в чём проблема. Стоило разделить их — и проблема сразу стала ясна: точность прогнозов ≈ 0, издержки — убийца доходности.
II. Любое «открытие» нужно перепроверять на независимом наборе данных.
Зоны смерти и безопасности выдержали эту проверку; диапазон цен 3–10 центов и «высокий объём торгов» — нет. Критерий прост: если на другой выборке направление остаётся прежним, результат можно считать надёжным.
III. «Ноль проигрышей» в хвостовой стратегии нужно оценивать по числу независимых событий, а не по числу сделок.
Наши 147 сделок в зоне безопасности соответствуют всего 129 независимым событиям. Если считать по сделкам, надёжность будет завышена почти на 15%.
VIII. Текущее положение
В зоне безопасности продолжают накапливаться данные: сегодня рассчитались ещё 23 сделки, все прибыльные (+8,42); до порогового значения не хватает около 900 независимых событий.
На уровне портфеля: 33 аккаунта, 1 278 уникальных расчётов; после учёта издержек — −2 777,03; после исключения опровергнутых стратегий — −1 286,07. Стоимость портфеля выше первоначального капитала у 8 из 33.
Изменения в торговом движке внедрены: покупать только по цене ≥99,5 цента; зоны «смерти», «истёкшие, но не рассчитанные рынки», «погода» и «середина диапазона» полностью отключены.
Заключение
Я провёл двухнедельный эксперимент. Изначально вопрос был таким: «Какая стратегия приносит прибыль?»
В итоге я получил не стратегию, а более честное понимание себя: у меня нет обнаружимой способности делать прогнозы, зато я умею измерять издержки. А издержки, если потрудиться их измерить, сами подскажут ответ.
Пока не умеешь точно подсчитать издержки, «я правильно оценил ситуацию» и «мне повезло» — одно и то же.
В этой статье описаны методология и инженерная практика; она не является инвестиционной рекомендацией.
Данные: 1 278 уникальных расчётов на нашей симуляционной платформе и исторические цены 1 529 рассчитанных рынков по всему рынку. «Ценовая составляющая» = результат по справочной цене до вычета издержек; «исполнительская составляющая» = проскальзывание; комиссии = фактически измеренные торговые комиссии. Срез на момент: 2026-10-01 22:33 UTC.