【CJ 套利进阶 10/14】
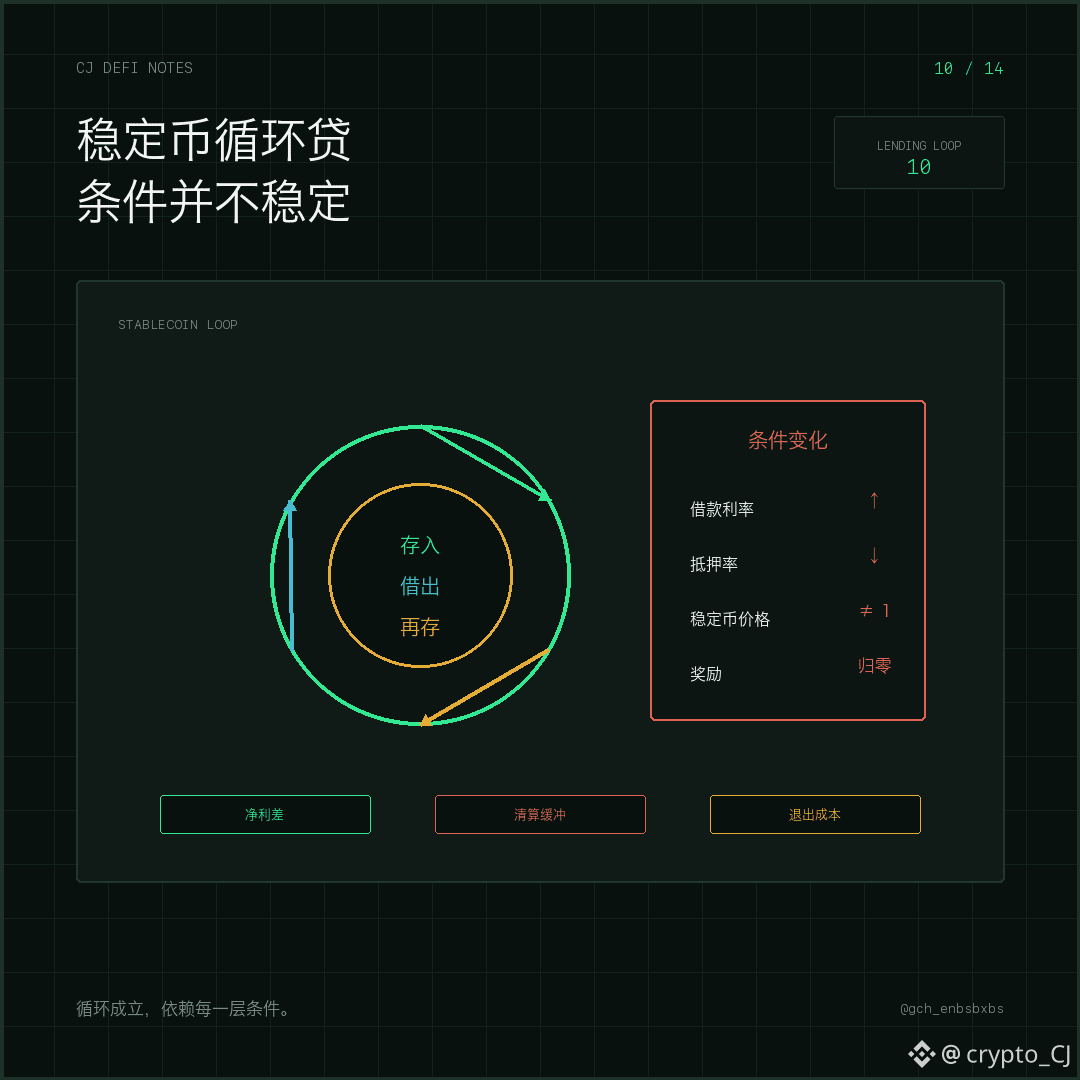
«Взять в долг под низкий процент стейблкоины, а затем вложить в пул с более высокой доходностью» звучит так, будто вы просто зарабатываете разницу в ставках. Но как только вы начинаете цикл, самое главное уже не тот APR, который показан на главной странице, а то, смогут ли эти условия одновременно сохраняться.
Ранее CJ делился историческими примерами из платформенных активностей: использовать USDC в качестве залога, взять в долг USDT, а затем разместить заёмные средства в субсидируемый депозит или в рамках активностей; в пределах, которые платформа явно разрешает, также можно управлять лимитами через субаккаунты и держать разные позиции. Логика работает при условии, что чистая доходность по депозитам стабильно выше, чем процент по заимствованиям, торговые издержки и стоимость отвлечения капитала.
Риски изменяются сразу по нескольким направлениям: субсидия в рамках активности может закончиться раньше, ставка по заимствованиям может вырасти, коэффициент залога может ухудшиться из‑за падения стоимости активов, а между стейблкоинами курс временно может отклоняться от 1 доллара. На каждом цикле номинальная доходность увеличивается, но расстояние до ликвидации сокращается. Когда доходность уходит в минус и вы начинаете разбирать позицию, вам всё равно придётся столкнуться со сроками погашения и рыночной ликвидностью.
Поэтому циклический займ нужно планировать, отталкиваясь от даты выхода: когда заканчивается активность, при какой величине спреда начинаете сокращать позиции, до какого уровня падает health factor и где вы прекращаете действия; какая именно стейблкоина при отвязке от якоря в первую очередь освобождает соответствующий слой. Стейблкоины снижают ценовые колебания, но не устраняют ни плечо, ни риски платформы.
Следующая публикация: почему прогнозные рынки «сканирования/сметания стопроходов» с очень высокой вероятностью исхода всё равно могут оказаться плохой сделкой?
#DeFi借贷 #стейблкоины