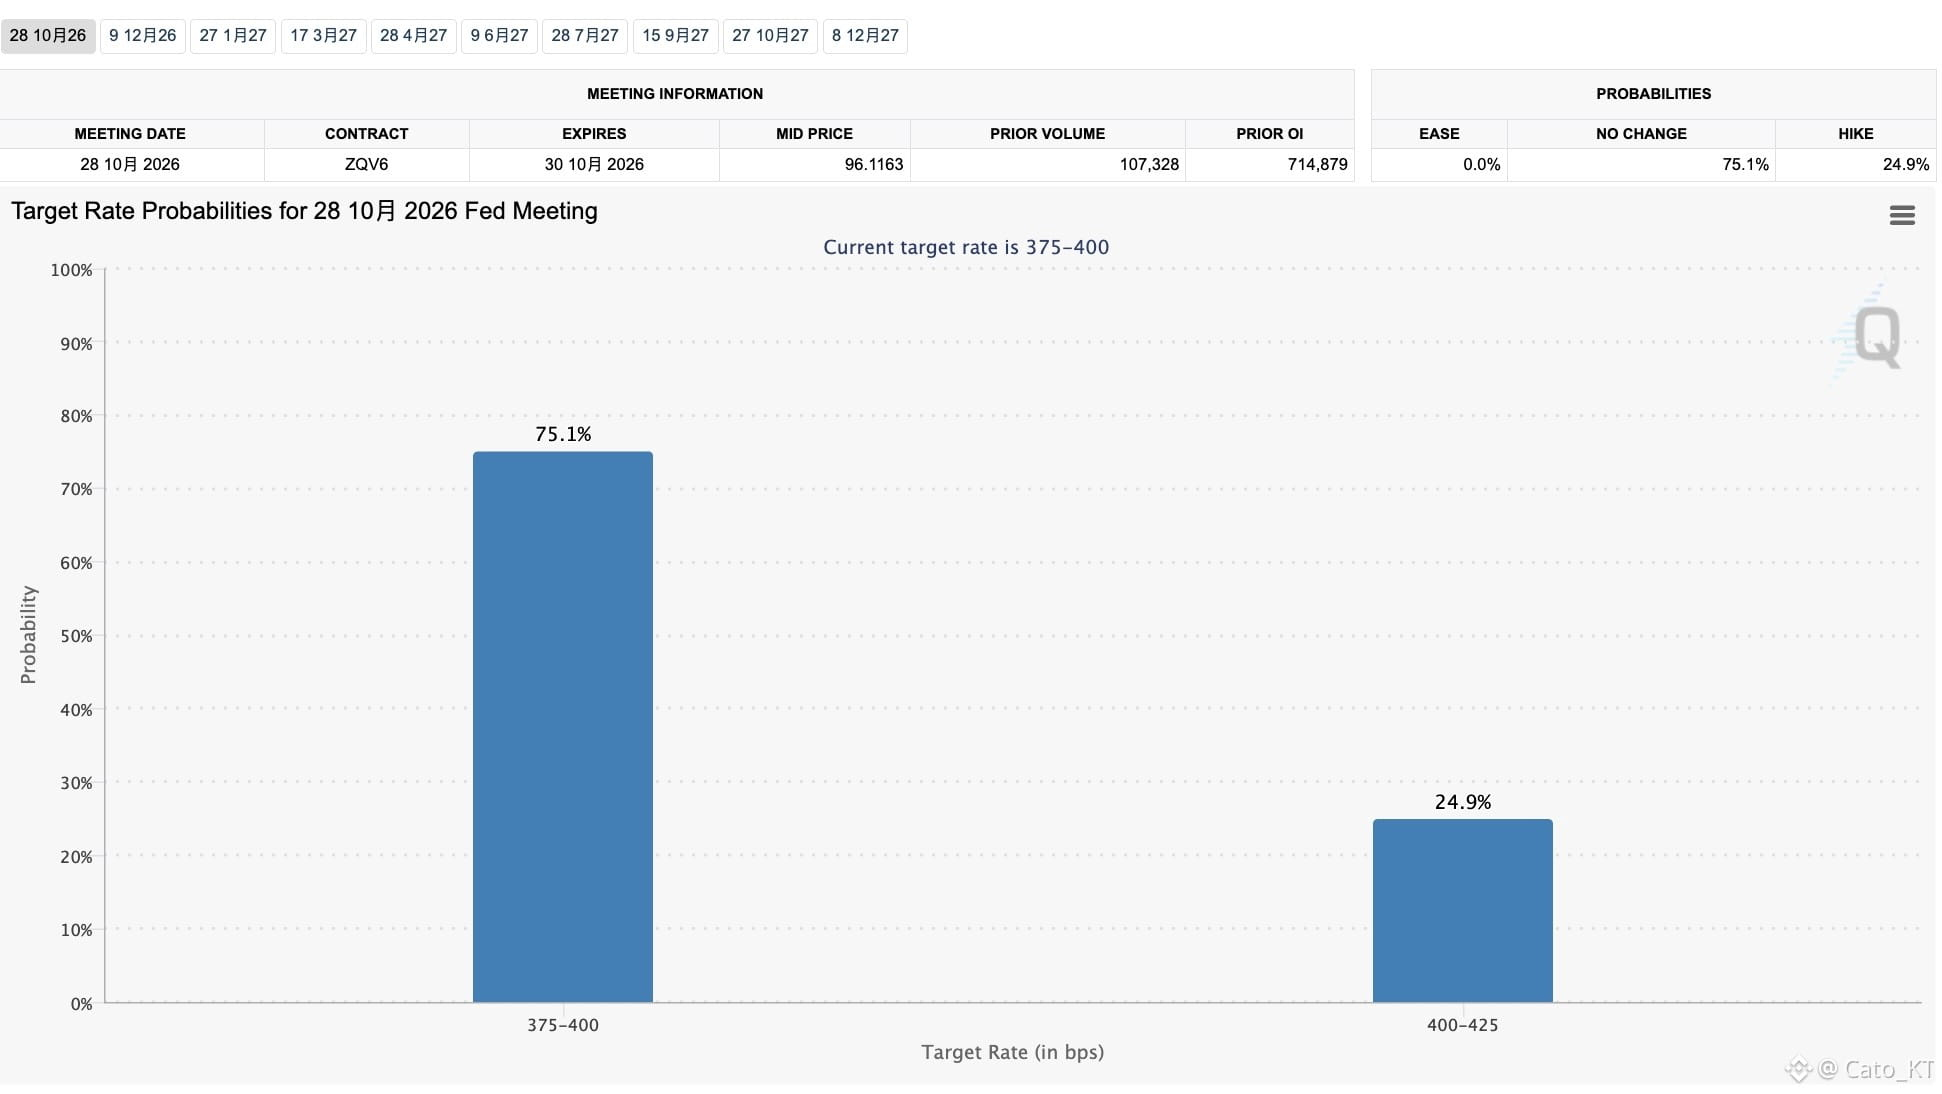
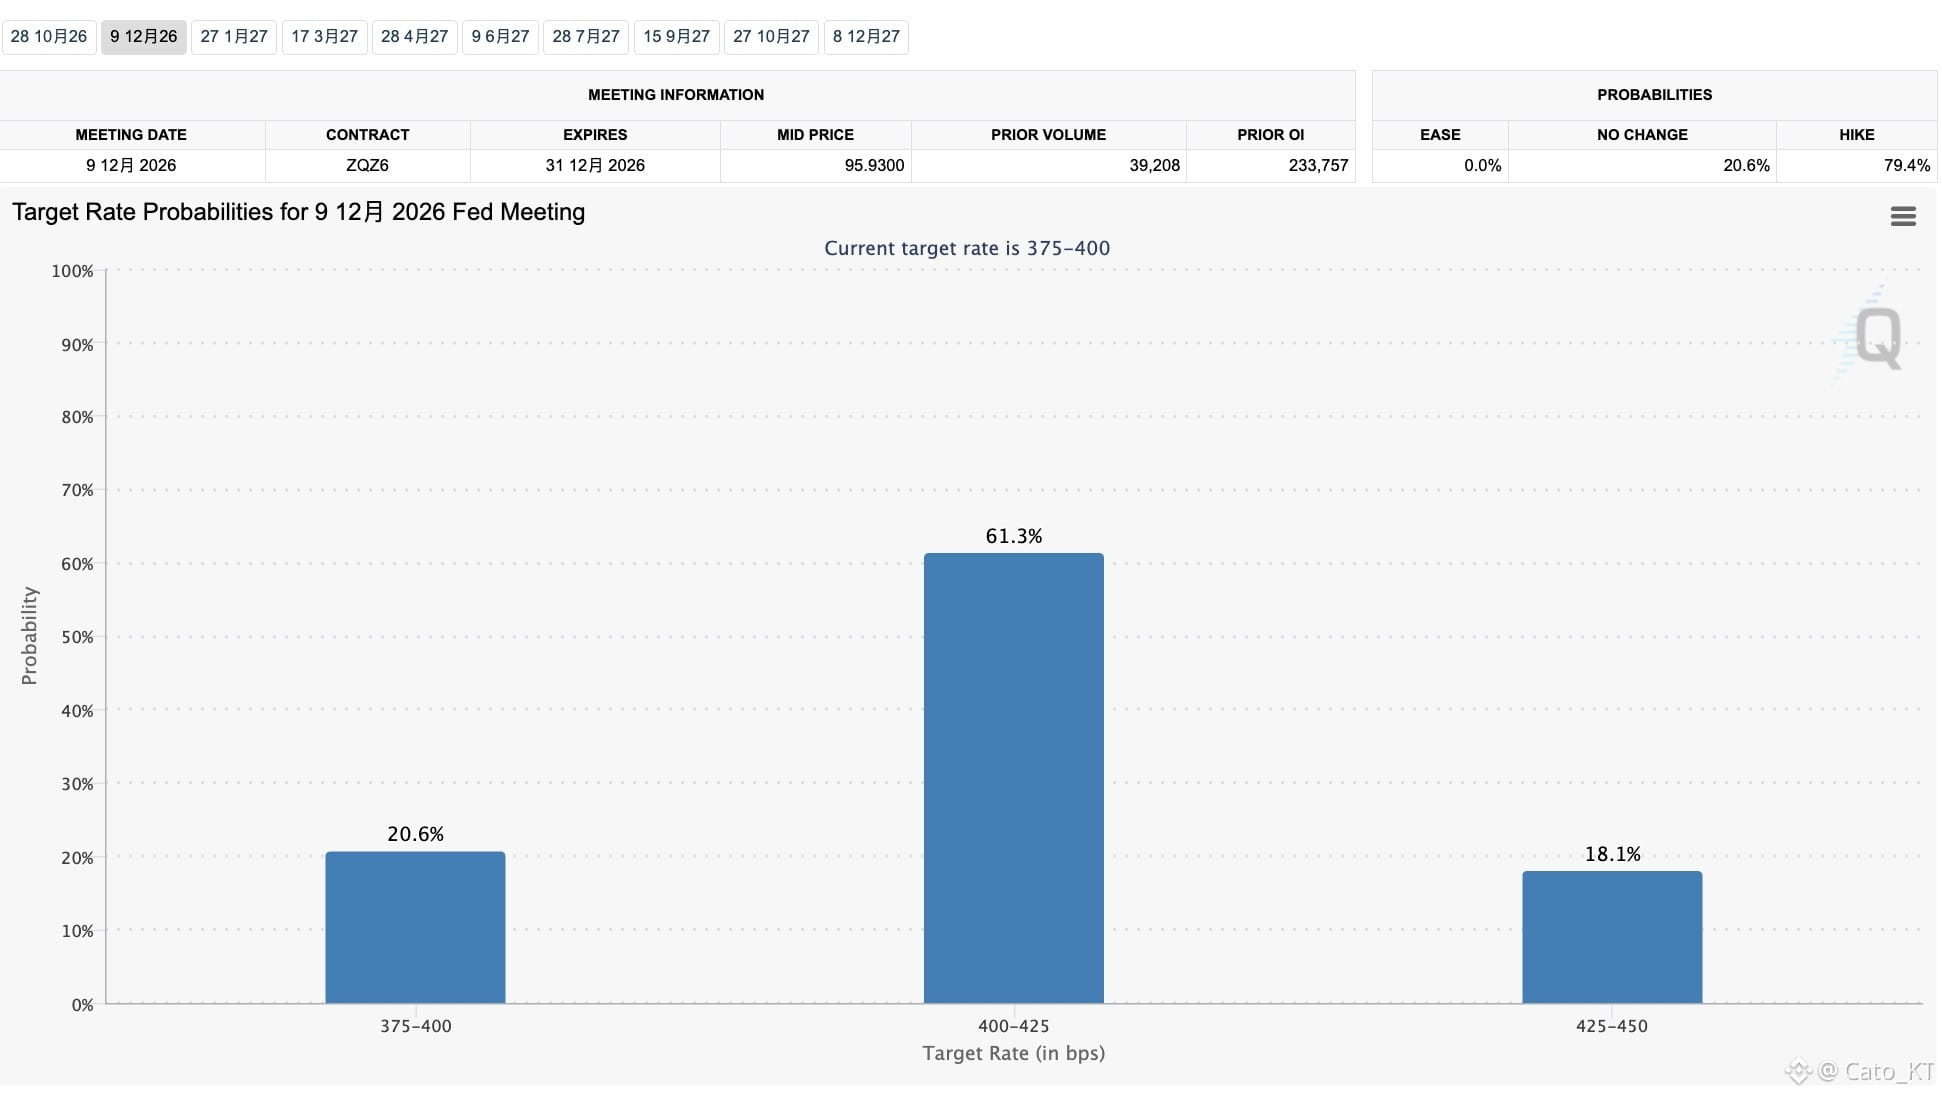
Председатель ФРБ Нью-Йорка Уильямс+вице-председатель ФРС Джексон: их двухдневные выступления успешно ослабили вероятность повышения ставки в октябре до уровня ниже 30%
При этом вероятность повышения ставки сместилась на декабрь — и поднялась до уровня выше 60%. В краткосрочной перспективе это помогло избежать того, чтобы рынок акций США испытывал давление из‑за повышения ставки, а также временно сдержало напор на доходности на рынке облигаций.
Можно увидеть, что ни сам Трамп, ни члены ФРС, похоже, действительно не хотят повышения ставки. Точнее — они не хотят, чтобы рынок активно закладывал сценарий ужесточения ставок в условиях ожиданий более жесткой денежно‑кредитной политики.
Для рынка акций США опорой является искусственный интеллект, но эта «опора» не может выдержать повышение ставки — или, по крайней мере, она не выдерживает возвращения цикла повышения ставок. Поэтому ключевые фигуры ФРС появляются и смещают ожидания по повышению ставки, а также корректируют статистический подход к показателям базовой инфляции, чтобы снизить давление на рынок.
Дальнейшие ходы: снижение цен на нефть+усиление обратных выкупов со стороны Минфина+не повышать ставку или удерживать высокие ставки+пережить энергетический кризис, после чего снова вернуться к ожиданиям снижения ставок — и это продолжит добавлять рынку акций США импульс к росту!
Показательно и даже иронично: в течение нескольких месяцев Уош говорил о сокращении форвардного (упреждающего) руководства, но в итоге сейчас все держится на возможностях ключевых фигур ФРС корректировать ожидания. Иначе, похоже, сейчас рынок акций США испытывал бы еще большее давление!#美国10年期美债收益率逼近5.3%