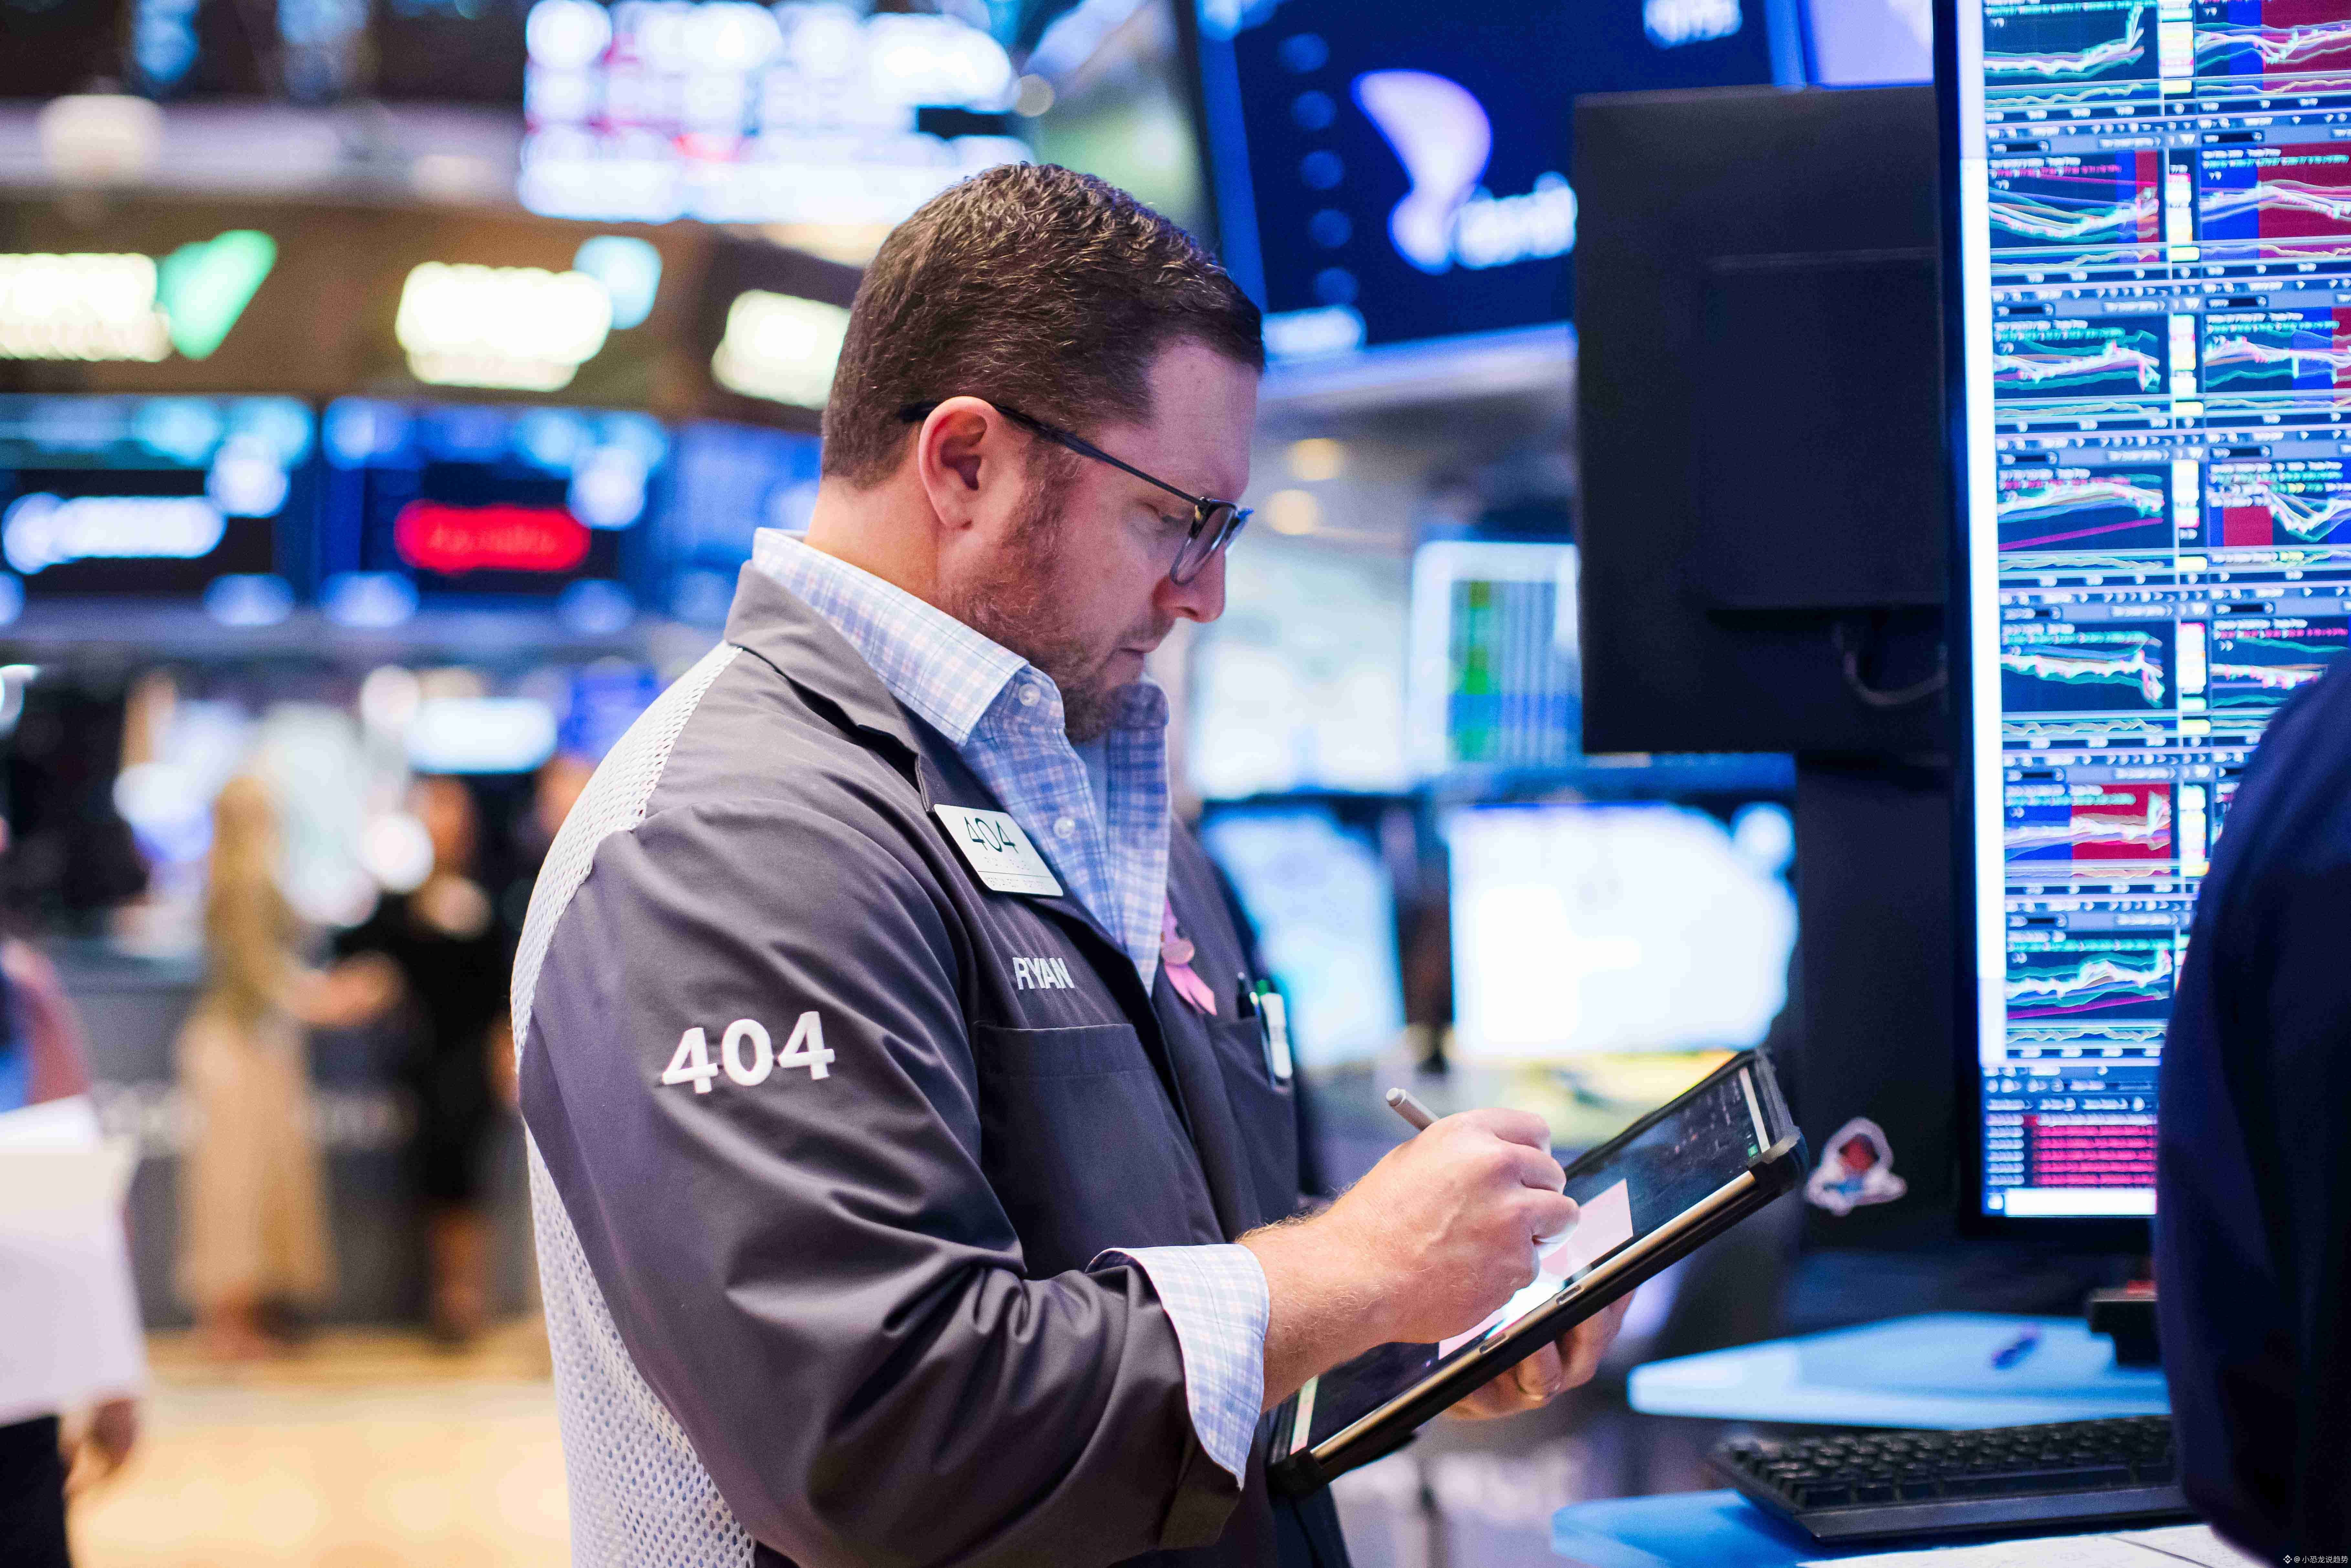
#美国10年期美债收益率逼近5.3%
Доходность 10-летних гособлигаций США поднялась выше 5,33%, установив максимум с апреля 2002 года—— в последний раз этот уровень видели в апреле 2002 года. Глобальный рынок облигаций распродают все вместе.🦖
📈 进群看今日思路
1 октября (в четверг) доходность 10-летних гособлигаций США выросла на 4 б.п. и составила 5,3338%, превысив уровень апреля 2002 года; доходность 30-летних бумаг поднялась на 3 б.п. до 5,6702%, установив максимум с июля 2002 года; доходность 2-летних также увеличилась на 2 б.п. до 4,91%. В тот же день нефть Brent вновь вернулась выше 100 долларов. Это не проблема какой-то одной страны—— стоимость привлечения средств для правительств по всему миру в четверг синхронно росла на фоне тройного давления: бюджетный дефицит, который никто не контролирует, инфляция «липнет» и дальше, а ставки снова ползут вверх.
Почему это связано с криптой? Потому что доходность по «длинному» участку U.S. Treasuries является «якорем дисконтирования» для глобальных активов. Чем она выше, тем ниже текущая стоимость будущих денежных потоков, а «потолок» оценки таких долгосрочных риск-активов, как акции и криптовалюта, сильнее прижимается вниз. Именно поэтому в третьем квартале, несмотря на рост биткоина примерно на 40% (самый сильный квартал с 2024 года), в начале четвертого квартала он всё равно застрял в диапазоне 82 000–85 000 долларов: макрофактор всё ещё держит.
Но есть и интрига в обратную сторону. На CNBC основатель Prinsights Global Номи Принс заявила, что на таких уровнях доходности обычно появляется интерес со стороны «покупателей на дне», что способно продавить доходности обратно вниз; однако суверенные фонды и центральные банки стран— скорее всего— так делать не будут. Её мнение: доходности по «длинному» участку действительно могут снизиться только при заметном падении цен на нефть и появлении реального смягчения ситуации на Ближнем Востоке—— то есть спасти риск-активы дальше может, возможно, геополитика, а не ФРС.⚖️
Посмотрим на «перетягивание каната» с двух сторон. С одной стороны, бюджетный дефицит и высокая нефть поддерживают верх по доходностям «длинного конца»; с другой—— индекс доллара США тоже обновил максимум с мая 2025 года, а связка «сильный доллар + высокие ставки» исторически всегда была попутным ветром для развивающихся рынков и риск-активов наоборот.⚠️ Но логика рынка тонкая: простая зависимость последних двух лет «чем выше ставки, тем ниже биткоин» уже неоднократно давала сбои. По-настоящему сдвинуть биткоин с 75 000 до более чем 80 000 долларов смогли ETF-потоки и закрытие позиций шортов, а не сами по себе ставки.
Моё мнение: цифра 5,3% не повод для паники, но это чёткое ограничение. Она определяет, насколько высокую оценку готовы давать институционалы риск-активам, и она же определяет, сможет ли биткоин протолкнуть дверь на 85 000 долларов. На следующей неделе достаточно следить за тремя вещами: сможет ли доходность 10-леток закрепиться выше 5,3%, будет ли Brent продолжать «штурм», и не появится ли в американских акциях и крипте эффект «тупикового» влияния ставок—— то есть когда доходности дальше растут, а активы уже перестают падать.📉
Поболтаем в комментариях: вы считаете, что этот всплеск доходностей по длинному участку— препятствие для криптовалютного бычьего рынка или рынок уже заранее это переварил?
Нажмите на аватар, чтобы смотреть эфир
Каждый день вместе с вами следим за макро — ключевыми ставками и инфоповодами. Не только за тем, что происходит в новостях, но и чтобы понять логику и возможности за ними 👀🚀