$QNT 6 дней рост почти в 6 раз: 25 крупнейших банков США хотят построить «ончейн UnionPay», и эту работу отдали ему
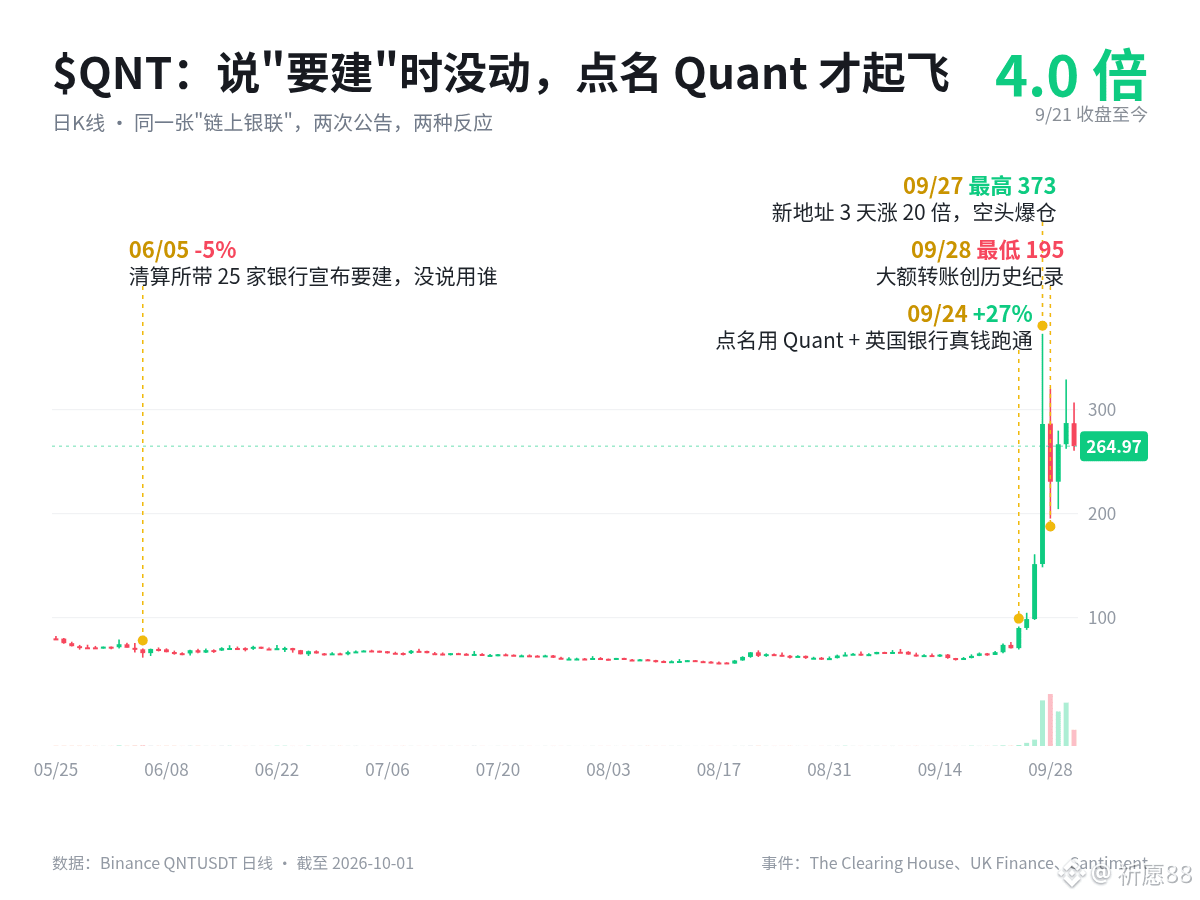
QNT 21 сентября ещё стоил 65 долларов, а 27 сентября поднимался максимум до 373; за 6 дней вырос почти в 6 раз, сейчас вернулся примерно к 270.
В 2021 году QNT достигал максимума 427, после чего падал более четырёх лет, в этом году опускался до 54. Сотрудничество с центробанками и крупными банками у него не прекращалось, но цена монеты почти не двигалась. Почему на этот раз всё иначе?
Сначала разберёмся в сути:
в прошлом году в США приняли закон о стейблкоинах, и банки испугались, что депозиты могут утечь: CEO Bank of America предупреждал, что если стейблкоины смогут приносить проценты, из банков может уйти до 6 триллионов долларов депозитов.
Ответ банков — самим выйти в блокчейн: превратить депозиты в «токенизированные депозиты», чтобы деньги приходили мгновенно 24/7, но при этом оставались в банке.
Однако если J.P. Morgan выпускает свой токен, Citi — свой, они не могут переводить деньги друг другу, словно у каждого банка есть своё платёжное приложение, но нет единой системы вроде UnionPay.
То, что делает Quant, — это именно этот промежуточный слой «UnionPay»: он позволяет системам разных банков и разных блокчейнов сверять расчёты и проводить клиринг друг с другом. QNT — его токен: за использование его ПО нужно платить лицензионный сбор, который затем конвертируется в QNT и блокируется.
1️⃣ 24 сентября: американский «ончейн UnionPay» выбрал Quant
The Clearing House (клиринговая палата) принадлежит крупнейшим банкам США, а её сеть ежедневно проводит клиринг более 2 триллионов долларов. 5 июня она вместе с 25 крупными банками объявила о планах создать эту сеть, а 24 сентября сообщила: ключевой слой совместимости доверен Quant, запуск намечен на первую половину 2027 года.
Смотрите: 5 июня сказали только «будем строить», без указания исполнителя — в тот день QNT упал на 5%; а 24 сентября, как только прозвучало «будет использоваться Quant», цена взлетела. Рынок покупал не историю «банки идут в блокчейн», а то, что Quant получил контракт.
2️⃣ В ту же неделю британские банки запустили реальные деньги
В сентябре прошлого года 6 крупнейших банков Британии выбрали Quant для платформы «токенизированного фунта». Тогда QNT вырос лишь на один день, а затем за год упал со 100 до 54. На этот раз Barclays, HSBC и ещё 7 банков завершили на этой платформе первые реальные клиентские транзакции (рефинансирование ипотеки, онлайн-покупки).
Выбор США + подтверждение работы на реальных деньгах в Британии — впервые рынок поверил, что на этот раз это не PPT.
3️⃣ Рыночная капитализация маленькая, розница и шортисты вместе толкают цену вверх
До роста суточный спотовый оборот QNT на Binance составлял лишь от нескольких сотен тысяч до более чем миллиона долларов, а 27 сентября превысил 200 миллионов. Число новых адресов в сети за 3 дня выросло с 351 до 7516 — розница хлынула внутрь. Шортистов ликвидировали и вынудили выкупать назад позиции (за день сгорело около 17 миллионов долларов шортов), что ещё сильнее подогрело рост.
📅 На что смотреть дальше
· Движение крупных игроков: 28 сентября объём крупных переводов стал рекордным, и в тот день цену продавили до 195; 30 сентября кошелёк, связанный с основателем и не двигавшийся 7 лет, вывел 26 тысяч монет. Следите, не пойдут ли эти монеты на биржи.
· Если после отката новых адресов цена удержится.
Моё мнение: это самый сильный позитивный фактор для $QNT за последние четыре года — крупные банки действительно используют его. Но то, что банки используют ПО Quant, не значит, что они покупают QNT: лицензионные сборы рассчитываются в фиате, а QNT, в который они в итоге конвертируются, может покупаться рынком или использоваться из запасов самой Quant — тут мнения расходятся. Проще говоря, купить ваше ПО — не значит купить акции вашей компании. Сеть заработает только в следующем году, а рост в 6 раз за 6 дней — это, по сути, досрочное ценообразование того, что произойдёт через год.
Как думаете, стоит ли история про «ончейн UnionPay» шести крат роста? Пишите в комментариях👇
#QNT
Всё вышеизложенное носит исключительно информационный характер и не является инвестиционной рекомендацией.