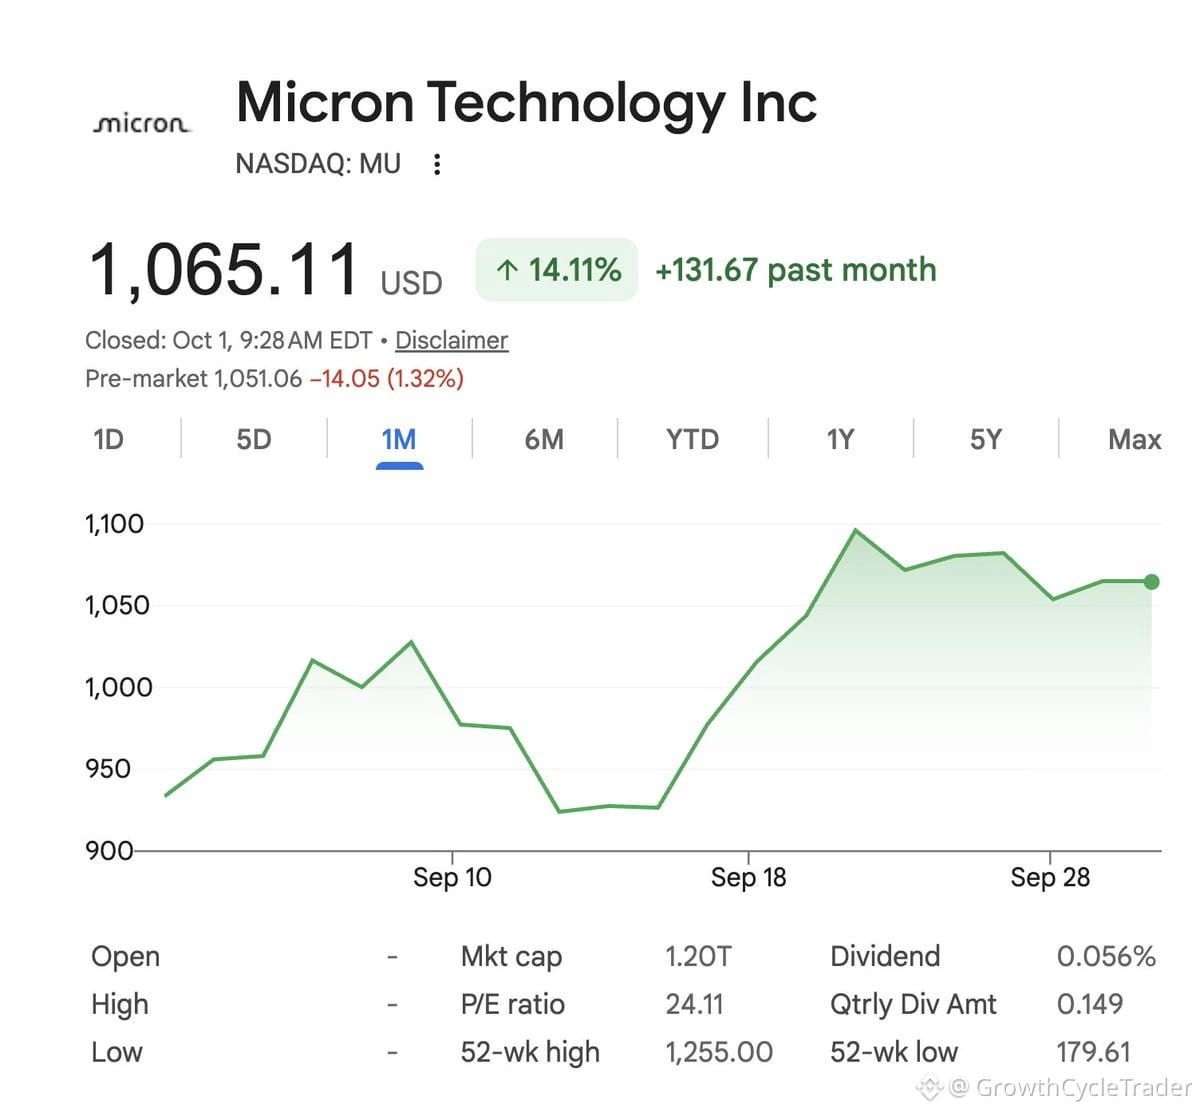
$MU продемонстрировала уверенный уровень прибыли с опережением ожиданий и повысила прогноз, но акция почти не сдвинулась — классический случай, когда ожидания уже заложены в цену.
Целевые значения Уолл-стрит рассказывают любопытную историю о том, насколько мнения разделились из‑за памяти:
Быки (Melius на $2,200, Susquehanna на $2,000) делают ставку на то, что спрос на HBM, обусловленный ИИ, продолжит ускоряться в 2025 году.
Медведи (Morgan Stanley на $1,200, Goldman на $1,250) опасаются, что потребуется «переварить» запасы, что давит на ценообразование NAND, а также смогут ли инвестиции в ИИ (capex) выдержать текущие оценки.
Среднее значение по 16 компаниям находится около $1,550 против $1,065 на сегодня — примерно 45% потенциала роста, если консенсус окажется верным.
Но важнее целевых уровней другое: память исторически циклична, и $MU обычно задаёт тон ротации в секторе, когда инвесторы переключаются от ПО/сервисов к драйверам аппаратной части. Вопрос не в том, является ли $MU хорошей компанией — она, безусловно, таковой является. Вопрос в тайминге.
Если вы считаете, что расходы на ИИ‑инфраструктуру останутся сильными, а маржи по HBM удержатся, то откат после отчёта может стать подарком. Если же вы думаете, что мы на поздней стадии цикла и цены на память уже достигли пика — ждёте.
Я склоняюсь к первому варианту. Дефицит памяти не исправляется сам собой за одну ночь, а развертывание ИИ всё ещё находится на ранних стадиях.