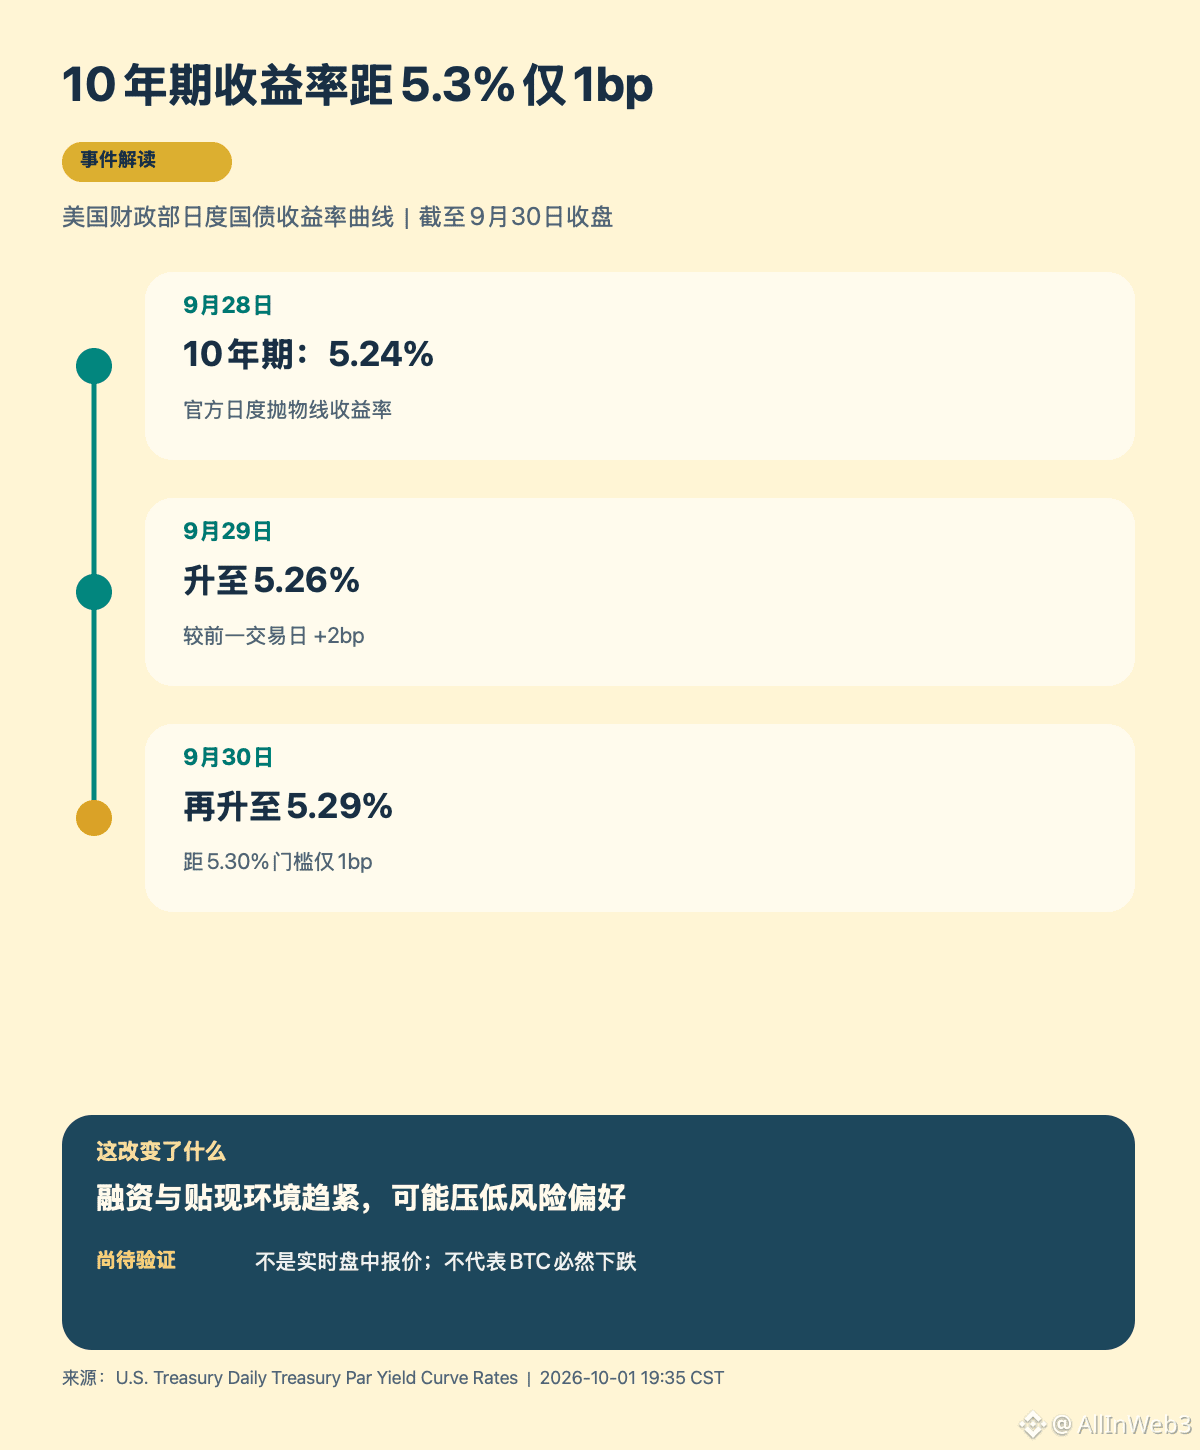
#Доходность 10-летних гособлигаций США приближается к 5,3%: по состоянию на закрытие 30 сентября по вашингтонскому восточному времени (ET) дневная доходность 10-летних гособлигаций Казначейства США составила 5,29%, в предыдущую торговую сессию — 5,26%, рост за день — 3 базисных пункта; 28 сентября — 5,24%. Поэтому формулировка «приближается к 5,3%» подтверждается данными, но эти цифры — это параболическая (курвная) дневная доходность, публикуемая Казначейством, а не котировки в реальном времени в ходе торгов.
Эта динамика заслуживает внимания на первом уровне: макро-дисконтирование и условия финансирования. Рост доходности повышает альтернативную стоимость удержания бездоходных активов и, возможно, поднимает порог стоимости заимствований. Для BTC это потенциальный фактор давления со стороны склонности к риску, а не самостоятельный сигнал направления. На цену одновременно могут влиять заявки на погашение/покупку ETF, долларовая ликвидность и изменения позиций; нельзя писать, что события во времени просто следуют друг за другом как причинно-следственную связь.
Второй уровень — что именно говорит эта серия цифр и до какой степени. Два дня подряд рост суммарно на 5 базисных пунктов достаточно, чтобы подтвердить повышение вблизи текущего диапазона на этой неделе, но недостаточно, чтобы сделать вывод о ускорении тренда. Номинальная 10-летняя доходность складывается из реальной ставки, компенсации за инфляцию и премии за срок; значение 5,29% дает лишь общий уровень и не сообщает, что именно движет параметр. Если говорить об усилении инфляционных ожиданий, нужно проверить реальную доходность и уровень инфляции безубыточности для того же срока; если пытаться приписать эффект траектории ФРС, также нужны данные по фьючерсам на ставки или заявлениям должностных лиц.
Третий уровень — наблюдательная методология. Кривая Казначейства основана на рыночных котировках, зафиксированных примерно в 15:30 по ET. Дневные данные подходят для подтверждения уровня вблизи момента закрытия, но не показывают, как менялось значение позже в течение дня. Одного наблюдения за номинальной 10-летней доходностью недостаточно: чтобы оценить, передается ли давление в криптовалютный рынок, нужно сверять в одном временном окне реальную доходность, доллар и потоки в спотовые ETF.
Текущий вывод такой: рост доходности усиливает макро-неблагоприятный фон для рискованных активов, но это не доказывает, что BTC будет синхронно падать. Дальше стоит сначала посмотреть, сможет ли 10-летняя доходность продолжить удерживаться выше 5,3%, а затем — ослаблялся ли BTC в тот же торговый период и не стали ли потоки ETF отрицательными. Если доходность продолжит расти, а BTC будет держаться стабильным, это может означать, что текущий спрос на покупку поглощает этот стресс.
Если доходность откатится, но BTC останется слабым, объяснение нужно будет сместить в сторону собственных денежных потоков в крипто или заемного плеча; если оба показателя меняются в одном направлении, сначала выровняем время публикации данных, а потом обсуждаем связь. Здесь зафиксирована рамка наблюдения, а не прогноз цены.