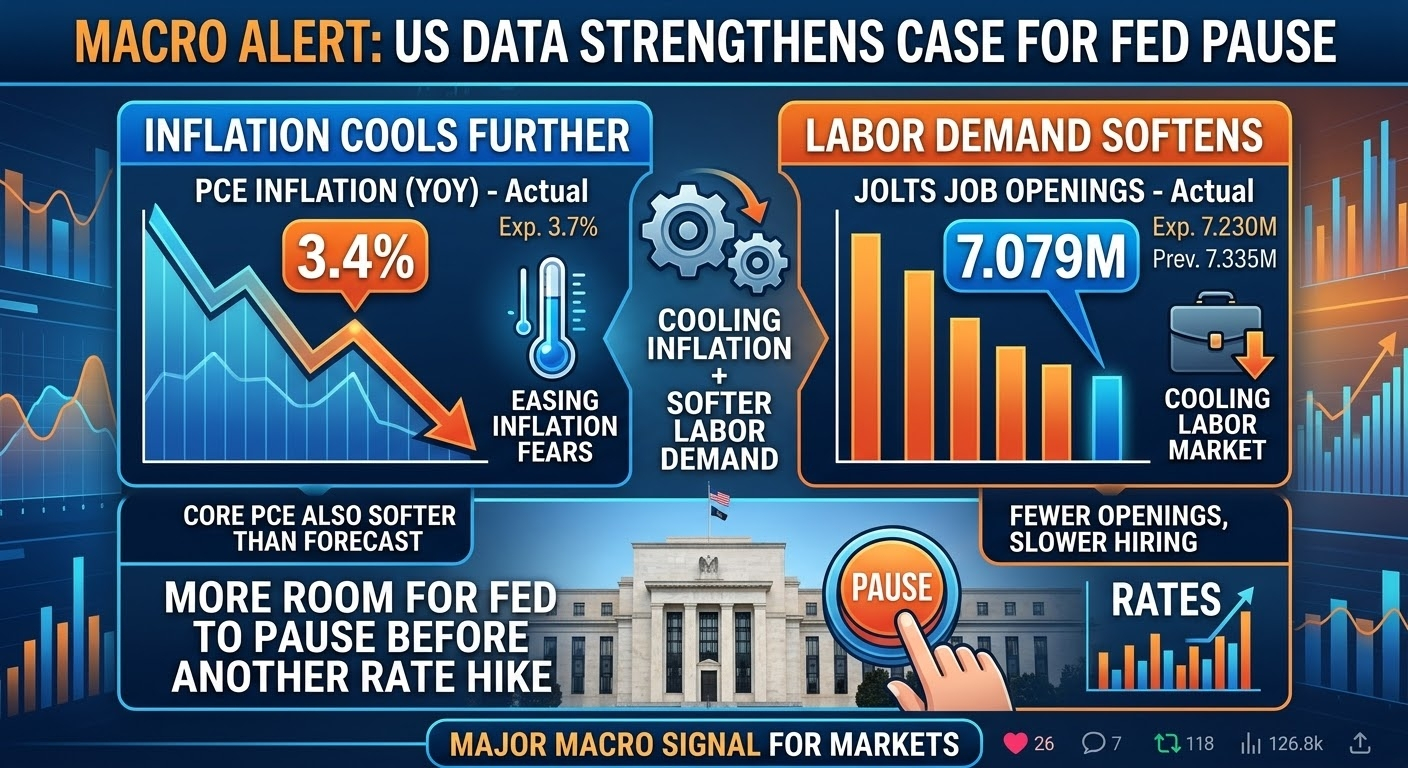
Эта схема макронастройки демонстрирует классический нарратив «плохо — но хорошо» для риск-активов. Когда одновременно замедляются инфляция и смягчается рынок труда, это заметно снижает давление на Федеральную резервную систему, чтобы продолжать ужесточение политики.
### Ключевые выводы по данным
* Дезинфляция по PCE (3,4% против 3,7% ожид.): Поскольку PCE — ключевой показатель инфляции, предпочитаемый ФРС, менее ожидаемых значений по заголовной и базовой инфляции указывает на то, что ограничительная политика процентных ставок эффективно снижает ценовое давление, не вызывая немедленного структурного разрыва.
* Нормализация рынка труда (7,079 млн JOLTS): Снижение числа вакансий указывает на охлаждение спроса на труд. Это снижает опасения по поводу инфляции, вызванной ростом зарплат, и при этом показывает, что экономика движется к мягкой посадке, а не к резкому всплеску безработицы.
* Практический вывод по политике: Пауза дает Федеральной резервной системе время оценить запаздывающие эффекты проводимой политики, предоставляя и акциям, и более широким рынкам риска временную «передышку», пока ожидания по конечной ставке меняются.
Хотя общая инфляция все еще выше целевого уровня ФРС в 2%, этот двойной сигнал соответствует сценарию, который позволяет обосновать сохранение процентных ставок без изменений в ближайшей перспективе.