#uscorepceeasesto3%inaugust
Отчет о более “холодной” инфляции неожиданно усложнил историю о повышении ставки ФРС
Через несколько дней после того, как ожидания еще одного повышения ставки ФРС резко подскочили, более мягкий инфляционный отчет развернул повествование в другую сторону — наглядно демонстрируя, как быстро меняется картина политики.
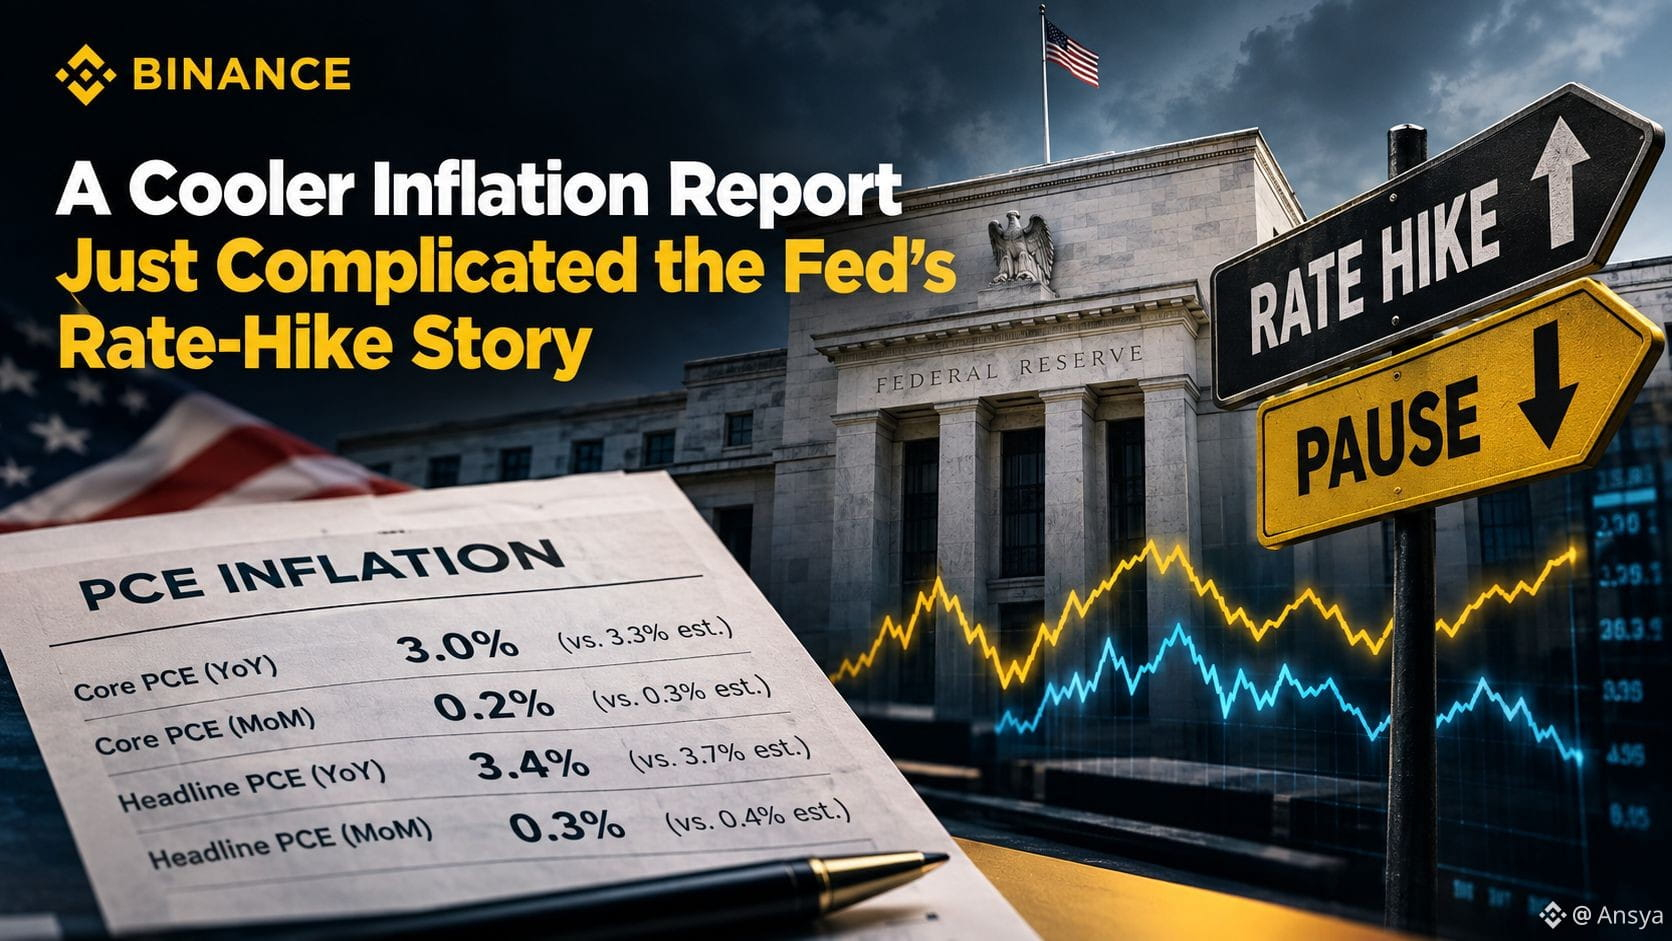
Вот что показывают цифры: базовый индекс PCE (персональных потребительских расходов) за август от Министерства торговли — предпочтительный индикатор инфляции ФРС — вырос на 3,0% в годовом выражении и на 0,2% по сравнению с июлем. Оба показателя оказались ниже ожиданий. Важно и то, что базовый PCE за июль также был пересмотрен вниз до 3,0% с ранее сообщавшихся 3,3%. Общий PCE поднялся на 3,4% в годовом выражении и на 0,3% в помесячном.
Часть более мягкой годовой картины связана с ежегодним методологическим обновлением BEA, которое изменило способ измерения категорий, включая управление портфелями, юридические услуги и компьютерное программное обеспечение; пересмотры затронули данные, начиная с 2021 года. В пересмотренных данных трехмесячная годовая базовая инфляция также оценивается примерно в 2%.
Но это не снимает вопрос о следующем шаге ФРС. Губернатор Майкл Барр по-прежнему утверждал 29 сентября, что, вероятно, потребуется дальнейшая корректировка политики, а свежие данные также показывали сильные потребительские расходы и сохраняющееся давление со стороны цен на энергоносители.
Главный вывод в том, что решение на октябрь остается крайне зависимым от данных. Более “холодный” отчет по PCE снижает часть давления в пользу немедленного повышения, но не устраняет инфляционные риски, за которыми следят политики.
Когда данные по инфляции и росту указывают в разные стороны, какой сигнал должен иметь для ФРС больший вес?
#PCE #FederalReserve #Inflation #Macro
$STX $MOVR $AGT