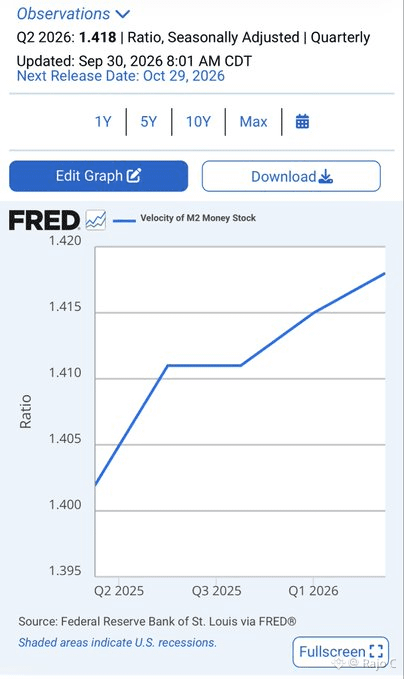
#uscorepceeasesto3%inaugust Вот самая последняя обновлённая диаграмма скорости обращения M2. Скорость обращения M2 — это просто номинальный ВВП, делённый на объём денег в денежном агрегате M2, поэтому она показывает, насколько эффективно имеющийся денежный запас превращается в экономическую активность. 30 сентября BEA пересмотрело реальный ВВП за 2-й квартал с 1,5% до 2,2% и номинальный ВВП с 8,0% до 8,5%. Поскольку номинальный ВВП является числителем в расчёте скорости обращения, это механически подтолкнуло скорость обращения M2 за 2-й квартал с 1,415 до 1,418.
Важно понимать, что это последнее показание скорости всё ещё относится только к 2-му кварталу 2026 года, то есть охватывает апрель, май и июнь. Оно не включает июль, август или сентябрь. Поэтому эта диаграмма по-прежнему смотрит назад на экономику до того, как успели проявиться в данных большинство более новых ухудшений за 3-й квартал, повышение ставки ФРС в сентябре и последние проблемы в энергетике.
Более сильный заголовок по ВВП за 2-й квартал также не был широким. Большая часть пересмотра пришлась на запасы, капитальные вложения, включая строительство дата-центров, пересмотр потребительских расходов, обновлённые оценки цен и сезонные корректировки. Недвижимость, информация, товары длительного пользования и финансы обеспечили основную часть чистого прироста, в то время как транспорт, розничная торговля, производство товаров длительного пользования и добывающая промышленность уже сокращались. В целом 2-й квартал не был слабым, но рост становился всё более концентрированным под заголовком.
Вот почему тренд скорости обращения по-прежнему важен. Даже после того как номинальный ВВП был существенно повышен, скорость лишь немного поднялась с 1,415 до 1,418, потому что сам M2 расширялся почти так же быстро. Проще говоря, в систему поступало больше денег, но экономика едва становилась более эффективной в превращении этого более крупного денежного предложения в дополнительную номинальную активность.
Следующее показание будет охватывать июль–сентябрь, и если в 3-м квартале и особенно в 4-м скорости будет едва заметно меняться, выравниваться или начинать снижаться, при том что продолжают ухудшаться рынок труда, кредитование, доходы домохозяйств и циклические отрасли, это будет гораздо более сильным свидетельством того, что благополучный на вид заголовок по ВВП скрывает более широкую потерю экономического импульса.$PROMPT $0G $MEW