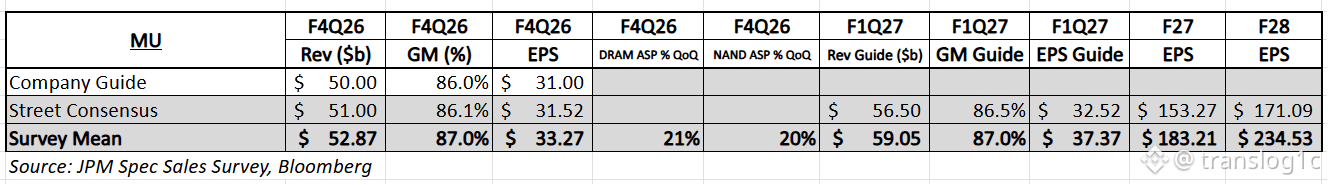
Один из самых важных комментариев с телефонного звонка по отчетности за $MUB earnings call заключался в том, что FQ1 должна стать нижней границей валовой маржи на FY27.
Micron ожидает, что выручка будет расти последовательно каждый квартал в FY27, при этом валовая маржа должна подниматься после Q1. Ценообразование, как и прежде, должно улучшаться, но темп будет медленнее, чем раньше.
Моё мнение: EPS за FY27 может превысить $200.
Ориентир по EPS на FQ1 уже составляет $38,15. Если прибыль продолжит расти с этих уровней, я не думаю, что для достижения $200 нужны слишком агрессивные допущения.
Канальный опрос JPM показал, что EPS на FY27 около $180, тогда как консенсус по FY28 был примерно $234. Я также думаю, что прибыль на FY28 может продолжать расти, если текущий цикл памяти сохранится.
Возврат капитала — ещё один момент, за которым я внимательно слежу.
При EPS $200 и примерно 1,15 млрд разводнённых акций Micron сгенерировала бы около $230 млрд прибыли.
Даже если лишь примерно половина этой суммы превратится в дополнительный свободный денежный поток, доступный для возврата капитала, потенциальная мощность выкупа всё равно может быть очень значительной.
Micron уже сообщала, что планирует увеличить возврат капитала с 9 декабря — в основном за счёт обратного выкупа акций, и будет добиваться дополнительного разрешения на выкуп.
Что касается ценообразования, я по-прежнему считаю, что существует разрыв между ожиданиями рынка и тем, что я слышу от отрасли.
После недавних разговоров с контактами в индустрии памяти спрос выглядит более напряжённым, чем было несколько месяцев назад.
Я слышу то же самое и в Китае. Китайские интернет-компании даже более агрессивно скупают память на вторичном рынке — вместе с RTX 5090 GPU.
Также обсуждался 30%-ный поквартальный лимит на рост цен на память.
По моим собственным проверкам по каналам я не видел признаков того, что существует общий 30%-ный поквартальный потолок цен на традиционный DRAM или NAND.
#EarningsSeason