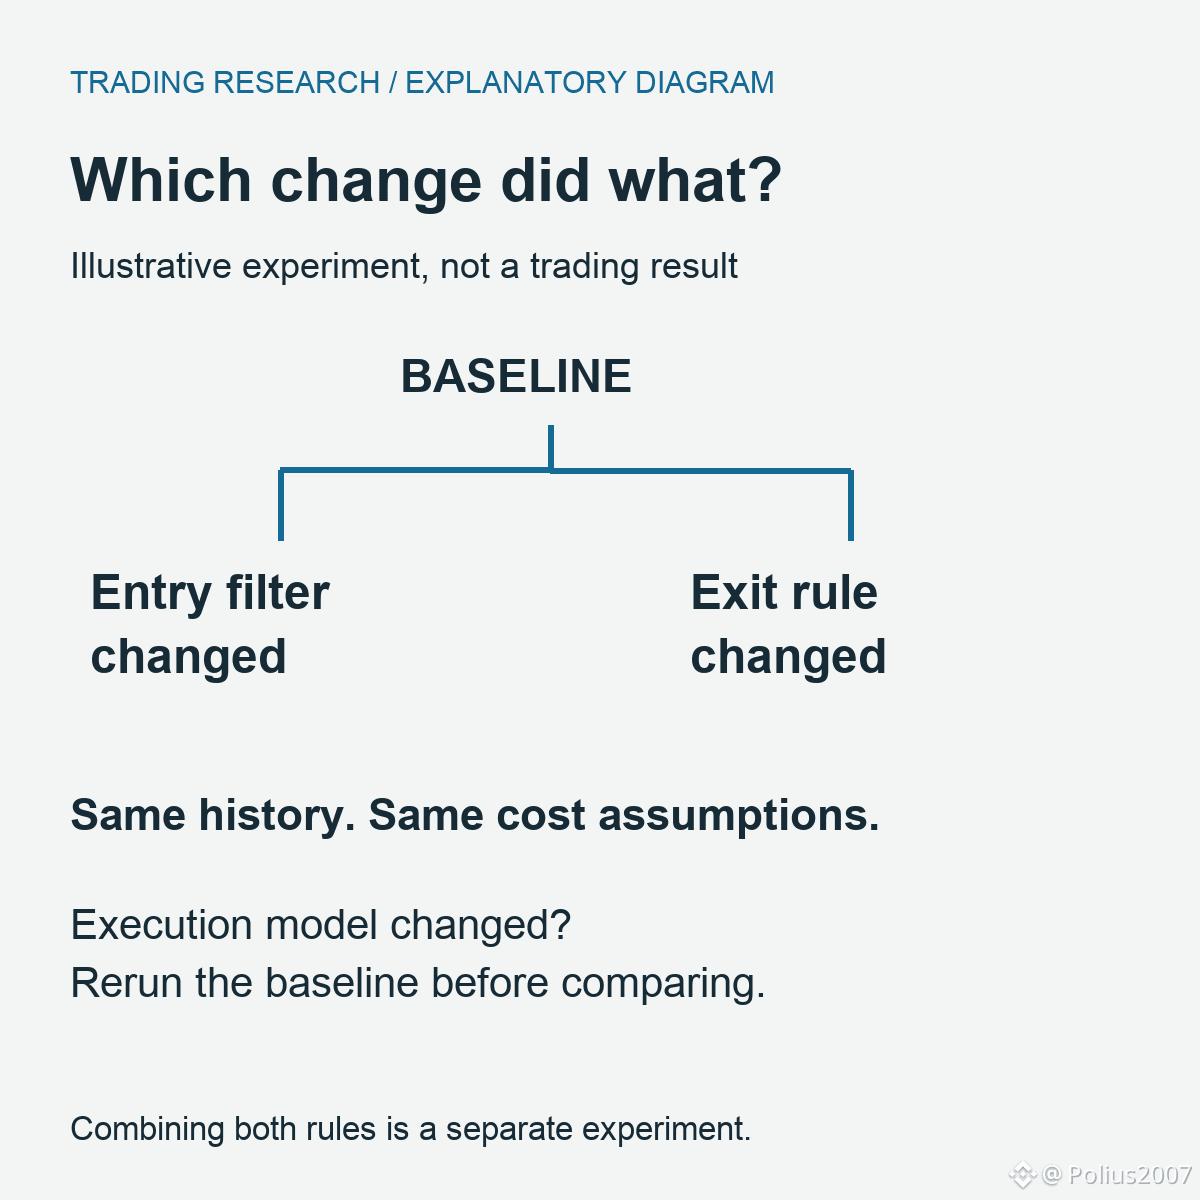
Измените фильтр входа, затем измените правило выхода. Второй бэктест выглядит лучше. Какое изменение заслуживает признания?
Это одна из проблем, над которой я работаю в XTester Studio. Результат должен оставаться привязанным к версии, которая его произвела, и к проверяемому вопросу. Иначе следующий эксперимент начнётся с догадок.
Вот как я бы настроил это сравнение: оставьте исходную стратегию в качестве базовой, протестируйте фильтр входа отдельно, затем протестируйте правило выхода на основе той же базовой версии. Период истории и предположения о торговых издержках оставьте неизменными. Объединение обоих изменений можно оформить как отдельный эксперимент.
В этой работе есть и менее очевидное осложнение: может измениться и сам симулятор. Недавнее исправление в Studio устранило проскальзывание для рыночных ордеров, размещённых на границах минут. Если в более старом тесте использовалось такое поведение, пересчитайте базу перед сравнением с новой версией стратегии. Другой результат может получиться из-за модели исполнения.
Прежде чем закреплять новое правило, я бы хотел ответить на один вопрос: я изменил стратегию, условия теста или оба сразу?