

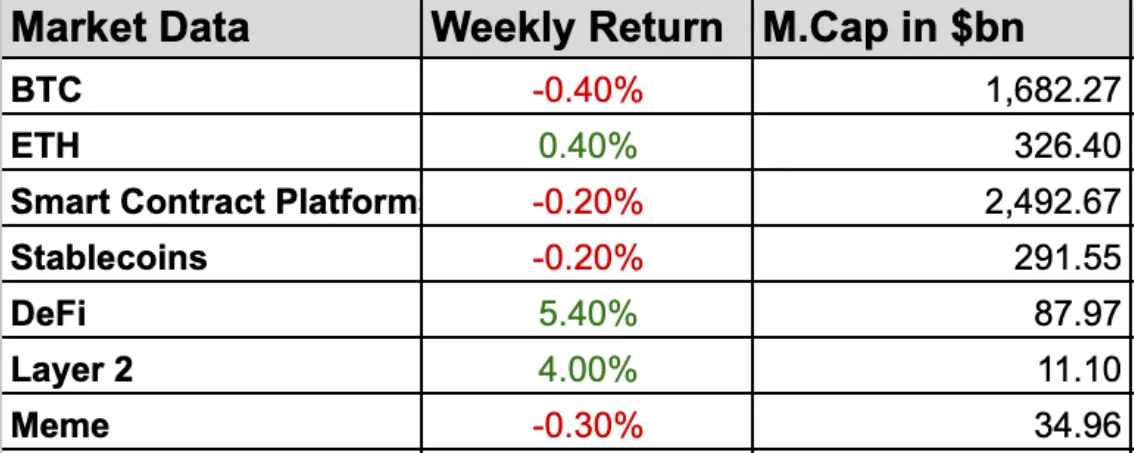

Начинаются «Войны стейблкоинов», пока Биткоин остается в диапазоне
Всем привет и добро пожаловать на еженедельный обзор рынка.
Две недели назад мы завершили простой проверкой. ФРС собиралась повысить ставку, 10-летняя доходность была на уровне 5%, и мы сказали: пусть 10-летняя решит. Если повышение уведет доходность обратно ниже 4,96%, схема быстро улучшится. Если же доходности продолжат расти сквозь это, то все, что не платит вам за то, чтобы вы держали его, ждет тяжелый квартал.
Ни один из сценариев не разыгрался. ФРС повысила ставки на четверть пункта 16 сентября, 12 голосов против 0, доведя целевой диапазон до 3,75–4,00%. Доходность 10-летних бумаг так и не вернулась к 5% ни в сколько-нибудь убедительной форме, а 30-летние сейчас находятся около 5,3%. Биткоин при этом все равно вырос.
Движение шло примерно от $76 800, когда мы в последний раз писали, до примерно $87 400 в понедельник 21 сентября — это его самый высокий уровень с января, и неделю он закрыл на $84 457. Это выше майского еженедельного закрытия $82 193, а значит это первый более высокий максимум после пика октября 2025 года. В течение одиннадцати месяцев каждый рост останавливался ниже предыдущего. На этот раз — не так. Это также второе подряд еженедельное закрытие выше 50-недельной простой скользящей средней — примерно на $77 700 — после 45 недель под ней. Мы отмечали более быструю экспоненциальную версию этой линии ещё в августе. Медленная теперь последовала за ней и удержалась.
В понедельник биткоин немного отступил: после того как президент Трамп отверг семидневное прекращение огня Ирана, а Brent снова подпрыгнул выше $106, цена скользнула в зону $83 200–83 600. Сейчас биткоин торгуется примерно около $84 000, а эфир — около $2 680. Биткоин всё ещё примерно на 33% ниже своего пика октября 2025 года ($126 198) — это самое маленькое значение с тех пор, как мы начали публиковать эти цифры.
Квартал закрывается сегодня вечером. Третий квартал открылся около $58 500, поставил минимум около $57 700 и вырос примерно на 42% — достаточно, чтобы поглотить весь убыток второго квартала на трёхмесячном графике. Подтверждение появится только когда свеча закроется.
Под ценой есть две вещи, которые важнее самой свечи.
Во-первых, кто за это заплатил. US спотовые ETF на биткоин привлекли $2,39 млрд за прошлую неделю — лучшую неделю с октября 2025 года, — а краткосрочные держатели отправили в биржи примерно 47 600 BTC в ходе движения, что стало одним из крупнейших таких всплесков за всю историю. Это новый спрос, который встречается со старым предложением — почти строго на той цене, где средний покупатель ETF выходит в ноль.
Во-вторых, и это отдельный раздел, посвящённый именно сегодняшнему: Open USD сегодня запущен в работу. Visa, Mastercard, Stripe, Coinbase и Shopify поставили свои имена и обязательства по ликвидности более чем на $1 млрд за долларовым стейблкоином, который отдаёт почти весь свой резервный доход тому, кто его распространяет. Фед только что сделал этот доход более ценным. Чьё-то маржинальное пространство сейчас оплатит это.
В этом выпуске я разберу, что именно подтолкнуло движение, как макрокатализаторы сжимаются в высокоэффективное «окно», что ончейн-потоки показывают о поведении держателей и где может появиться следующая структурная инерция.
Давайте к сути.
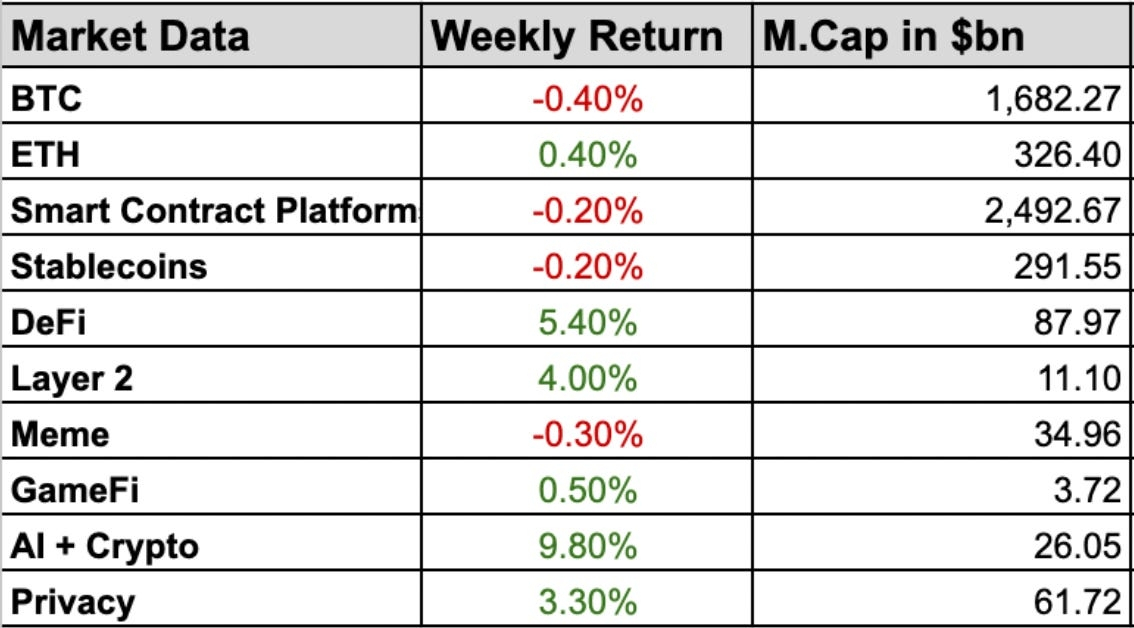
1. Секторная динамика и ключевые события
Open Standard запустила Open USD (OUSD) в Ethereum, Solana, Base и Tempo, при обязательствах по ликвидности более чем на $1 млрд от Coinbase, Mastercard, Shopify, Stripe и Visa. Сейчас в сети числится более 200 компаний. Раздел 2 — полностью про это.
SEC выдала пятилетнее «положение об освобождении от инноваций», позволяющее некоторым токенизированным акциям США торговаться на блокчейн-основанных системах. CFTC затем выпустил руководство, разрешающее зарегистрированным фирмам инвестировать деньги клиентов в токенизированные активы и вести записи в блокчейне. Оба решения появились в течение десяти дней после того, как CLARITY провалился.
Нью-Йоркская фондовая биржа (NYSE) подписала меморандум о взаимопонимании с Blockchain.com, что даст её 44 млн счетов доступ к токенизированным акциям США и ETF на планируемой NYSE площадке формата 24/7. Это соглашение о совместной работе, а не запуск. Никаких сроков, списка акций или пока даже регуляторного одобрения.
ARK Invest токенизирует свой фонд ARK Venture Fund на $1,3 млрд через Securitize в Ethereum. Фонд держит доли в частных компаниях OpenAI, Anthropic, Stripe и Databricks. Wall Street Journal сообщает, что Ondo и BlackRock будут приносить в ончейн токенизированные «интеллектуальные портфели».
SoFi начала рассчитываться по дебетовым и кредитным карточным транзакциям в сети Mastercard через собственный стейблкоин SoFiUSD и переносит всю свою карточную программу туда — ожидается, что это превысит $25 млрд в год. Торговцы (мерчанты) никогда не касаются токена. Они просто получают оплату по выходным.
IBM подключилась к blockchain-реестру Swift, чтобы банки могли отправлять токенизированные инструкции по депозитам через ISO 20022-сообщения, которые они уже используют. В пилоте участвуют 17 учреждений. Шесть крупнейших банков Канады изучают токенизированные депозиты канадского доллара для межбанковских платежей.
Федеральная резервная система предложила правила по резервам и капиталу для эмитентов стейблкоинов в рамках закона GENIUS Act, который вступает в силу в январе 2027. Токены должны быть полностью обеспечены краткосрочными векселями Казначейства или аналогичными ликвидными активами. Предложение получило предупреждение изнутри совета: его антиплатежно-отмывочный стандарт может быть слишком слабым.
Binance инвестировала $100 млн в Circle, чтобы продвигать USDC на развивающихся рынках. Отдельно, Bloomberg сообщает, что Министерство юстиции США расследует, нарушила ли Binance санкции против Ирана. Это расследование, а не обвинение.
Financial Times раскрыла, что Саудовская Аравия вышла из mBridge — проекта, возглавляемого Китаем, по расчётам по трансграничным платежам в цифровых валютах центральных банков. Выход произошёл в мае 2025 года. Новым является только раскрытие информации.
Bitget подтвердил несанкционированные переводы с некоторых горячих кошельков, затронувшие примерно $351,6 млн, и приостановил вывод средств. Биржа указала на северокорейских хакеров. Рассматривайте эту атрибуцию как предварительную, пока не появится полный пост-мортем.
JPMorgan оценивает среднюю себестоимость производства биткоина примерно в $85 000. Цена провела 280 дней ниже этого уровня — дольше, чем 224-дневная полоса в 2018 году — прежде чем ненадолго подняться выше на прошлой неделе. Хешрейт упал примерно на 19% от октябрьского пика, а сложность — примерно на 15%.
Riot Platforms досрочно погасила обеспеченный биткоином кредит на $200 млн, одновременно всё сильнее заходя в AI дата-центры, включая заявленную сделку на $9 млрд с Anthropic. Майнеры превращаются в арендодателей.
Strategy впервые за три недели купила Bitcoin: $75,7 млн в среднем по $79 670 — примерно 950 BTC. Она также хочет выплачивать ежедневные дивиденды по четырём своим привилегированным акциям — при условии голосования акционеров 28 октября. Акции подскочили более чем на 27% в понедельник 21 сентября.
BitMine добавила 12 500 ETH и теперь держит 5 983 940 ETH — примерно 4,9% предложения по её собственной оценке. Примерно в 13,6 раза больше ETH стоит в очереди на вход в стейкинг, чем на выход из него.
Coinbase запустила заёмные продукты с фиксированной ставкой, обеспеченные биткоином, через Morpho. Ставка фиксирована, как и дата погашения, поэтому залог можно ликвидировать по сроку даже если цена никогда не падала. Теперь у заёмщиков есть два риска: цена и календарь.
Coinbase заявила, что Grok от xAI — её ведущий клиент для «агентной» торговли, то есть для систем ИИ, которые торгуют сами по себе. Она также помогла Microsoft демонтировать EvilTokens — сеть киберпреступлений, управляемую ИИ. CFTC проводит своё первое круглое обсуждение по ИИ и агентным финансам 28 октября.
Виталик Бутерин опубликовал эссе, в котором утверждается, что после апгрейда Hegota в 2027 году Ethereum будет двигаться в сторону проверки математических доказательств вместо повторного прогону каждой транзакции. Glamsterdam, который выйдет в четвёртом квартале, будет первым. Solana начала тестировать Alpenglow, цель которого — сократить финализацию примерно с 12,8 секунды до примерно 150 миллисекунд. Только тестовая сеть, пока.
CME запустит фьючерсы на Bitcoin Cash и Uniswap 19 октября, а её судебная тяжба с CFTC по розничным perpetual-фьючерсам продолжается.
Гонконг планирует запустить пилот по токенизированным Treasury Bills Exchange Fund к концу 2026 года. Базовый сценарий Citi оценивает токенизированные финансовые активы в $5,5 трлн к 2030 году. Это прогноз, а не факт.
AMD впервые закрылась выше капитализации в $1 трлн — после скачка почти на 10% за одну сессию — как агент Meta Muse поднялся на вершину App Store. Nasdaq 100 прибавил примерно 2,1% на прошлой неделе против 0,6% для S&P 500.
Президент Трамп и президент Си продлили торговое перемирие ещё на два месяца — до 10 января 2027 года — с тарифным облегчением примерно на $30 млрд товаров в обе стороны. Ничего по редкозёмам или продвинутым чипам.
Банк Японии повысил свою ключевую ставку до 1,25% с 24 сентября — после того как ЕЦБ сделал это ранее в этом месяце. Три крупных центральных банка уже ужесточили политику в течение трёх недель.
2. Open USD: «Поплавок» растёт для аукциона
Самый важный запуск квартала — это был не новая сеть и не новый токен. Это был доллар.
Open USD (OUSD) сегодня запущен в Ethereum, Solana, Base и Tempo. Он выпускается через Bridge — инфраструктурную компанию для стейблкоинов, купленную Stripe за $1,1 млрд, — и управляется отдельной компанией под названием Open Standard. Пять партнёров-основателей — Coinbase, Mastercard, Shopify, Stripe и Visa — обязались предоставить более $1 млрд ликвидности и получили равные доли в капитале. Резервы ведут BlackRock, BNY и Lead Bank, с обещанными ежемесячными аттестациями. Kraken и Uniswap — торговые площадки с первого дня, а поддержка Coinbase начинается завтра.
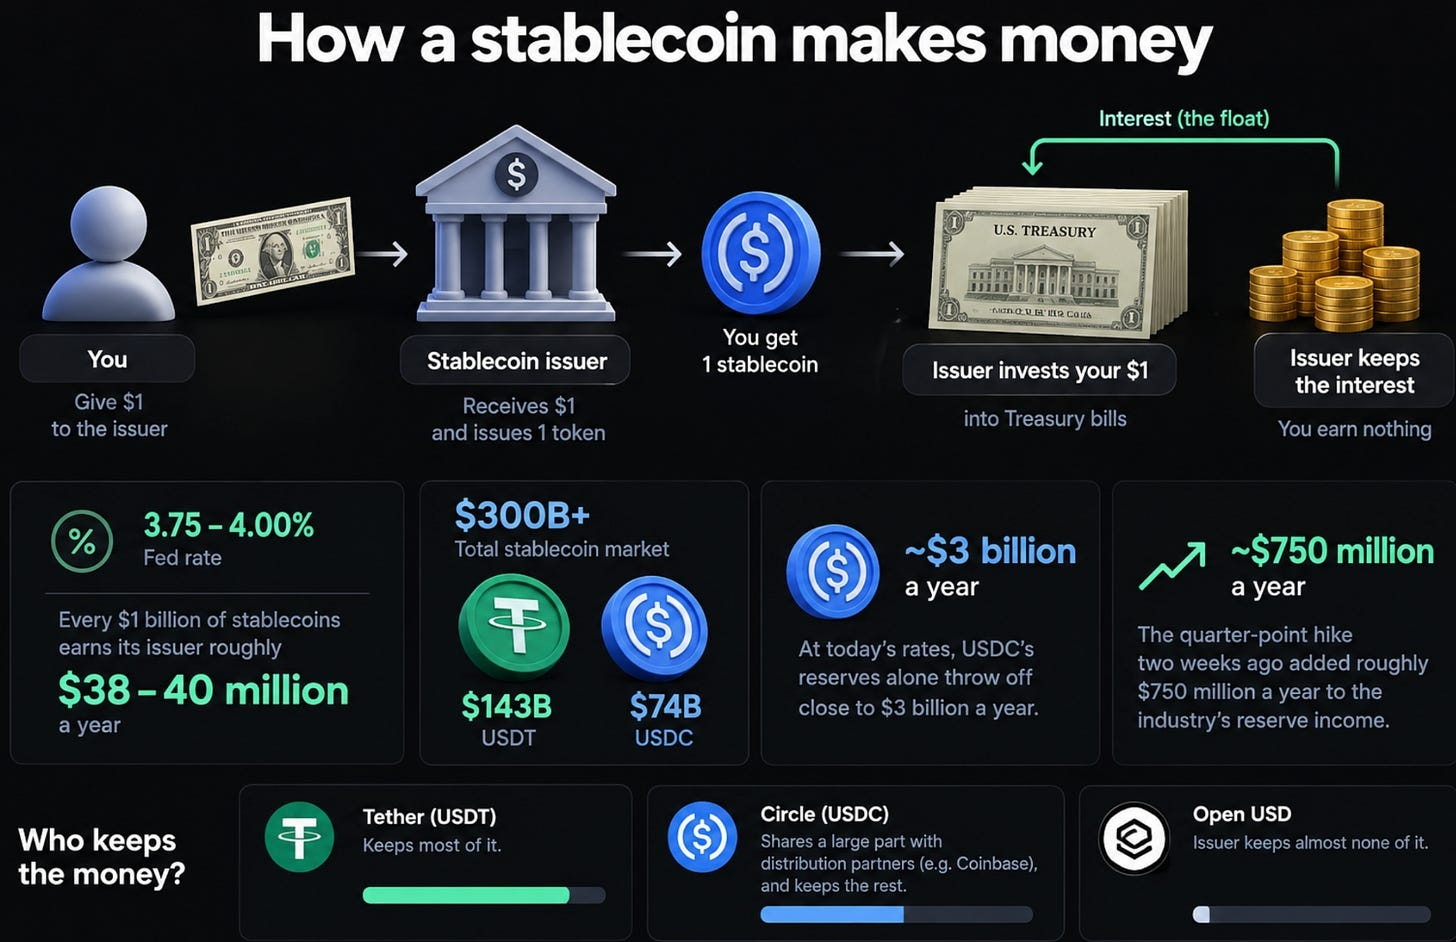
Чтобы понять, почему это важно, начните с того, как стейблкоин зарабатывает деньги.
Как стейблкоин зарабатывает деньги
Ты отдаёшь эмитенту один доллар и получаешь один токен. Эмитент кладёт твой доллар в казначейские векселя и оставляет проценты себе. Ты ничего не зарабатываешь. Эти проценты называются «поплавок» (float), и это весь бизнес.
При ставке ФРС 3,75–4,00% каждый $1 млрд стейблкоинов приносит её эмитенту примерно $38–40 млн в год.
Отчётность в день запуска ставит рынок выше $300 млрд: USDT Tether — около $143 млрд, а USDC Circle — около $74 млрд. По сегодняшним ставкам одни лишь резервы USDC дают почти $3 млрд в год.
Повышение на четверть пункта две недели назад добавило отрасли примерно $750 млн в год к резервному доходу. Warsh не имел в виду, чтобы эмитенты стейблкоинов стали богаче. А вот получилось.
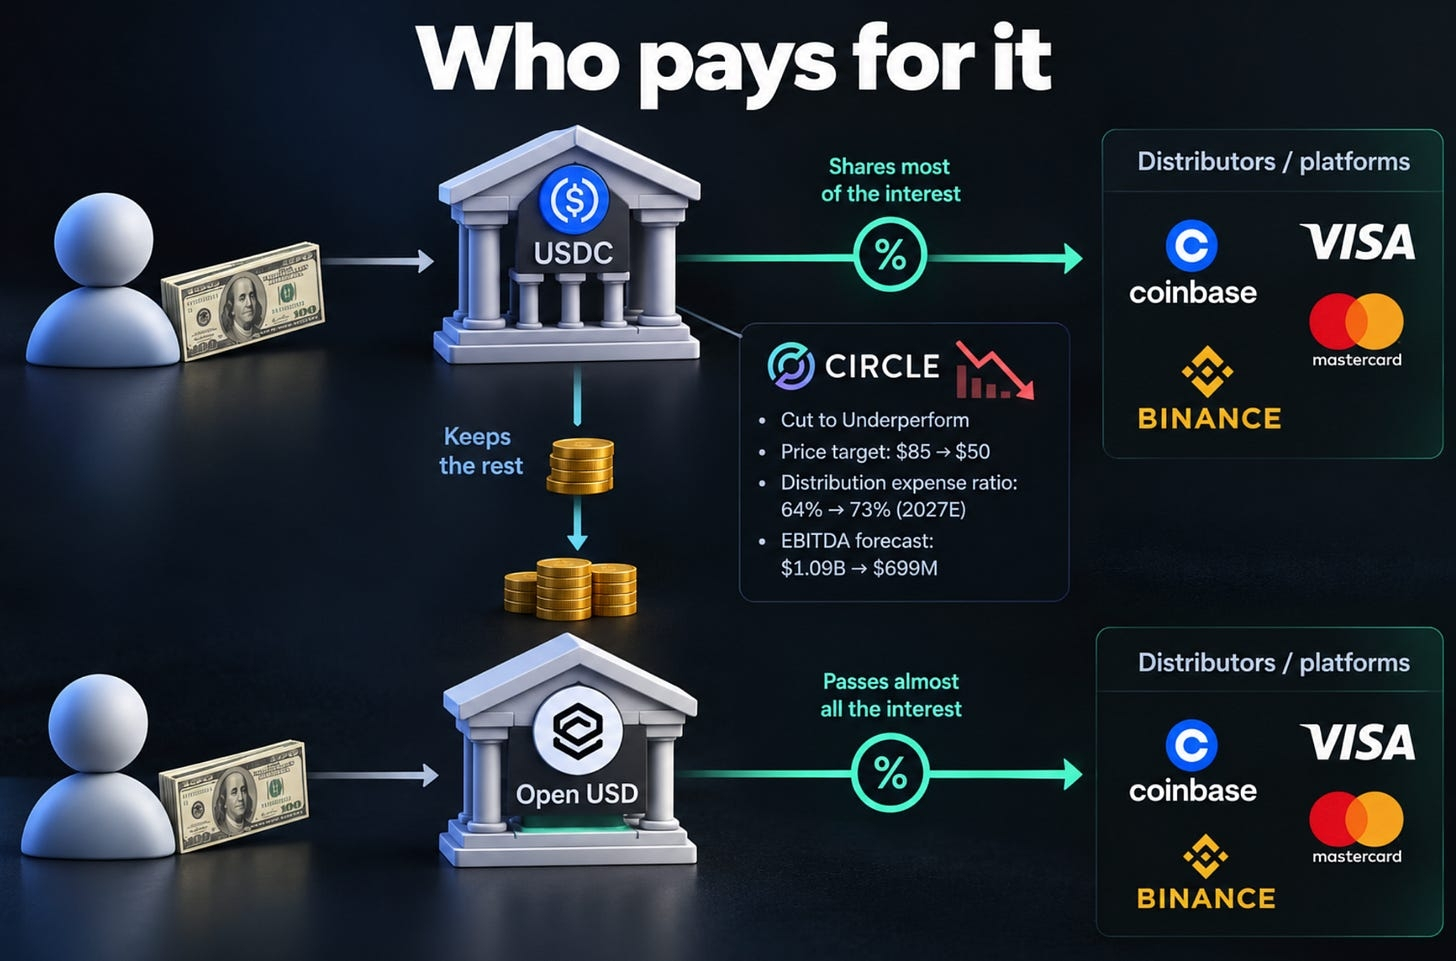
До сегодняшнего дня было два ответа на вопрос, кто забирает эти деньги. Tether забирает большую часть. Circle делится большой частью с платформами, которые распространяют USDC — в первую очередь Coinbase — и оставляет себе остальное.
Open USD — третий ответ. Эмитент оставляет почти ничего.
Что именно изменила Open Standard
Почти весь резервный доход уходит компаниям, которые запускают OUSD в обращение — пропорционально тому объёму предложения, который они вводят в оборот.
Эмиссия и выкуп бесплатны, один к одному, в любом объёме. Для бизнеса, который перемещает крупные суммы между банковскими долларами и токен-долларами, эта комиссия была реальной статьёй расходов.
Большая часть капитала компании должна быть выдана в течение следующих четырёх-пяти лет — и основателям, и неоснователям, в зависимости от того, сколько каждый из них обеспечивает предложения и какой объём транзакций генерирует. Передвигаются не токены «просто для парковки». Передвигаются токены как таковые.
Ожидается, что учредительская группа вырастет до 10–12 компаний, а совет будет сформирован из её представителей. Open Standard стремится подчеркнуть, что это компания с владельцами и управленческой командой, а не комитет из 200 человек.
Проще говоря, стейблкоин превратили в кооператив. Компании, которые его распространяют, владеют им и забирают его доход.
Если это звучит знакомо — должно. Примерно так начинали Visa и Mastercard: как сети, принадлежащие банкам, которые выпускали карты, задолго до того, как кто-либо из них вышел на биржу. Двое из пяти основателей заново собирают свою историю происхождения на blockchain.
Есть второй эхо-эффект. Семь лет назад группа во главе с Facebook пыталась запустить частную цифровую валюту под названием Libra. Visa, Mastercard и Stripe были среди первых имён в списке участников и среди первых, кто ушёл, когда регуляторы оттолкнули. Coinbase и Shopify тоже были членами. Все пятеро вернулись. Разница в том, что на этот раз федеральный закон говорит им, каким должен быть стейблкоин.
Кто платит за это
Circle, первый.
Mizuho ожидал это в июле. Он понизил Circle до «Underperform», снизил целевую цену с $85 до $50, повысил оценку распределения Circle в 2027 году и коэффициента расходов на транзакции с 64% до 73% и урезал прогноз скорректированной EBITDA с $1,09 млрд до $699 млн.
Логику стоит проговорить. Circle не нужно терять ни доллара USDC, чтобы это нанесло вред. Её дистрибьюторам достаточно иметь убедительную альтернативу. Каждый партнёр, заново договаривающийся о своей доле выручки от USDC, теперь может указать на число — и это число «почти всё».
Coinbase, Visa и Mastercard по-прежнему важные партнёры по USDC. Поддержка OUSD не означает отказ от USDC. Это означает, что теперь они сидят по обе стороны стола.
Инвестиция Binance в Circle в размере $100 млн за тот же короткий период — чтобы продвигать USDC на развивающихся рынках — выглядит как фиксация Circle по дистрибуции в том регионе, где основатели OUSD наиболее слабы.
Затем — банки, но медленнее. Закон GENIUS Act уже запрещает эмитенту платить процент людям, которые держат его токен. OUSD не платит держателям. Он платит дистрибьюторам. Что дистрибьютор делает с этим доходом — оставляет ли себе, снижает ли им merchant fees, отдаёт ли часть клиентам в качестве вознаграждений — это ровно тот вопрос, который переговоры CLARITY пытались урегулировать. Эти формулировки застопорились в законопроекте две недели назад. Open USD запустили прямо в образовавшийся зазор.
Оговорки
$1 млрд — это обязательство, которое будет поставлено в ближайшие месяцы, а не баланс. На фоне рынка $300 млрд это примерно треть одного процента.
Бэкеры Tempo говорят о $1 млрд OUSD в этой сети в течение нескольких месяцев, более $10 млрд — в 2027 году и потенциально свыше $100 млрд после этого. Это надежды одной сети для себя, а не цифры, которые кто-то обязан достигать.
Стейблкоин полезен, потому что он ликвиден, а ликвиден он потому, что его используют. Захват USDT в трейдинге и в развивающихся рынках не связан с тем, кто получает процент. OUSD на самом деле туда не нацелен. Его цель — расчёты по картам, валютный обмен, трансграничные платежи и кредитование — то, где его основатели уже владеют клиентом.
Отдать «поплавок» работает только в масштабе. Эмитент, который оставляет себе крошечную долю доходности, нуждается в очень большом предложении, чтобы покрывать свои затраты, и если ставки когда-нибудь падают, пирог уменьшается для всех сразу.
Владелец по умолчанию всё равно ничего не зарабатывает. Это перенос денег от эмитентов к дистрибьюторам. Дойдёт ли хоть что-то до человека, который реально держит токен, зависит от того, насколько жёстко эти дистрибьюторы конкурируют друг с другом.
Почему это выходит за рамки крипто
Каждый доллар стейблкоина — это покупатель казначейских векселей (Treasury bills). С августа мы пишем о том, что казначейство не может найти достаточно покупателей на дальнем конце кривой, и о том, что гиперскейлеры занимают в той же части кривой. Сеть стейблкоинов, принадлежащая двум крупнейшим карточным схемам, не решает проблему 30-летних бумаг. Резервы лежат во векселях, а не в облигациях. Но это даёт Вашингтону растущего покупателя на «переднем конце» — того, кто не торгуется по цене, что делает легче опираться на заимствования с короткими сроками. На этом фоне появляются отчёты, что администрация изучает способы вывезти долларовые стейблкоины за рубеж.
Наша оценка: конкурс стейблкоинов перестал быть про то, у кого самый доверенный доллар, и превратился в аукцион за дистрибуцию. Это хорошо для мерчантов и платформ, неприятно для маржи Circle и медленная проблема для банковских депозитов. Для биткоина на этой неделе ничего не меняется — то же самое мы говорили про Корею и perpetuals: инфраструктура может расширяться, не двигая сам актив. А места, где это чувствуется, — это сети, которые несут предложение.
3. Макрофон (фон на рынке)
1. PCE: хорошее число имеет звёздочку
Похоже, сегодняшняя публикация была подарком.
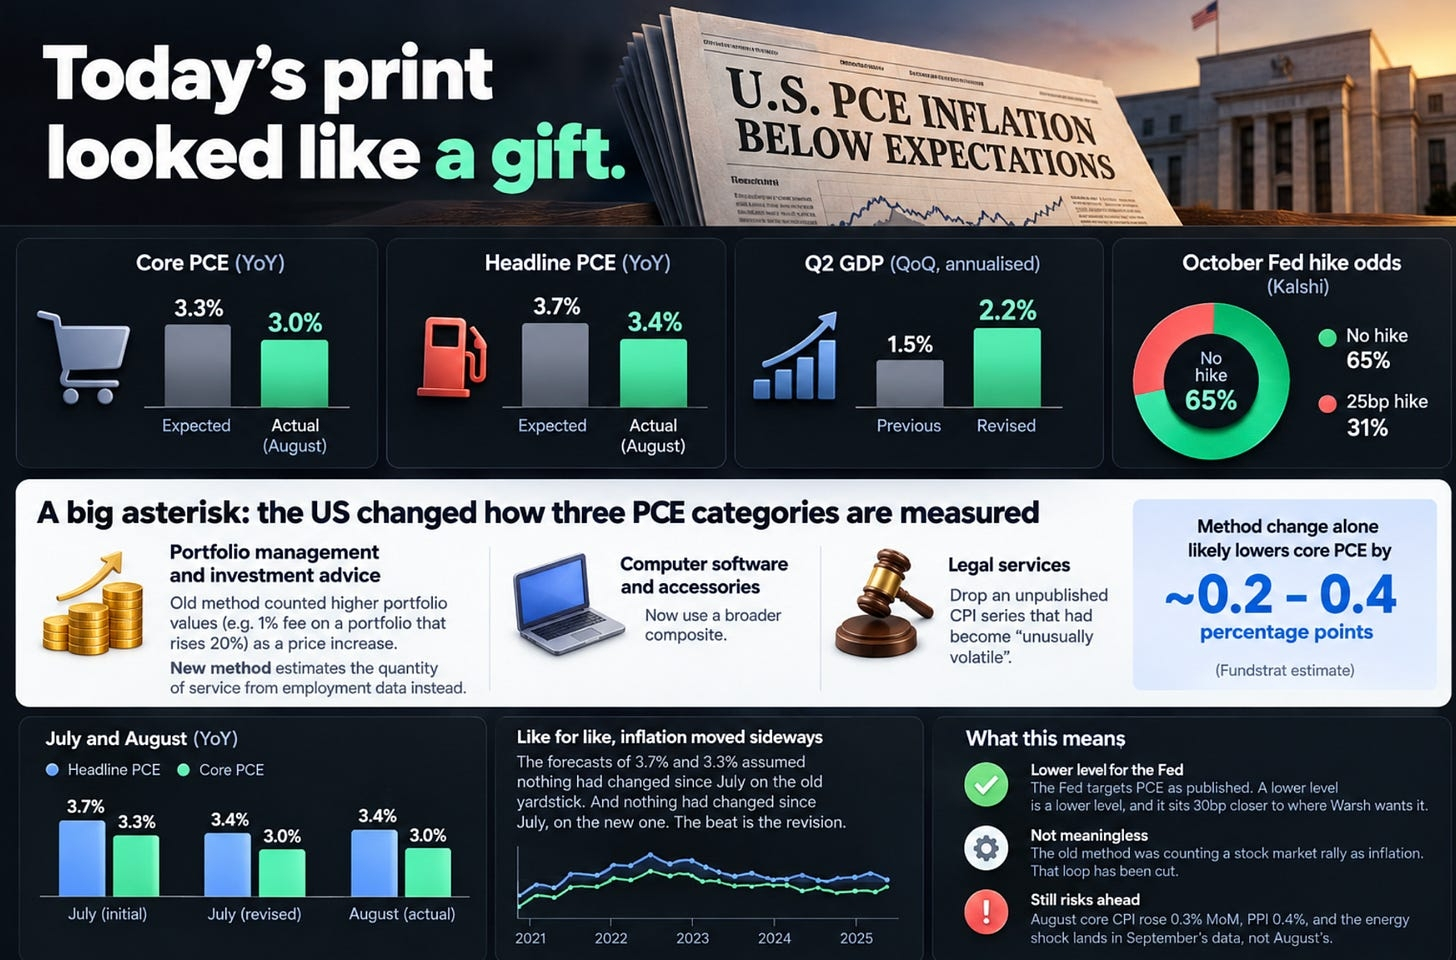
Базовый PCE за август: 3,0% за двенадцать месяцев против ожидаемых 3,3%.
Заголовочный (headline) PCE: 3,4% против ожидаемых 3,7%.
ВВП за второй квартал пересмотрели вверх до 2,2% с 1,5%.
Kalshi теперь оценивает 65% вероятности, что повышения в октябре на встрече не будет, и 31% — что будет ещё одно повышение на 25 б.п. В понедельник рынок склонялся в другую сторону — примерно на 56% в пользу повышения.
Теперь — звёздочка. Начиная с этого релиза США изменили способ измерения трёх категорий PCE и пересмотрели данные назад до 2021 года.
Управление портфелем и инвестиционные рекомендации. Это большой пункт. Если советник берёт 1% от активов и портфель растёт на 20%, комиссия в долларах вырастет на 20%, даже если советник ни разу не поднимал ставку. Старый метод учитывал часть этого как рост цены. Новый — оценивает объём услуги по данным о занятости вместо этого.
Компьютерное программное обеспечение и аксессуары теперь используют более широкий составной показатель.
Юридические услуги исключили из опубликованной серии CPI, которая стала «необычно волатильной».
Оценки того, что сама смена метода снимает с базового PCE, начинаются примерно с 20 базисных пунктов. Fundstrat заранее спорил за 0,2–0,4 процентного пункта.
Вот арифметика, которая важна. Изначально июль сообщали как 3,7% поheadline и 3,3% по core. Это были числа на столе Warsh в Jackson Hole. Оба значения сегодня пересмотрели вниз на 30 базисных пунктов — до 3,4% и 3,0%. Август пришёл на 3,4% и 3,0%.
Так что прогнозы 3,7% и 3,3% были прогнозами того, что на старой «линейке» с июля ничего не изменилось. И на новой «линейке» тоже ничего не изменилось с июля. «Победа» — это пересмотр. Если сравнивать «как было», инфляция пошла вбок.
Это не делает всё бессмысленным.
Фед ориентируется на PCE, как он публикуется. Ниже уровень — значит ниже уровень, и он находится на 30 б.п. ближе к тому, чего хочет Warsh.
В старом методе была реальная странность. Рост фондового рынка считали инфляцией, а эту инфляцию потом использовали, чтобы обосновать ставки, которые давят на акции. Этот цикл разорвали.
Но смена «линейки» не делает бензин дешевле. Базовый CPI в августе всё ещё вырос на 0,3% за месяц, цены производителей — на 0,4%, а энергетический шок, который мы описывали две недели назад, попадает в данные сентября, а не августа.
Мы не читаем все эти 30 базисных пунктов как дезинфляцию. Часть — это замена «линейки». Первая реакция рынка — взять число буквально. Вторая обычно включает чтение сносок.
2. Ормуз: карта маршрута — это не повторно открытый пролив
Когда мы в последний раз писали, Брент коснулся $109,80, и все три экспортных маршрута Саудовской Аравии находились под давлением. Произошло две вещи.
Саудовская Аравия работала над восстановлением повреждённой мощности её трубопровода, что смягчило самый срочный из наших трёх обратных отсчётов.
24 сентября в Нью-Йорке встретились американские и иранские переговорщики, чтобы обсудить поэтапную сделку: Иран снова открывает Ормуз, а Вашингтон снимает морскую блокаду, которую ведёт с июля. Тегеран предложил снова открыть пролив в течение семи дней, если блокада будет снята, активы будут разморожены и боевые действия закончатся на всех направлениях. Он даже «припарковал» своё требование по транзитным сборам в отдельном соглашении. Это реальная уступка.
К пятнице Брент снизился примерно до $104–105, а WTI сдвинулся к низам в районе $90. Затем в понедельник президент Трамп отклонил семидневное предложение, и Брент вернулся выше $106 уже утром.
Мы бы с осторожностью отнеслись к оптимизму по трём причинам.
Это не первый раз в 2026 году, когда Ормуз выглядит близко к тому, чтобы снова открыться. Исламабадский меморандум июня обещал ровно это и рухнул в течение нескольких недель.
Два члена экипажа пострадали при необъяснённых атаках в проливе 21 сентября — за три дня до начала переговоров.
Ничего в структуре конфликта не изменилось. Обе стороны всё ещё спорят о том, кто контролирует воду.
Карта маршрута — это не прекращение огня, и прекращение огня — это не повторное открытие пролива.
Для крипто геополитика менее важна, чем то, что нефть делает с математикой ФРС. Warsh назвал растущую нефть одной из причин действовать. Если сырая нефть будет дрейфовать ниже на протяжении октября, одна нога в ястребином сценарии уйдёт вместе с ней. Если Brent удержится выше $100, октябрьское повышение останется в силе, что бы сегодня ни говорил PCE. Заголовок про Ормуз в любом направлении теперь важнее для биткоина, чем любой отдельный релиз данных. Понедельник это доказал.
3. Облигации, рабочие места и перемирие
10-летняя доходность — около 5%: в конце прошлой недели она просела чуть ниже на фоне того, что нефть ослабла. 30-летняя — около 5,3%. Это всё ещё проблема премии за срок, а не проблема ФРС. И один мягкий инфляционный релиз с приложенной сноской этого не меняет.
ADP сообщила о добавлении 90 000 рабочих мест в частном секторе в сентябре — против оценок 70 000–73 000 и пересмотренных 36 000 в августе. Образование и здравоохранение добавили 55 000, досуг и гостеприимство — 22 000, а финансовая деятельность потеряла 16 000. Базовая зарплата растёт на 3,2% в год. Официальный отчёт выйдет в пятницу. После августовских 162 000 против консенсуса около 56 000, никто не должен принимать прогноз на веру.
Сложи всё вместе — и выходит, что у Феда более низкое число по инфляции, более сильное по росту и рынок труда, который не ломается. Это аргумент за терпение в октябре, а не за снижение.
Президент Трамп и президент Си продлили торговое перемирие до 10 января 2027 года: на примерно $30 млрд товаров в обе стороны — тарифное облегчение, китайское обязательство покупать минимум 10 млн тонн американского угля в каждый из 2027 и 2028 годов и рабочая группа по ИИ. По редкозёмам — ничего; по продвинутым чипам — ничего; а пакет вооружений Тайваню на $14 млрд всё ещё под рассмотрением. Вердикт рынка был: «хотя бы не хуже» — и в этой обстановке этого достаточно.
Решение Банка Японии довести ставку до 1,25% поднимает политику до самого высокого уровня с 1995 года. При этом на фоне ужесточения со стороны ЕЦБ и ФРС в этом месяце, иеновое фондирование, которое питало рисковые сделки годами, становится дороже — одновременно с тем, как растёт стоимость долларов.
Одна дата, которую стоит держать в поле зрения: расширенная программа обратного выкупа (buyback) Казначейства всё ещё запланирована завершиться 4 ноября — на следующий день после выборов на промежуточных выборах и за неделю до следующего решения ФРС.
4. Инсайты по ETF
Маржинальный покупатель вернулся, но быстро ослаб. ETF на биткоин привлекли $2,39 млрд на прошлой неделе — свою самую сильную неделю с октября 2025 года; в понедельник в одиночку — $999 млн, лидировали BlackRock’s IBIT. Но темп резко ухудшился:
$999M → $715M → $347M → $195M → $134M — от понедельника до пятницы. Приток покупок упал на 87% за неделю, и биткоин повторил тот же паттерн: пик пришёлся на понедельник, а дальше цена поползла вниз, даже когда деньги продолжали приходить.
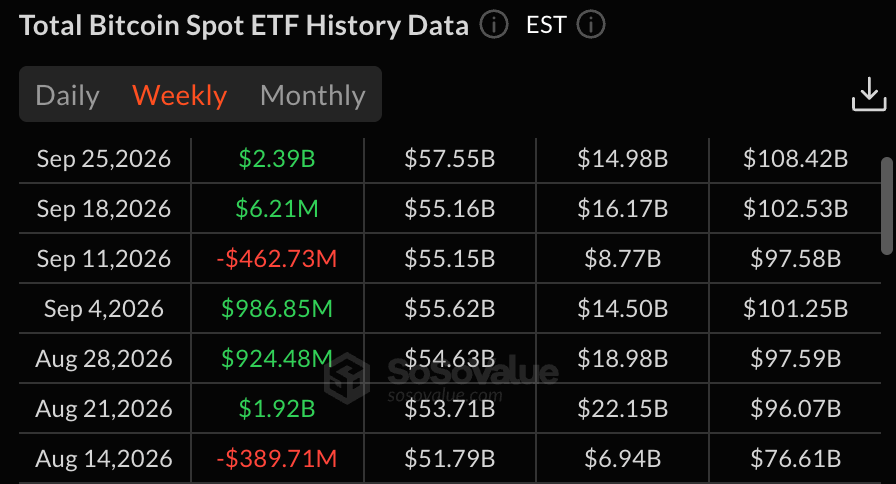
Спрос на ETF стал положительным за год, но уровень $82K — тот, который имеет значение. К 13 июля ETF на биткоин были в «минусе» по 2026 году на $5,69 млрд; примерно $6 млрд с тех пор вернулось обратно. Спотовые ETF теперь держат около 1,27 млн BTC — почти 6% от всего биткоина, когда-либо добытого. Аналитики оценивают, что средний инвестор в ETF вошёл примерно на $82K — это также совпадает с майским максимумом. Поэтому уровень одновременно является техническим маркером и потенциальной точкой безубыточности для институционалов.
Покупка поглощает реальный фиксационный спрос. CryptoQuant показывает, что краткосрочные держатели отправляли примерно 47 600 BTC (4 млрд долларов+) на биржи по мере того, как биткоин приближался к $88K — это соответствует тому, как инвесторы фиксируют прибыль. Glassnode’s SOPR остаётся выше 1, что предполагает: монеты всё ещё продают с прибылью, не «перегружая» рынок. Тем временем понедельничные ликвидации на $1,06 млрд, включая $844 млн по шортам, добавили вынужденную покупку, но на этот раз объём добровольного спроса на ETF был почти в три раза больше. Кошельки, которые держат 100–1 000 BTC, также накопили 113 950 BTC с середины июля.
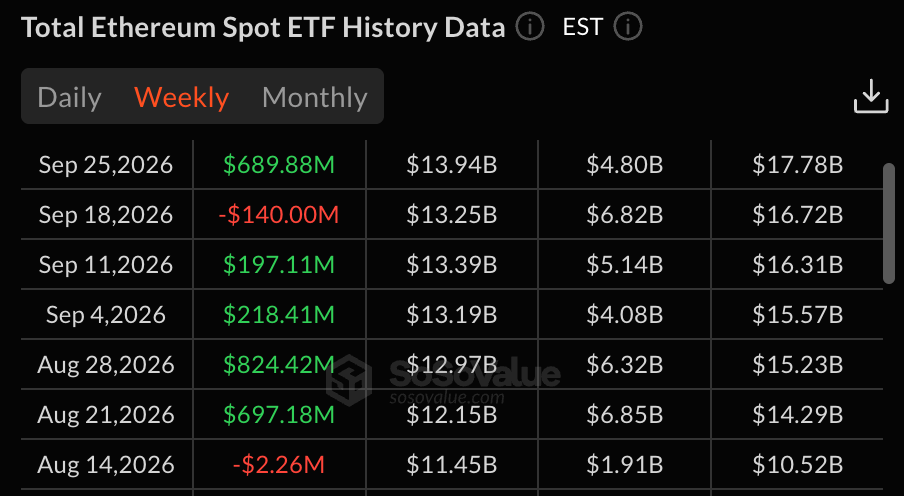
Хотя исторически необычно крупные притоки в ETF часто появляются рядом с локальными пиками, при этом открытый интерес по биткоину сейчас выше, чем примерно в 92% дней за последние три месяца. Иными словами, ралли обеспечено и реальным спотовым спросом, и кредитным плечом. Эфирные ETF добавили $270 млн в понедельник в одиночку — значит, следующий вопрос: расширится ли этот спрос за пределы биткоина.
5. Что дальше на неделе
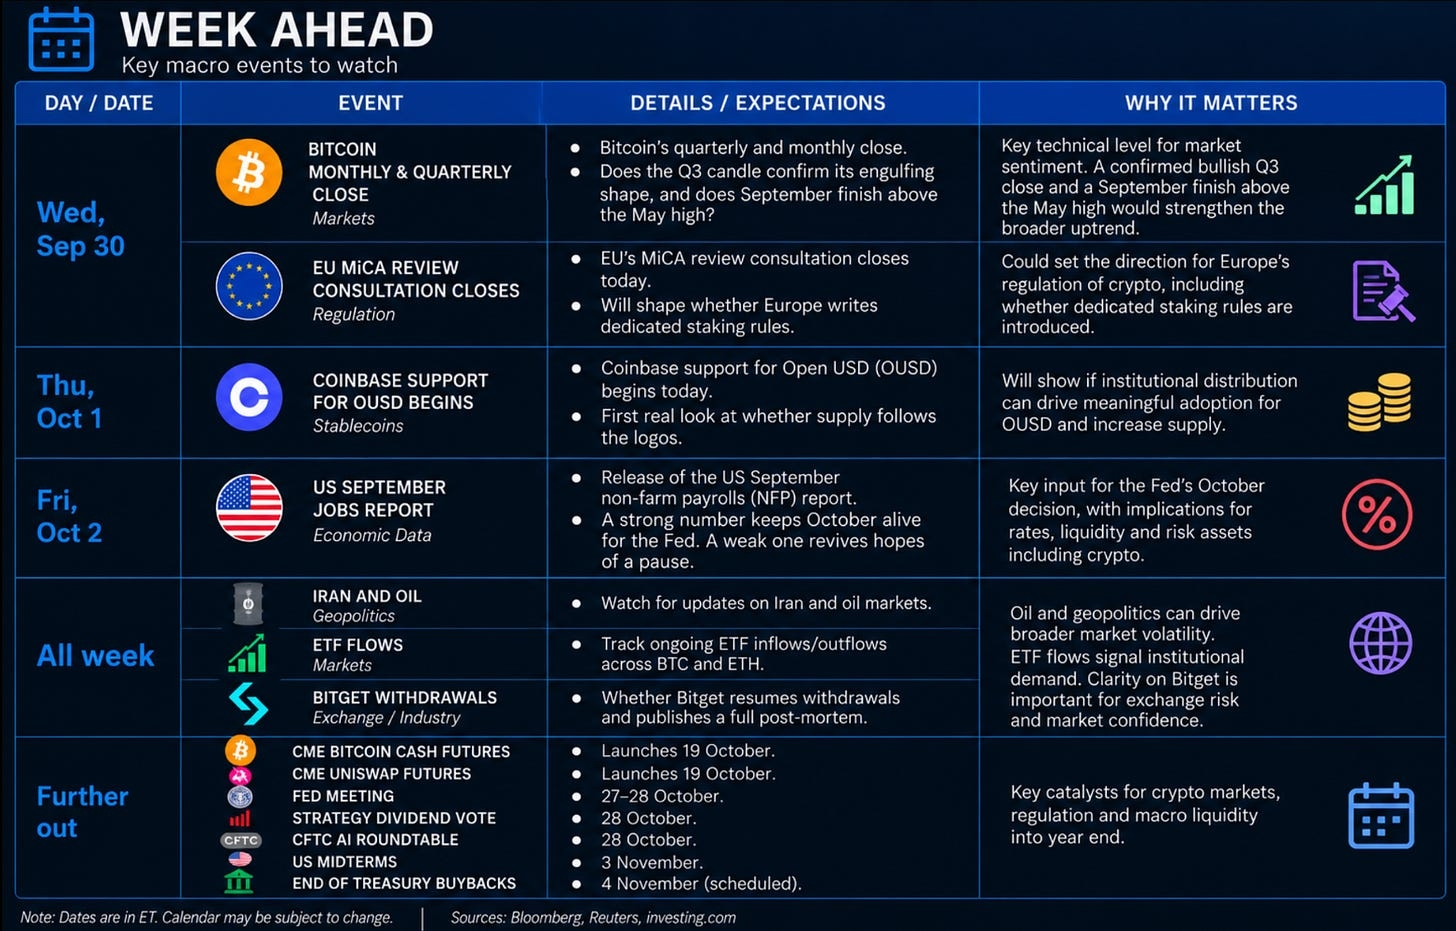
Календарь данных сейчас довольно пустой по сравнению с недавними стандартами, а основной календарь — нет. Нефть решает исход октября, и её исход решают в переговорной комнате.
6. Заключение
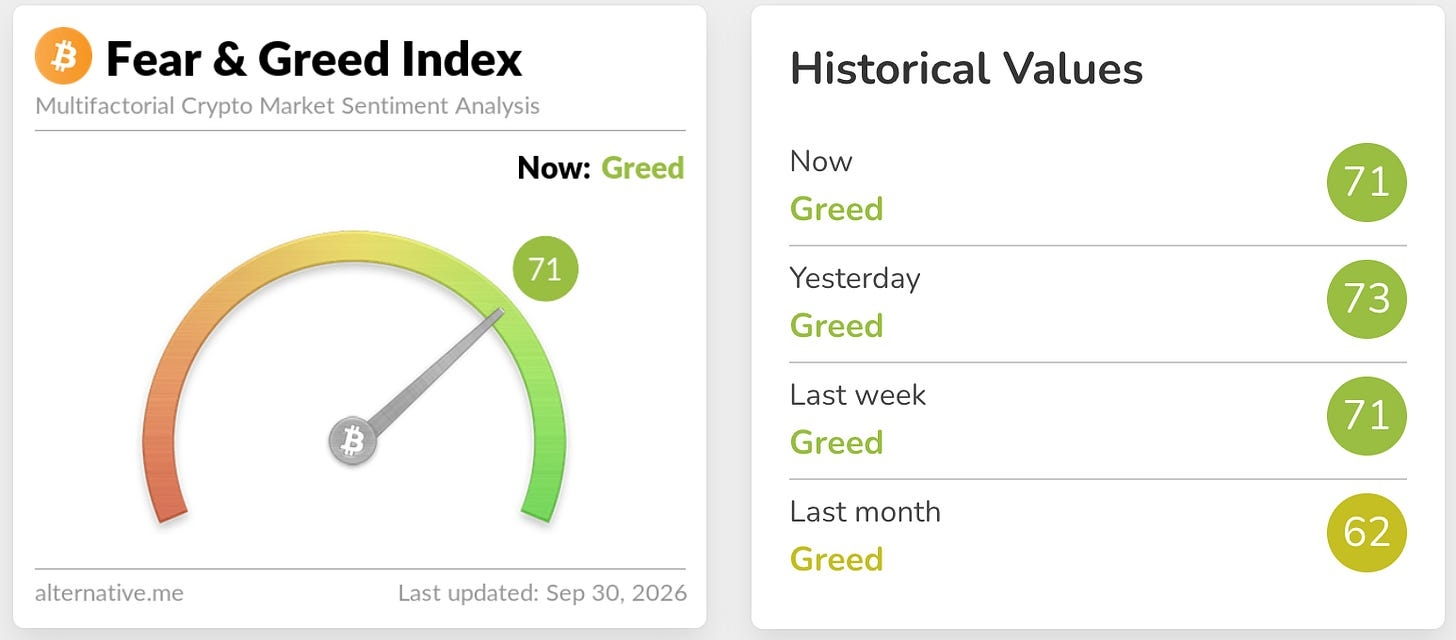
Индекс страха и жадности в крипто (Crypto Fear & Greed Index) на понедельник показал 78 — это они называют «Экстремальная жадность», выше 69, когда мы в последний раз писали. Полтора месяца назад он был в «Страхе».
Данные стола Wintermute добавляют к этому ощущению число: широта по альткоинам растянута до уровней, которые обычно сопровождались плоскими или отрицательными неделями более чем в 80% случаев, хотя в начале цикла исключения случаются чаще.
Честная формулировка того, где мы сейчас. Биткоин сделал то, чего не смог сделать три раза с августа. Он пробил $82 000, закрыл неделю выше майского максимума и сделал это при повышающемся Феде и 10-летней доходности на 5%. Это либо начало другого режима, либо позднее поступление макродавления. Одна неделя доказательств не поможет отличить одно от другого.
Также биткоин ещё не пробил «стену предложения», о которой мы говорили с августа. Он продавил её верхушку до $87 400, встретил более $4 млрд монет, идущих на биржи, и закрылся ближе к середине на $84 457. Биткоин внутри стены, но не прошёл через неё.
Уровни, которые теперь это решают:
$82 000–84 000 — зона повторной проверки (retest). Это был майский потолок и это средняя стоимость покупателя ETF. Теперь ей придётся выступать как пол, и, вероятно, её проверят больше одного раза.
Около $74 900 — линия структуры, самый свежий недельный минимум. Постоянные читатели это узнают. Именно там биткоин заложил дно в тот день, когда Сенат провалил CLARITY. Полоса поддержки бычьего недельного рынка, примерно $70 600–74 500, лежит чуть ниже. Решительное недельное закрытие ниже этой зоны говорит о том, что разворот не сработал.
Около $85 000 — это оценка JPMorgan, во что обходится добыча биткоина. Держись выше — и самому стабильному вынужденному продавцу на рынке станет легче.
$89 500–90 000 — потолок сверху.
Порядок подтверждения такой: пробой, удержание, продолжение. Биткоин сделал первый шаг. Второй начинается сейчас.
В августе бычий сценарий был про бюджетную историю. Две недели назад мы говорили, что она уже. Сегодня у неё есть вторая «нога», которой тогда не было: реальные деньги, пришедшие спустя дни после повышения ставки, при том что 10-летняя доходность на уровне 5% — и продолжавшие приходить пять сессий подряд. На этом фоне инфляционный релиз был приукрашен сменой «линейки», нефть вернулась выше $106, и один плохой заголовок утащил вниз до $110; при этом ежедневные притоки сокращались каждый день на прошлой неделе, а настроение — «Экстремальная жадность».
Вывод простой: не гонись за $87 000 — пусть $82 000 докажет себя как пол, и оцени объём под заголовок по нефти, а не как отдельную точку данных. Закрытие квартала сегодня вечером и зарплатные ведомости (payrolls) в пятницу скажут больше, чем мы можем.