

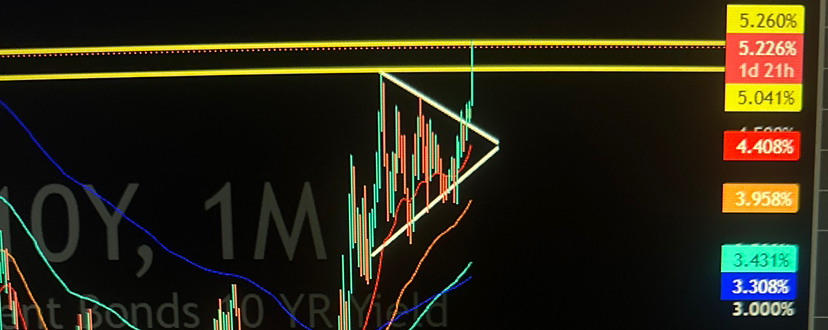

Новое обстоятельство на 30/9: рынок стал оценивать примерно 65% вероятности сохранения ставок в октябре против 55% ранее, до PCE. Доходность 2-летних UST снизилась до 4,868%, но доходность 10-летних выросла до 5,272%, а 30-летних — до 5,6298%. То есть ожидания немедленного ужесточения снизились, в то время как стоимость долгосрочного капитала ухудшилась.
Reuters связывает это длительное давление с ухудшением фискальной ситуации, более масштабным выпуском долга и энергетической инфляцией, связанной с конфликтом с Ираном; Brent приближался к 103,71 доллара.
Вывод для Zion Smart DCA: PCE лучше не перешёл в широкое ослабление ликвидности. Поэтому остаётся логичным продолжать запланированный DCA и сохранять денежный резерв возможностей, не превращая небольшие падения BTC в автоматический триггер для дополнительной покупки.
Риски и контраргументы: долгие ставки могут быть частично искажены из‑за квартального закрытия; устойчивое падение нефти или слабый payroll могут развернуть движение. Однако если 10‑летний Treasury останется около 5,3% даже при меньшей вероятности повышения ставки ФРС, то препятствие для риск‑активов становится структурным — долг, предложение облигаций и премия за срок — а не только денежно‑кредитной политикой.
Наблюдение: закрытие по Treasuries, payroll за 2/10, нефть и последующее подтверждение этого расхождения между краткими и долгими ставками.
«Рынок снизил вероятность повышения ставки ФРС — так почему же 30-летние казначейские облигации продолжали расти? Настоящее ужесточение может быть за пределами центрального банка.»