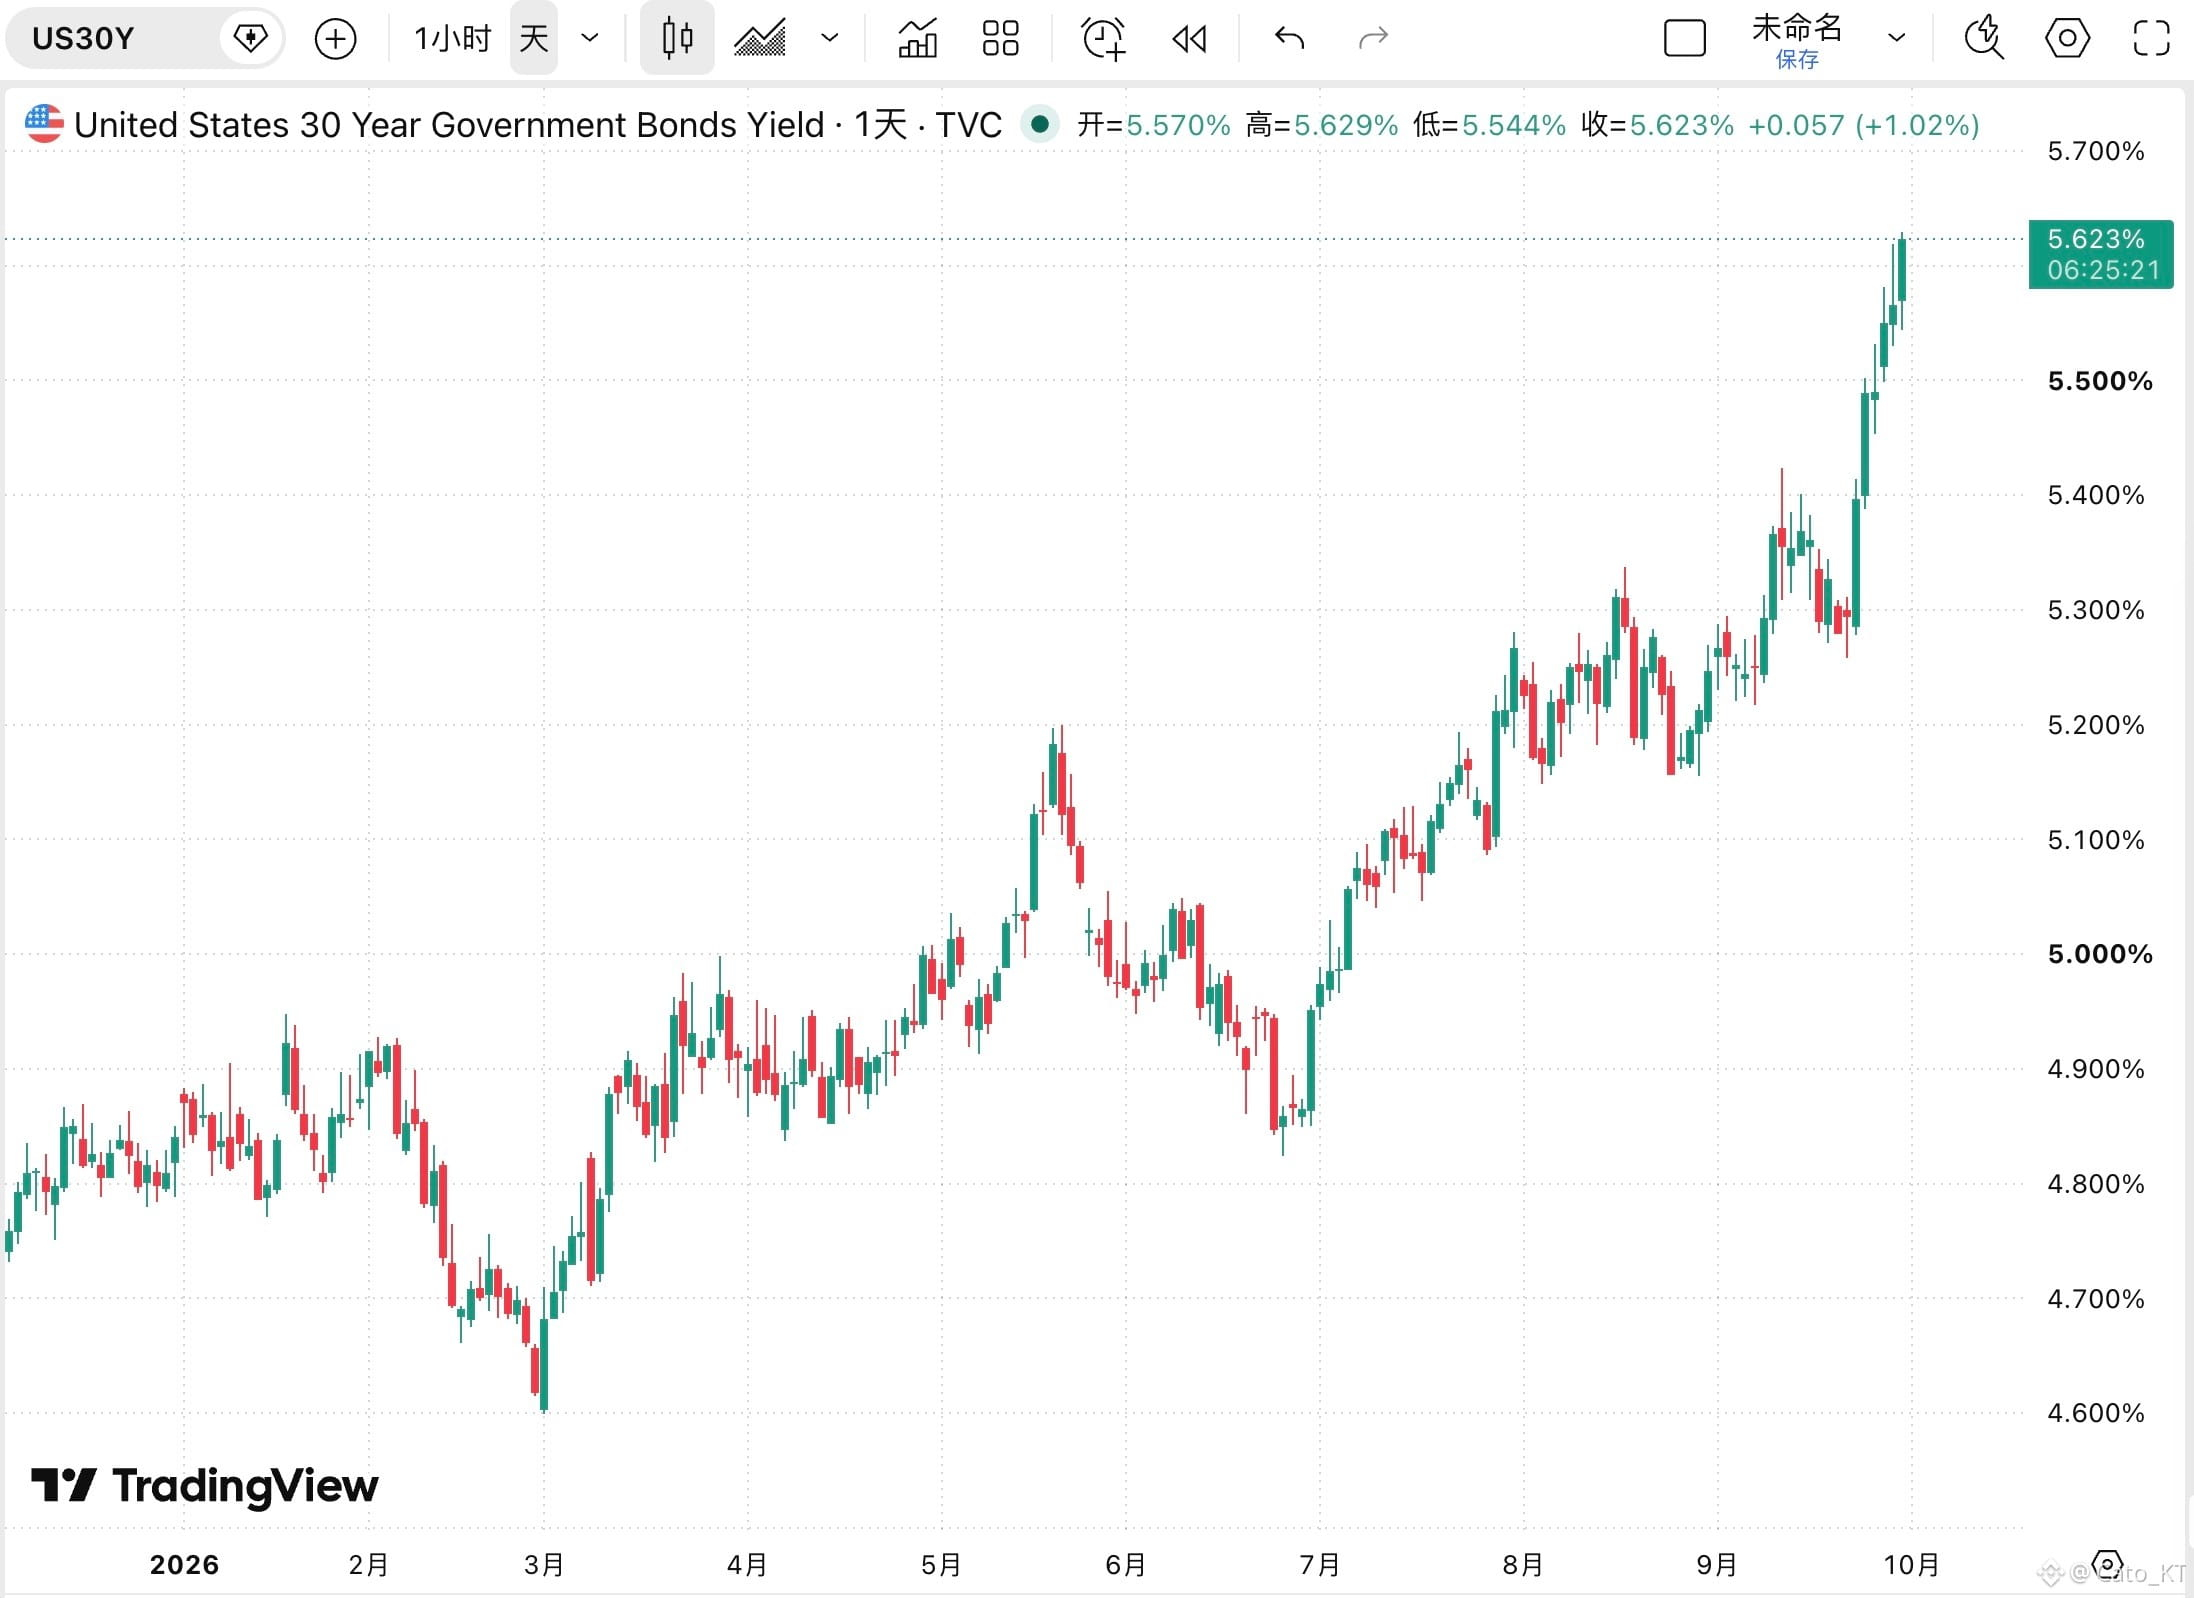
С данными всё в порядке, проблема в том, чтобы рынок доверял этим данным, но на данный момент, похоже, рынок не демонстрирует особого удовлетворения корректировкой PCE на сегодня вечером.
Через два часа после публикации PCE за август доходность 30-летних UST обновила максимум. Что это означает?
Это говорит о том, что рынок не воспринял данную корректировку вниз как снятие долгосрочных инфляционных рисков. Более того, проблемы на дальнем конце кривой уже настолько усложнились, что это связано не только с инфляцией: временная премия, бюджетное предложение, реальная ставка и неопределённость долгосрочной политики — всё это является ключевыми факторами, которые продолжают толкать длинные облигации в распродажу.
Кроме того, продолжающийся рост доходностей по длинным бумагам напрямую нейтрализует позитив для риск-активов от скорректированных данных PCE, усиливая давление на риск-активы. Поэтому после публикации данных PCE я считаю, что нужно прежде всего смотреть, насколько рынок доверяет этим данным, и только потом обсуждать дальнейшие шаги.
Конечно, по рискам на рынке облигаций здесь следует сделать комментарий-«сводку»: на данный момент риски на рынке облигаций ещё не полностью развернулись. Далее стоит следить за динамикой золота. Если доходности на длинном конце продолжат расти одновременно с ростом золота, это будет означать, что кредитная система самого рынка облигаций ставится под сомнение — и это, по сути, один из крупнейших риск-пунктов для рынка облигаций!#美国8月核心PCE降至3%