


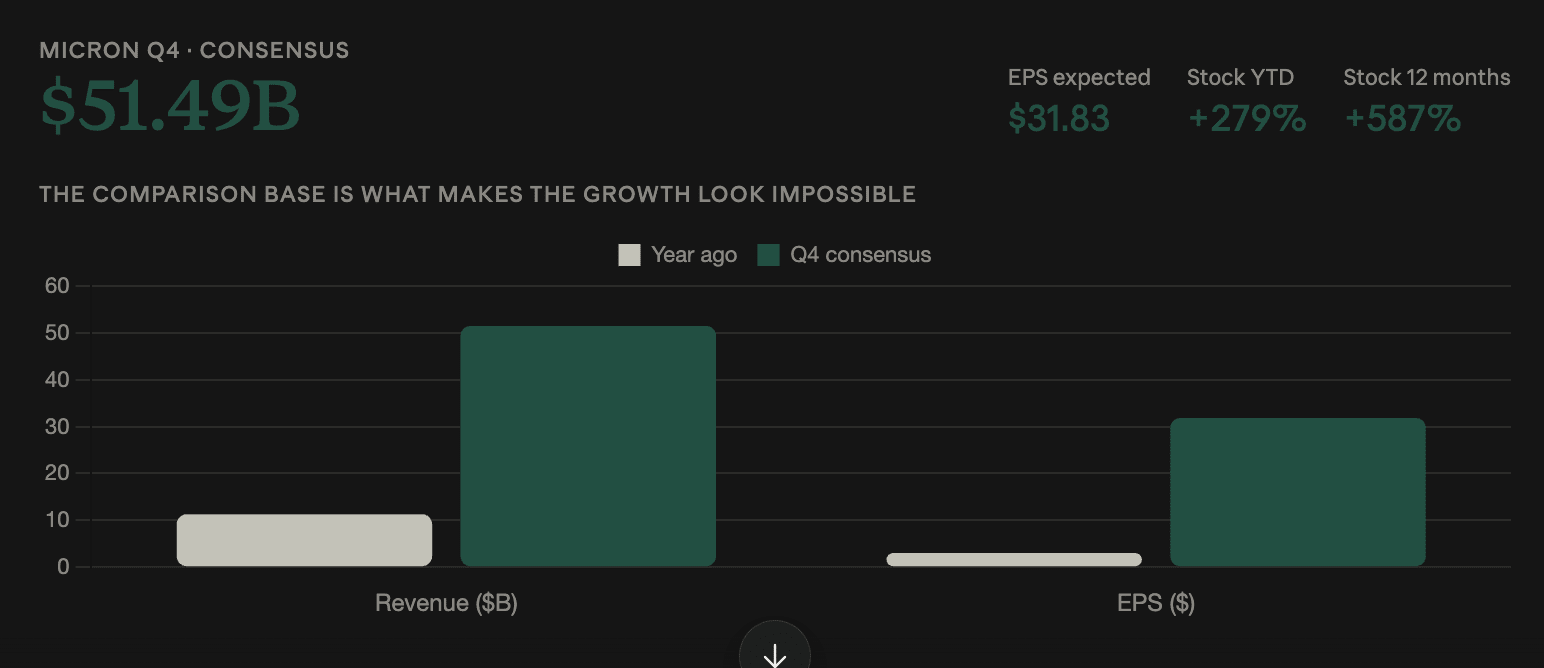
Micron опубликует результаты за четвертый квартал после закрытия торгов в среду; Уолл-стрит ожидает прибыль на акцию в размере $31,83 и выручку $51,49 млрд.
Они сопоставимы с $3,03 и $11,31 млрд год назад — рост на 950% и 355%.
Акции выросли на 279% с начала года и на 587% за последние 12 месяцев, что задаёт высокую планку для того, что считается хорошей новостью.
Заголовок: Бит (превышение ожиданий) — не единственный фактор
Консенсус по росту EPS на 950% означает, что ожидается, что сюрприз будет в значительной степени. Акции уже выросли, исходя из этого предположения.
То, что фактически решит публикация, — есть ли еще запас хода у цикла памяти.
Память сильно операционно «рычаговая». У заводов фиксированные затраты высокие, поэтому когда цены разворачиваются, маржа расширяется гораздо быстрее, чем выручка — так Micron и прошла путь от $3,03 за акцию до консенсуса $31,83 за четыре квартала.
Работает и в обратную сторону. Цикл, когда он разворачивается, дает сжатие маржи быстрее, чем спад выручки, а сравнения с прошлым годом, которые «приукрашивали» текущий квартал, становятся болезненными уже через два квартала.
Так что вопрос на среду — не про квартал. Он в том, что менеджмент говорит о контрактных ценах на DRAM в 2027 году.
Как выглядит бычий сценарий
Три вещи продлили бы эту торговлю.
Если в первой половине 2027 года цены на DRAM будут удерживаться или расти, это будет самый сильный сигнал, потому что это означает: предложение не догнало спрос. Ожидается, что DRAM принесет $38,22 млрд выручки за квартал — примерно 76% от общей суммы — и именно эта линия напрямую привязана к инфраструктуре ИИ.
Вторым по значимости является комментарий по мощностям. Циклы памяти заканчиваются, когда поставщики добавляют достаточно мощностей, чтобы сломать ценообразование, поэтому любое указание на то, что Micron и ее конкуренты удерживают дисциплину, поддерживает тезис о продолжении цикла.
Третье — концентрация клиентов и видимость заказов. Обязательства гиперскейлеров по закупкам, уходящие дальше по времени, снижают риск того, что спрос просто «вытягивается» вперед.
Августовское объявление Micron — до $10 млрд за десять лет для исследовательского института в Бойсе, штат Айдахо — сигнализирует о том, что компания ожидает долгий цикл. Подтверждение в руководстве будет важнее, чем сам план расходов.
Как выглядит медвежий сценарий
Предупреждающие признаки уже, но понятнее.
Любое ослабление в прогнозе по ценам на DRAM ударит сильнее всего, потому что именно на этой линии держится оценка. Превзойти ожидания по кварталу при осторожных комментариях по ценам, вероятно, все равно приведет к распродажам.
Второе направление, за которым стоит следить, — NAND. При ожидаемых $12,29 млрд это обслуживает скорее потребительские устройства, а не центры обработки данных, и именно там давление цен на телефоны и ноутбуки проявляется раньше всего. Слабость в этом секторе — сигнал спроса даже при том, что DRAM удерживается.
Производители потребительской электроники впитывали расходы на память, повышая цены: Apple увеличила линейку iPhone 18 Pro на $100 относительно iPhone 17 Pro. Эти повышения сократили продажи в штуках, но защитили маржу — и у такой договоренности есть предел. Комментарии о том, что производители устройств сопротивляются дальнейшему переложению затрат, указывали бы на то, что цикл ближе к завершению, чем к середине.
Корея подала другой сигнал три дня назад
Сроки усложняют чтение.
Понедельник оказался для Kospi Южной Кореи падением на 2,7%: Samsung Electronics и SK Hynix обе упали более чем на 5%. Обе компании — производители памяти и обе выступают в регионе прокси по рынку ИИ.
Это может отражать позиционирование перед Micron, а не взгляд на память: трейдеры сокращают экспозицию до публикации, которая переоценит весь комплекс. Или же рынок уже закладывает то, чего пока еще не было в сессии США.
В течение всего месяца память сильно «качало» в обе стороны. Micron и SanDisk обе упали более чем на 7% 14 сентября после того, как генеральный директор Anthropic Дарио Амодей призвал замедлить разработку передового ИИ. К 22 сентября Филадельфийский индекс полупроводников вырос после пяти подряд сессий — после того, как агент Meta Muse обогнал App Store, а AMD ненадолго пробила отметку в $1 трлн.
В рамках ИИ-торговли память несет более высокую «бету», чем логика, поэтому руководство Micron двигается сильнее, чем ее результаты.
Макрофон работает против этого
Публикация попадает в сложную «ленту» независимо от содержания.
Доходность 30-летних UST пересекла 5,6% во вторник — это максимум с июня 2002 года — а 10-летняя достигла нового пика 2007 года около 5,3%.
Растущие дисконтные ставки сильнее всего давят на акции с денежными потоками, взвешенными на годы вперед — а это описывает весь комплекс инфраструктуры ИИ. Сильный отчет на фоне растущих доходностей может быть воспринят хуже, чем тот же отчет на фоне снижающихся.
Данные по инфляции PCE выходят до открытия Уолл-стрит в тот же день, поэтому к моменту публикации отчета Micron настроение уже будет задано.
Крипто-«подтягивание» (read-through)
Связь проходит через майнеров, которые переключились на ИИ-вычисления.
IREN, Hut 8, HIVE, Core Scientific и TeraWulf заметно отставали от биткоина через сентябрь: медиана в топ-10 по майнингу прибавила 1,8% против 22% прироста биткоина. Поворот убрал у них плечо на биткоин и добавил полную экспозицию к настроениям по ИИ.
Сильные ориентиры по DRAM поддерживают тезис о спросе, вокруг которого эти компании выстраивали свои капитальные расходы. Слабые ориентиры его подрывают — и при этом они несут «ИИ-бету» без плюса от роста цен на память.
Контрапункт JPMorgan с прошлой недели по-прежнему остается в силе: контрактное ценообразование на неоклауд-подписки сместилось на $15–$20 за мегаватт против $10–$15, что указывает на то, что спрос на вычисления остается устойчивым независимо от того, что происходит с ценами на память.