

Предложение более нюансированное, чем «SEC делает законным токеновый сбор средств». Основной смысл в том, что оно создало бы конкретные федеральные пути для определённых предложений криптоинвестконтрактов, при этом сохраняя обязательства по законодательству о ценных бумагах.
Что именно это изменит
Два предложенных исключения для сбора средств:
До $5 млн в течение четырехлетнего периода по разовому исключению.
До $75 млн в любой 12-месячный период по более крупному исключению для размещения.
Раскрытие информации по-прежнему имеет значение. Проекты, использующие эти исключения, должны будут предоставлять указанные раскрытия, основанные на принципах. Путь с $75 млн дополнительно потребует финансовой отчетности и последующей отчетности.
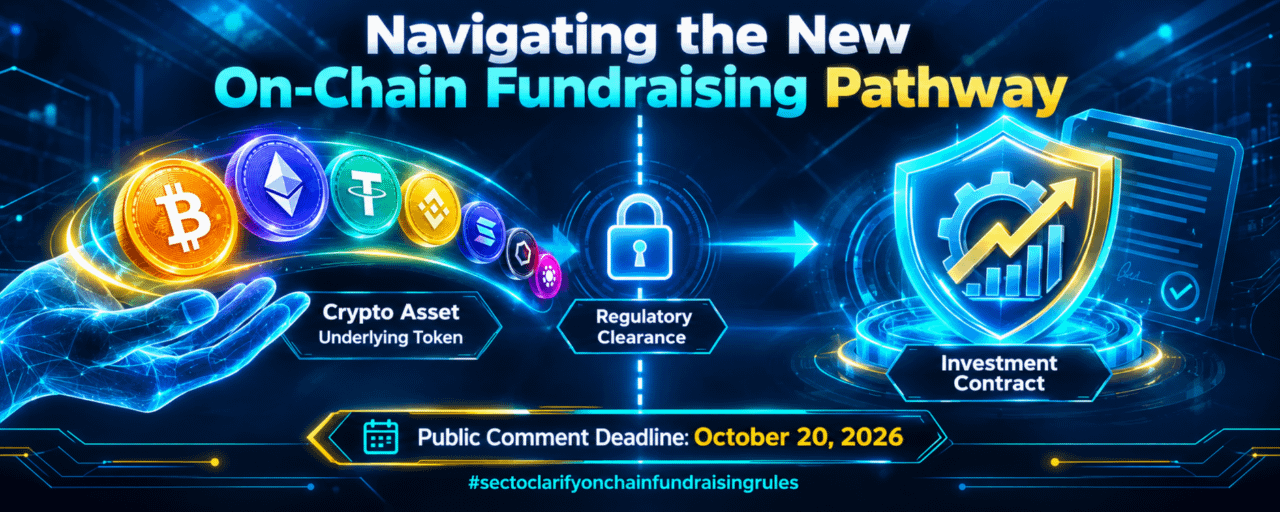
Это не означает «токены — это ценные бумаги» или «токены — не ценные бумаги». В предложении базовый криптоактив отделяется от инвестиционного контракта, возникающего вокруг его продажи. Это может позволить активу, изначально проданному через инвестиционный контракт, перестать подпадать под такой режим, когда обещанные/заявленные существенные управленческие усилия со стороны эмитента будут завершены или будут окончательно прекращены, при условии предложенных требований.
Предусматривается предлагаемая «безопасная гавань». Предлагаемое Правило 400 установит условия, при которых инвестиционный контракт эмитента перестанет рассматриваться как таковой для соответствующих определений федерального законодательства о ценных бумагах.
Что это может означать для модели краудфандинга в ончейне
В концептуальном плане у проекта мог бы быть более понятный путь, например:
Проект → раскрытое предложение токенов → соответствующее исключение → привлеченный капитал → обязательства по развитию/менеджменту → потенциальный переход к отказу от режима признания токенов инвестиционным контрактом
Но важное оговорка заключается в том, что это исключение не является универсальным освобождением для любой продажи токенов. Критерии соответствия, раскрытия информации, лимиты предложения, отчетность и точная структура сделки по-прежнему имеют значение.
Также предложение стремится предотвратить определенные требования штатов к регистрации/квалификации ценных бумаг для предложений, проводимых по предлагаемому режиму, что может сократить один уровень сложности комплаенса.
Один важный аспект
Это все еще предложение, а не окончательное правило. SEC указывает 20 октября 2026 года как крайний срок для публичных комментариев.
А ответы SEC на вопросы от 25 сентября — это разъяснения персонала, а не обязательные правила; SEC прямо говорит, что они не создают новых юридических обязательств.
Итак, на практике: предложение может сделать формирование капитала в ончейне существенно более структурированным и предсказуемым, но оно не дает «вольную» для запуска токенов. Самые важные вопросы для конкретного проекта будут заключаться в том, подходит ли его предложение под одно из исключений, какие раскрытия информации оно должно сделать и когда/сможет ли токен отделиться от отношений, основанных на инвестиционном контракте.
#sectoclarifyonchainfundraisingrules #Binance
