


29 сентября аналитик Greeks.live Адам охарактеризовал текущий откат биткоина как «отскок в середине медвежьего рынка». Основная причина — три противоречия, которые проявляются в рынке опционов: рост цены при том, что подразумеваемая волатильность (IV) не увеличивается, а снижается до примерно 35%; доля сделок по крупным защитным put-опционам достигает одной трети; а ожидания дальнейшей волатильности со стороны рынка крайне низкие. На основе последних данных по котировкам — BTC с начала июля от $58K поднялся до $87K к середине сентября, после чего откатился и сейчас колеблется около $83K — в этой статье подробно разбирается логика действий институциональных игроков, стоящая за так называемым «отскоком при низкой волатильности». Показаны потенциальные риски нарастания отрицательной гаммы (negative gamma) и предложены практические стратегии реагирования для инвесторов с разными уровнями склонности к риску.
Первое, обзор ситуации: «тихий отскок» без подтверждения волатильностью
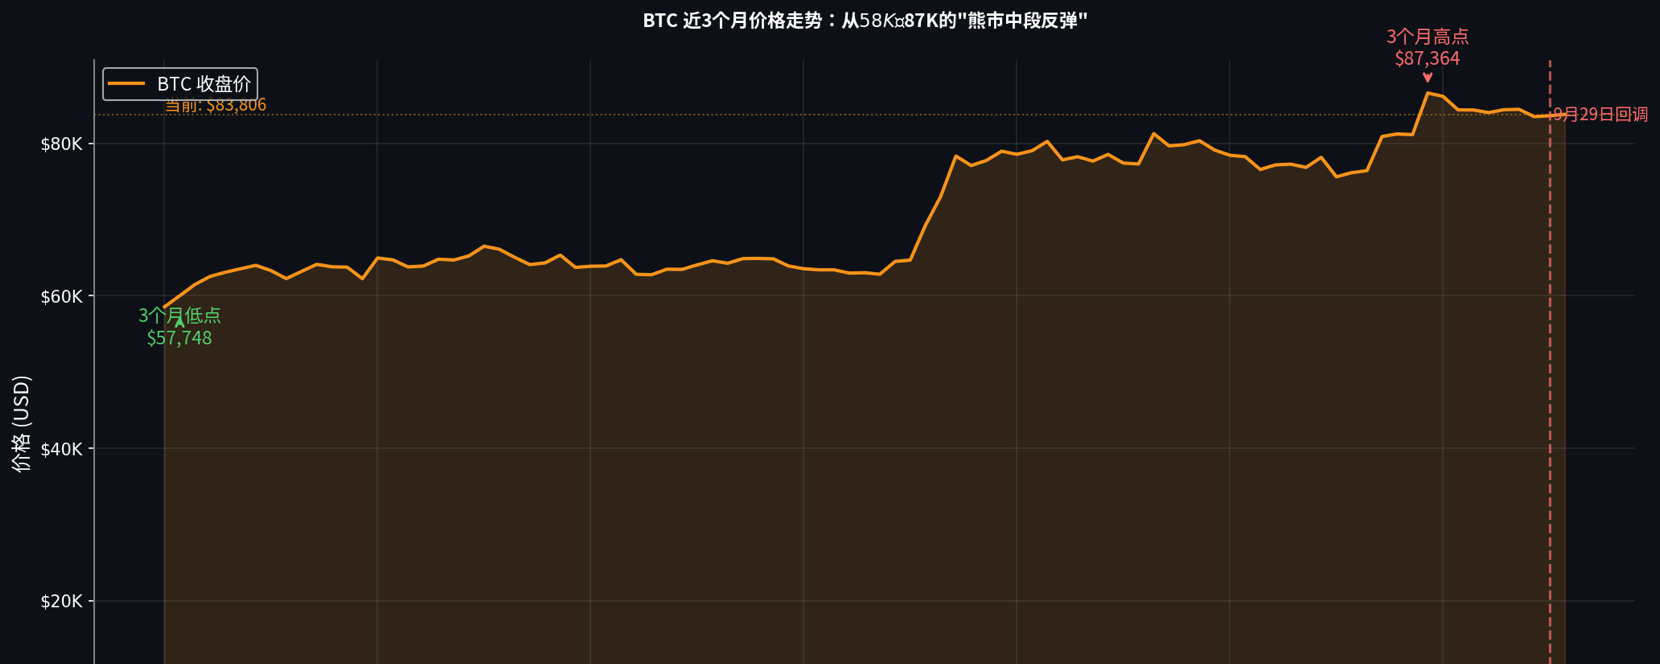
Сначала посмотрим на данные. Согласно самым свежим котировкам Yahoo Finance, биткоин за последние три месяца нарисовал типичную кривую «глубокая V»:
1 июля BTC коснулся промежуточного минимума $57,748, затем начался медленный подъём. В середине августа прорыв до $65K, в сентябре ускорение вверх: 21 сентября достигнут максимум за три месяца — $87,364, рост на диапазоне составил до 51%. Но затем импульс заметно ослаб. С 28 по 29 сентября — последовательные откаты, 29 сентября падение за день примерно на 1%, закрытие на $83,622. По состоянию на 30 сентября BTC торговался около $83,806, то есть от максимума откат составил примерно 4%.
Движение Ethereum похоже, но волатильность слабее. ETH отскочил с уровня $1,550 по состоянию на 30 июня до $2,805 к 21 сентября, рост составил 81%, сейчас откат до уровня около $2,694.
На первый взгляд это довольно ощутимый отскок. Но данные опционного рынка рассказывают совсем другую историю.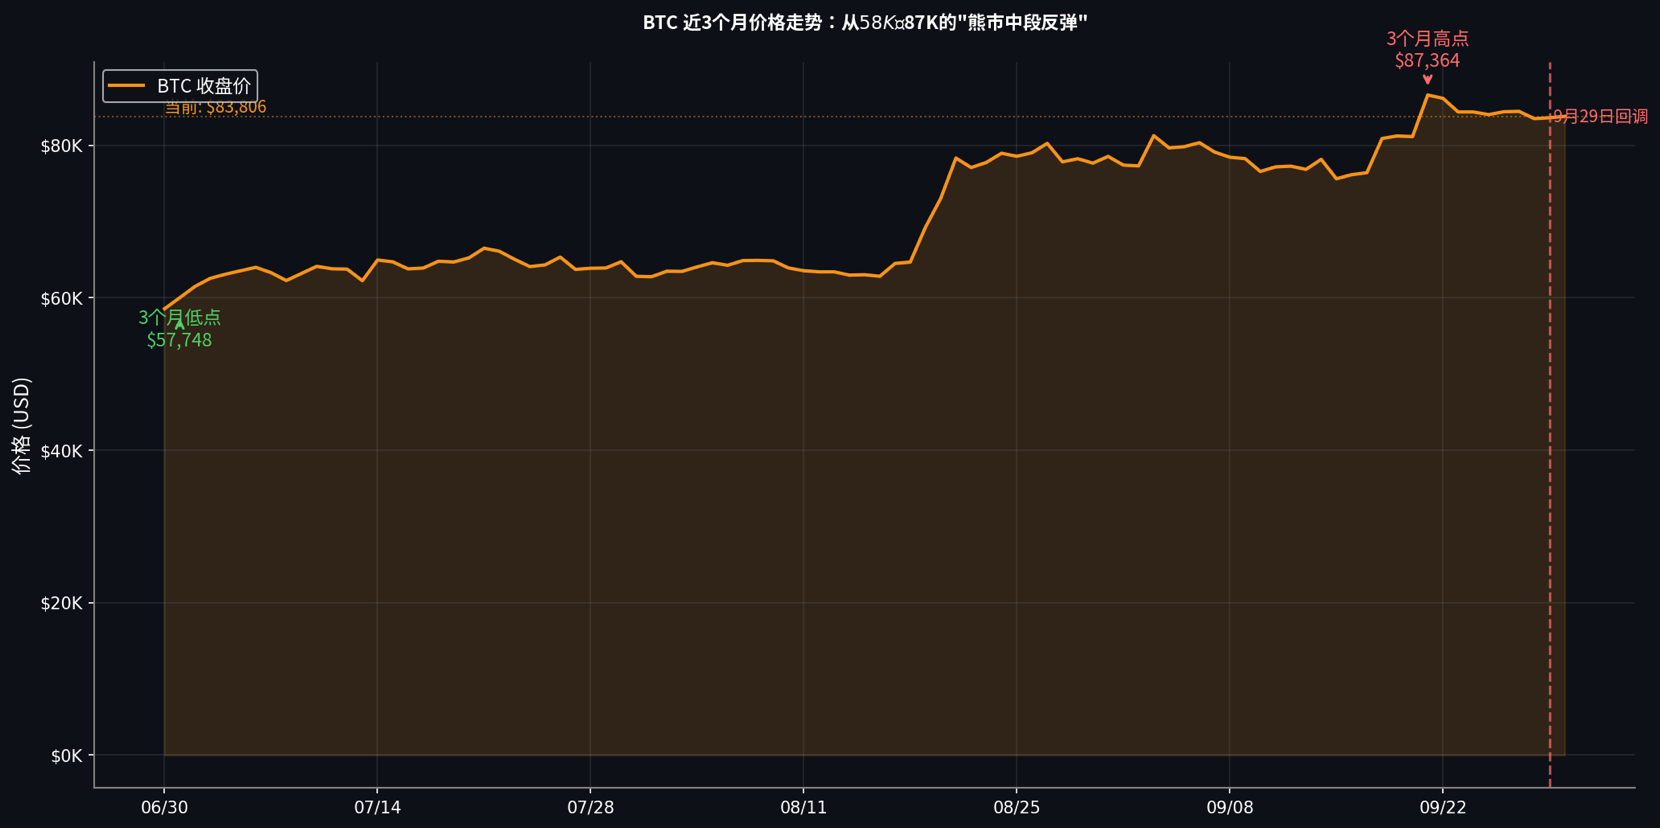
Второе, тройное противоречие: сигналы «середины медвежьего рынка», которые раскрывает опционный рынок
Адам в своём анализе от 29 сентября выделил три ключевые аномалии — их стоит разложить по пунктам:
Первое, расхождение между IV и ценой. Здоровые бычьи отскоки обычно сопровождаются ростом подразумеваемой волатильности — потому что и погоня за ростом, и спрос на хеджирование одновременно поднимают цену опционов. Но в этом раунде отскока ключевые сроки IV не только не выросли, а напротив, за две предыдущие недели немного снизились с прежних уровней до примерно 35%. Это означает, что опционный рынок не закладывает в цену «продолжение тренда», а вместо этого считает текущий ценовой диапазон «разумным равновесием».
Второе, расхождение между долей крупных медвежьих ставок и динамикой IV. Обычно, когда рынок в панике покупает пут-опционы, IV быстро растёт. Но сейчас доля сделок с крупными пут-опционами достигла одной трети, а IV при этом не сдвигается — даже слегка снижается. Вывод Адама точен: это не паническое преследование страховок со стороны розницы, а системное хеджирование со стороны институционалов. Институты, удерживая спот и получая прибыль от отскока, одновременно используют пут-опционы, чтобы зафиксировать риск снижения — это типичная манера «середины медвежьего рынка», а не агрессивная позиция начала бычьего цикла.
Третье, у рынка крайне низкие ожидания по волатильности. Адам указывает: если появится краткосрочная волатильность, рынок может склоняться к продаже волатильности. Это означает, что опционные маркет-мейкеры и продавцы сейчас находятся в «комфортной зоне»: они верят, что цена не сильно отклонится от текущего диапазона. Но исторический опыт снова и снова доказывает: когда продавцы слишком уверены в комфорте, рынок часто нарушает равновесие самым «некомфортным» образом.
Третье, историческое зеркало: уроки ноября 2025 года и ловушка отрицательной гаммы
Адам особо упомянул уроки ноября 2025 года. Тогда рынок считал, что краткосрочное дно уже сформировалось, но ожидания по волатильности оставались крайне высокими — это разительно контрастирует с текущей ситуацией. Сейчас опасность в том, что низкая IV и наличие большого объёма позиций на продажу волатильности, если реальное снижение всё-таки запустится, эффект отрицательной гаммы усилит давление распродажи на споте.
Здесь важно объяснить механизм отрицательной гаммы. Когда опционный маркет-мейкер продаёт пут-опцион, по сути он оказывается в позиции «short gamma». При падении цены дельта (коэффициент хеджа) ускоренно движется в сторону -1, вынуждая маркет-мейкера продавать всё больше спота, чтобы поддерживать хедж-нейтральность. Эта механическая логика «падай — продавай больше» формирует эффект водопада в и без того тонком по ликвидности рынке.
Текущие 35% IV означают, что опционы относительно дешевы: премия, которую получает продавец, ограничена. Но хвостовой риск, который он несёт, огромен. Если BTC опустится ниже ключевой поддержки (например, психологического уровня $80K), это может спровоцировать массовое исполнение пут-опционов или корректировки дельта-хеджирования. Тогда пассивная распродажа продавцом начнёт резонировать со стоп-приказами на стороне лонгов.
Четвёртое, макрофон: «структурный медвежий рынок» при мягкой ликвидности
Почему институционалы выбрали хеджирование вместо атаки именно сейчас? Это нужно понимать через макроуровень.
Согласно ранее объявленным направлениям политики ФРС, на заседании FOMC в декабре 2025 года было отменено установленное правило по лимиту ежедневного постоянного репо (SRP) в размере $50 млрд. Банки могут без ограничений использовать казначейские облигации в качестве залога, чтобы занимать у ФРС. По сути, эта политика вливает в рынок достаточно ликвидности, обеспечивая поддержку рисковым активам на уровне дна. Однако мягкая ликвидность не равна развороту тренда — это скорее «подушка безопасности» в медвежьем рынке, которая позволяет институционалам держать спот, но при этом недостаточна, чтобы запустить новый главный восходящий цикл.
Потоки капитала в спотовых ETF на биткоин также подтверждают это. Хотя в течение предыдущих пяти недель был чистый приток $6,63 млрд, размер криптоинвестпортфеля BlackRock с начала года взлетел с $54,77 млрд до $102,09 млрд, но приток новых денег в последнее время заметно замедлился — основная доля прироста пришлась на волну размещений в начале года. Отскок без драйвера в виде притока новых средств по сути является лишь переустановкой позиций внутри имеющегося капитала.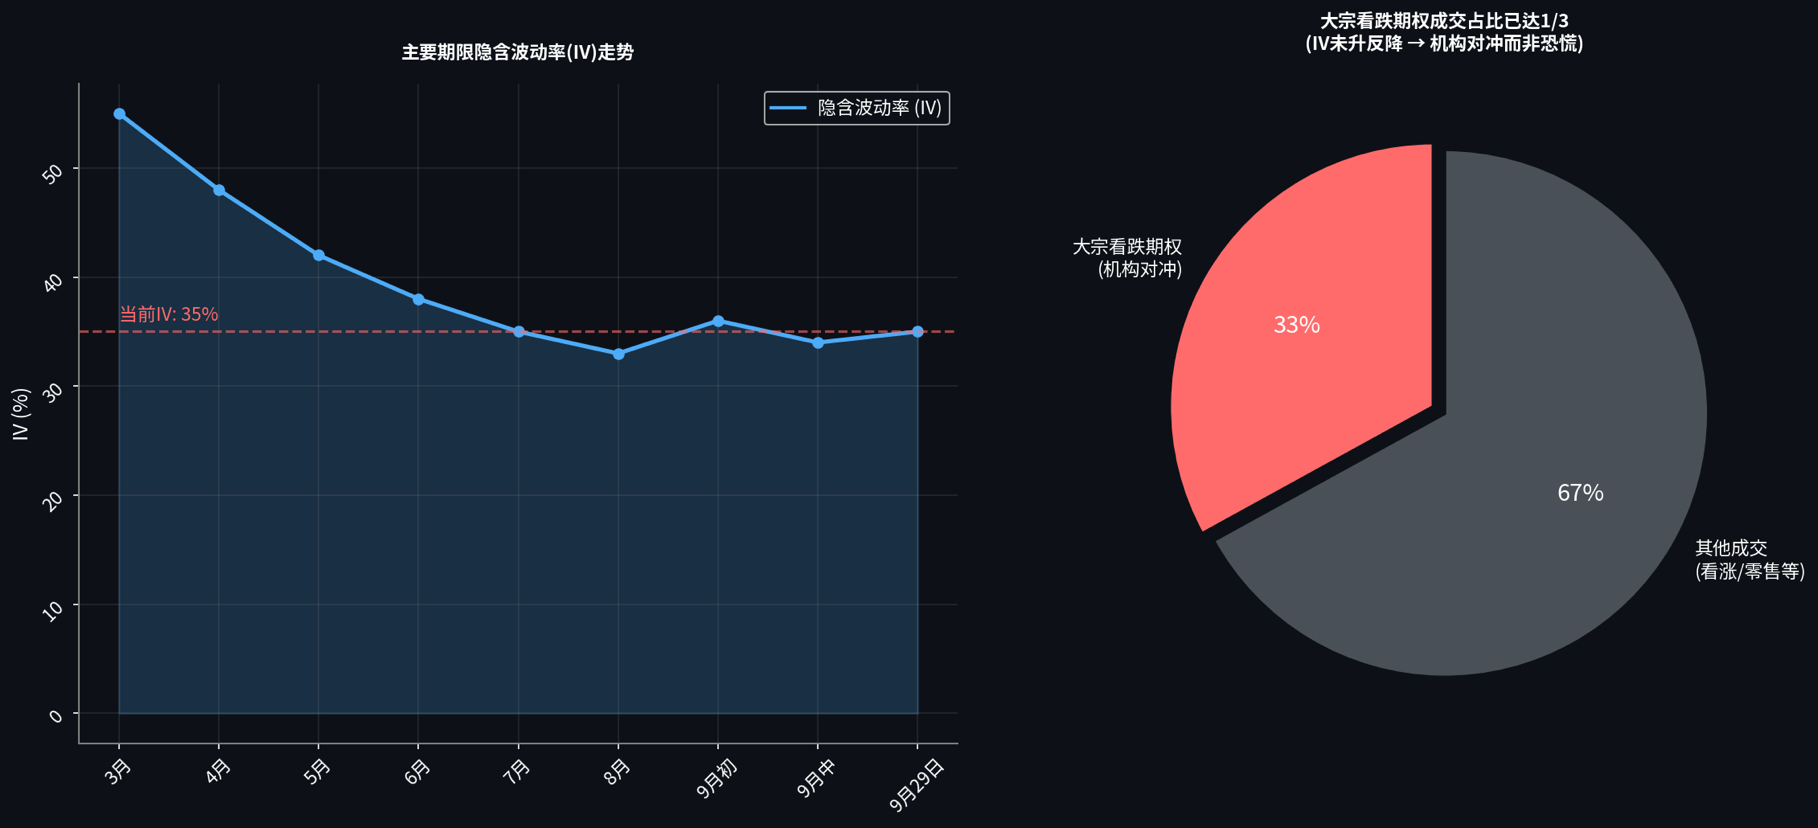
Пятое, стратегия действий инвесторов: пережить «середину медвежьего рынка»
На основе вышеизложенного инвесторы с разными уровнями склонности к риску должны применять дифференцированные стратегии:
Для консервативных инвесторов (низкая склонность к риску): сейчас время для снижения позиции и фиксации прибыли. Отскок BTC с $58K до $87K уже дал достаточно ликвидности для выхода. Если вы ещё не застраховались, можно рассмотреть покупку небольшого количества далеко вне денег put-опционов (например, на декабрь со страйком $75K–$78K) — чтобы за контролируемую стоимость купить страховку для текущей позиции. Сейчас IV всего 35%, поэтому страховка относительно дёшева.
Для инвесторов с нейтральным балансом: рекомендуется подход «золотой якорь + базовая позиция». Отведите 30%–40% капитала в защитные активы вроде золота, а оставшуюся часть держите в BTC как базовую позицию, но при этом строго выставьте стоп-лоссы. Также при текущей низкой IV можно увеличить доходность, продавая вне денег колл-опционы (covered call): если рынок продолжит боковик или медленно снизится, доход от премий частично компенсирует просадку на споте.
Для агрессивных инвесторов: если вы продолжаете участвовать в отскоке, необходимо внимательно следить за двумя ключевыми сигналами: во‑первых, появляется ли прорывной рост IV (например, быстрое увеличение с 35% до 45% и выше) — обычно это означает, что потребность в хеджировании у институтов резко выросла, и логика отскока сломалась; во‑вторых, сможет ли BTC удержать уровень поддержки $80K. Как только произойдёт пробой, цепная распродажа, вызванная отрицательной гаммой, может быстро подтолкнуть цену к $75K или даже ниже.
Для трейдеров опционов: в текущих условиях продажа волатильности (например, продажа стрэддлов или широких стрэнгловых комбинаций) выглядит соблазнительно, но риск-доходность крайне плохая. IV на уровне 35% означает, что при продаже каждого опциона премия ограничена, однако если направление окажется неверным, убыток может превысить премию в несколько раз. Более надёжный подход — дождаться, пока IV дополнительно сожмётся до уровня ниже 30%, затем небольшим объёмом продавать дальние OTM-опционы и одновременно выставлять жёсткие стоп-лоссы.
Шестое, заключение: уважайте рыночные сигналы, а не пытайтесь противостоять рынку
Greeks.live определяет текущую ситуацию как «отскок в середине медвежьего рынка». Это предположение высоко согласуется с динамикой цен, структурой опционного рынка и макроусловиями по ликвидности. Это ни не предвестник панических распродаж, ни сигнал о перезапуске бычьего рынка — скорее это «медленная корректировка по принципу тёплой воды и сваривания лягушки».
Для инвесторов главный вывод таков: когда институционалы строят «мокроход» с помощью пут-опционов, розничным инвесторам не следует плавать без спасательного жилета. Низкая волатильность не будет длиться вечно, а момент, когда спокойствие будет нарушено, часто оказывается более резким, чем вы ожидаете. В условиях неопределённости защита капитала всегда важнее, чем погоня за прибылью в пузыре.#股票财报季 #英国FCA开放加密公司牌照申请 #日本财务省设立国债代币化研究小组 #QNT一周涨287% #特朗普拒绝AI监管改用自愿审计


