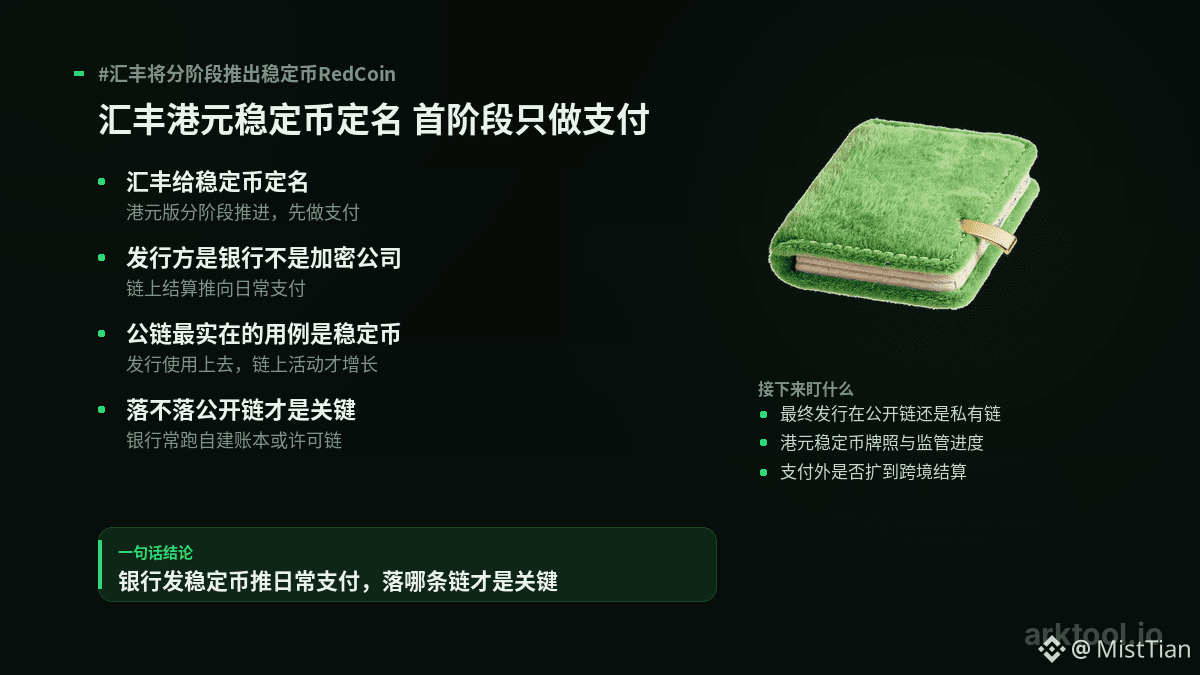
汇丰 уже назвал свой стейблкоин: HSBC RedCoin. Сначала запустят гонконгскую версию и будут продвигать поэтапно: в первом этапе всего две задачи — переводы P2P и платежи физических лиц продавцам.
Ключевое не в названии, а в том, что эмитент — банк. Раньше стейблкоины в основном выпускали криптокомпании, а теперь такие крупные банки, как 汇丰, выходят на рынок сами. Это означает, что ончейн-расчеты, которые раньше были инструментом «внутри криптосообщества», выходят в повседневные сценарии платежей. Первый этап запуска стейблкоина в гонконгском домене — это именно платежи, а не инвестиции и не кредитование; направление предельно ясное.
Есть и данные опроса, которые стоит посмотреть: 74% респондентов уже знают, в каких сценариях можно использовать стейблкоины. Осознание больше не является барьером — дальше будет конкуренция в сфере комплаенса и реальных use case’ов.
Для таких публичных сетей, как $ETH , значение в том, что стейблкоин — самое «приземленное» применение в ончейне. Когда растут масштаб выпуска и частота использования, именно перевод и клиринг/расчеты дадут реальный импульс ончейн-активности. Но не стоит сразу приравнивать одно к другому: банкам, выпускающим стейблкоины, часто приходится работать на собственных бухгалтерских книгах или в разрешенных сетях. То, попадет ли это на публичный чейн и на какой именно, — решающий шаг.
Дальше следим за тремя вещами: во‑первых, на какой системе учета и где именно будет эмитироваться — на публичном чейне или на приватном; во‑вторых, за лицензированием гонконгского стейблкоина и прогрессом регулирования; в‑третьих, расширится ли применение за пределы платежей — на трансграничные расчеты и расчет с продавцами — и будут ли другие банки следовать примеру.
#汇丰将分阶段推出稳定币RedCoin