

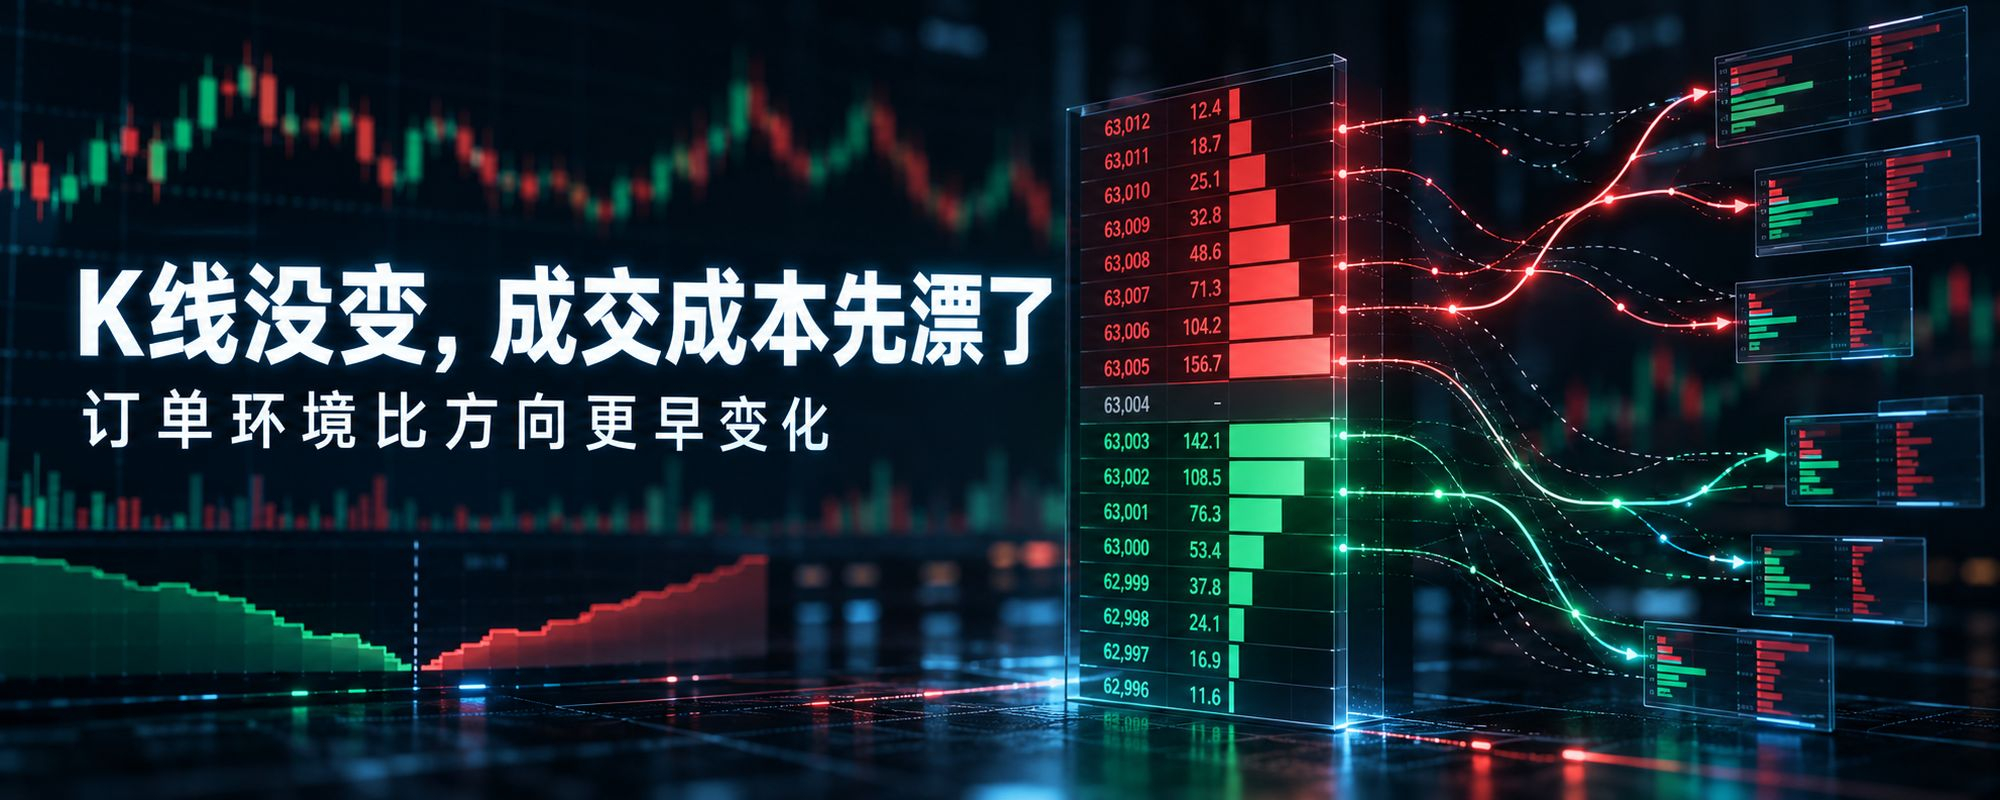

K-линию не тронули, а вот комиссия за исполнение сначала поплыла
Сегодня BTC по-прежнему колеблется около 83 тысяч долларов, и на первый взгляд это не выглядит слишком уж драматично: амплитуда изменения небольшая, а сделки по основным активам остаются сосредоточенными. Но чем «незаметнее» кажется движение на графике, тем легче трейдеру-скальперу ошибиться в одном: то, что график почти не изменился, не означает, что не изменилась среда исполнения ордеров.
Многие пересматривают одну сделку по бессрочному контракту, смотря только на цену входа и итоговую прибыль или убыток. Проблема в том, что чаще всего реальный дискомфорт в середине сделки съедает не одна конкретная K-строка, а то, с чем вы сталкиваетесь при выставлении ордера: уровень котировок, глубина стакана, спред и отклонение фактического исполнения от ожиданий.
Тоже самое: гонишь одну сделку BTC или ETH, на графике может казаться, что разница всего в несколько долларов, но реальный клиринг может оказаться совсем другим. Ты видишь линию цены, а исполняется твой ордер в стакане. Первая линия котировок ещё стоит — не значит, что нужный объём сможет исполниться именно там; общая глубина стакана всё ещё есть — не значит, что когда ты нажмёшь, отмена не произойдёт раньше; отмеченная цена выглядит стабильной — но это не значит, что условия срабатывания, комиссии и «буфер рисков» одинаковы для каждого сценария.
Вот что я сегодня особенно хочу назвать «дрейфом стоимости исполнения».
Это не то чтобы традиционно самый заметный слиппедж, и не обязательно будет громко предупреждать тебя на странице подтверждения заказа. Скорее это невидимый слой износа: спред становится чуть шире, уровни котировок — с разрывами, первые стаканы внезапно становятся тоньше, скорость пополнения на исполнение замедляется, а при выходе удержать твою ликвидность получается хуже, чем было при входе. Если смотреть на каждую составляющую по отдельности — это не пугает, но если сложить всё это в высокочастотные пробные сделки, погоню за ростом и откаты, а также быстрые переключения направления, то превращается в потерю прибыли по частям — сделка за сделкой.
Самое неприятное, что такой дрейф часто случается ещё до того, как цена заметно «поворачивается лицом».
Когда рынок только разогревается, трейдеры смотрят на пробой — и действуют по скорости реакции. Но поставщики ликвидности смотрят на риск: отмена ордеров и изменение котировок могут произойти раньше, чем отреагирует розница. Поэтому тебе кажется, что ты торгуешь одним и тем же графиком, а по факту ты торгуешь в разных средах ордеров: кто-то забирает котировки с первой линии, а кто-то — с дальней; кто-то выходит, когда глубина ещё есть, а кто-то при выходе может принять только худшее исполнение; кто-то думает, что направление выбрано верно, но в итоге замечает, что прибыль «съедена» стоимостью исполнения.
Поэтому я не слишком согласен списывать каждую неудачу на «неправильное направление».
Направление, конечно, важно, но в вечных контрактах направление — это лишь первый слой проблемы. Вторая проблема: стоит ли в этот момент вообще лезть в сделку — насколько ценна среда ордеров? До какой линии котировок твоя цель будет съедена? Спред резко не увеличился? Если отклонение по исполнению расширилось, хватит ли прежнего «буфера риска»? Маршрут входа и маршрут выхода — одинаково ли они ровные? Не началась ли уже дифференциация правил, глубины и структуры комиссий на разных venue?
Если не посмотреть на эти вопросы ещё до размещения ордера, то так называемая «покупка по одной и той же цене» — на самом деле просто психологическое облегчение. Реальный итог будет заново переоценён целой цепочкой деталей исполнения.
Мне больше нравится разбивать предторговую проверку на три шага:
Первое — смотреть на уровни котировок, а не только на последнюю цену. Последняя цена говорит тебе, где рынок сейчас отображается, а уровни котировок — куда твой ордер, вероятнее всего, дойдёт по стакану.
Второе — смотреть на изменение глубины, а не только на общий объём исполненных сделок. Общий объём рассказывает о том, что уже произошло, а изменения глубины ближе к тому, с чем столкнётся твой следующий ордер.
Третье — смотреть на различия по траекториям, а не считать, что везде всё одинаково. Вечный контракт — это не только «одна цена». За ней стоят ещё и комиссии, спред, отметка цены (mark price), условия срабатывания, скорость сопоставления (матчинга) и удержание при выходе.
Вот почему мне кажется, что такие подходы к исполнению, как PerpEX, будут становиться всё более значимыми. Не чтобы помочь тебе оценить направление, а чтобы перед тем как нажать кнопку ты сначала свёл вместе уровни котировок, глубину, комиссии, отклонения по исполнению и правила на разных venue. Сначала выбери актив, затем сравни среду ордеров и только потом реши, по какому маршруту пойдёт эта сделка.
На быстрой движухе самое дорогое — не просто потратить несколько секунд на лишний взгляд, а думать, что ты покупаешь только направление, хотя на самом деле ты одновременно покупаешь целый набор условий исполнения.
#BTC #合约交易