


Наконец-то пришли — несколько дней не публиковали посты, я правда скучал по всем.
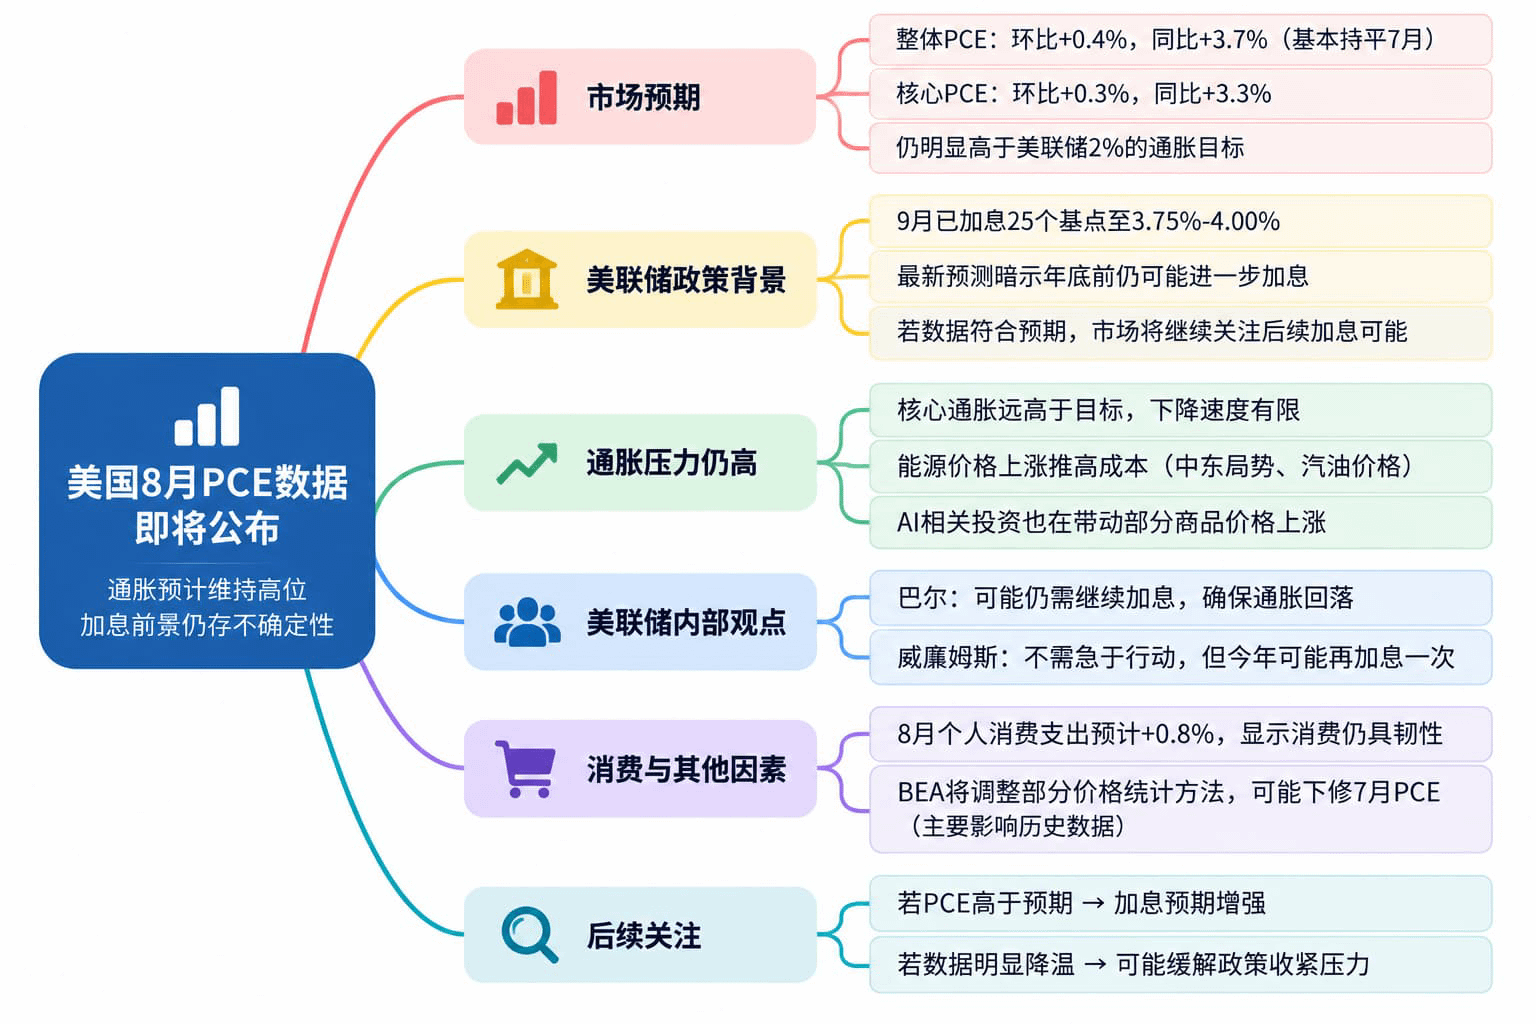
Сегодня вечером выйдут данные PCE — кратко поговорим!
Следующее приведено только для справки и не является инвестиционной рекомендацией, а также не выступает как краткосрочный прогноз.
По тем данным, которые мы сейчас можем видеть, базовая инфляция по-прежнему слишком высокая и сохраняет сильную инерцию!
В последние несколько дней высказывания чиновников ФРС были преимущественно ястребиными. Поэтому я лично считаю, что сегодняшняя PCE не даст рынку данных, которые будут восприниматься как позитивные. При сценарии «без повышения и без снижения» всё равно остаётся высокая отметка.
Мой базовый прогноз: в этот раз базовая PCE с высокой вероятностью сохранится на высоком уровне и будет практически без изменений. Я не вижу предпосылок для явного снижения — в целом картина скорее ястребиная.
Если данные окажутся в соответствии с ожиданиями, рынок может продолжить следить за тем, будет ли ФРС ещё раз повышать ставки в этом году. На сентябрьском заседании ФРС повысила ставку по политике на 25 базисных пунктов до 3.75%-4.00% и в последнем прогнозе намекнула, что до конца года может быть ещё одно дополнительное корректирование. Поэтому в этот раз прогноз PCE, вероятно, не даст ФРС помощи, чтобы остановить повышение ставок. Наоборот, он может заставить ФРС считать, что ценовое давление всё ещё глубоко укоренилось, и что текущую инфляцию игнорировать нельзя.
В этих данных также будет опубликована информация о личных расходах и потреблении. Показатели потребления всегда были важным фактором для оценки ФРС! Ожидается, что личные потребительские расходы в августе вырастут на 0.8% — больше, чем июльские 0.2%. Что это значит? То, что цены высокие, но у потребителей не упало доверие — потребление сохраняет устойчивость, деньги всё ещё есть, на что тратить! Если посмотреть под другим углом: текущие уровни цен не снизили уровень потребления — значит, устойчивость на стороне спроса очень сильная. А высокая инфляция не подавила расходы домохозяйств, поэтому препятствия для снижения инфляции будут ещё более серьёзными.
Давайте ещё раз поговорим о недавних США—Иран и ценах на нефть!
В последние время на фоне возвращения американо-иранских переговоров за стол переговоров и заявлений о поиске компромисса по нефти цены откатились вниз! Я считаю, что это краткосрочный эмоциональный импульс. Его можно дальше понаблюдать, открывается окно для размещения позиций в пользу быков.
1:Вероятность переговоров между США и Ираном крайне низкая. Трамп — независимо от того, будет ли это остановка войны или перезапуск его кампании — своим подходом не понравится электорату. Лучший вариант сейчас — затяжная игра!
2:Выводы, сделанные по текущей ситуации: вероятность того, что Ормузский пролив будет полностью открыт для судоходства, очень низкая. Это зависит от позиции Корпуса стражей революции. Дипломатические усилия Ирана и слова президента недостаточно весомы.
3:Трамп вот-вот начнёт предвыборное турне с агитацией. Это ключевой этап! Какие есть основания, чтобы Иран пошёл на уступки? На данный момент я не вижу никаких причин. Чтобы Трамп пошёл на уступки? Тогда это, похоже, ещё менее вероятно. Поэтому у меня есть основания считать, что падение цен на нефть — это явление краткосрочное, а не изменение долгосрочного тренда! Потому что в своей сути ситуация США—Иран не изменилась.
А теперь ещё раз про американские гособлигации!
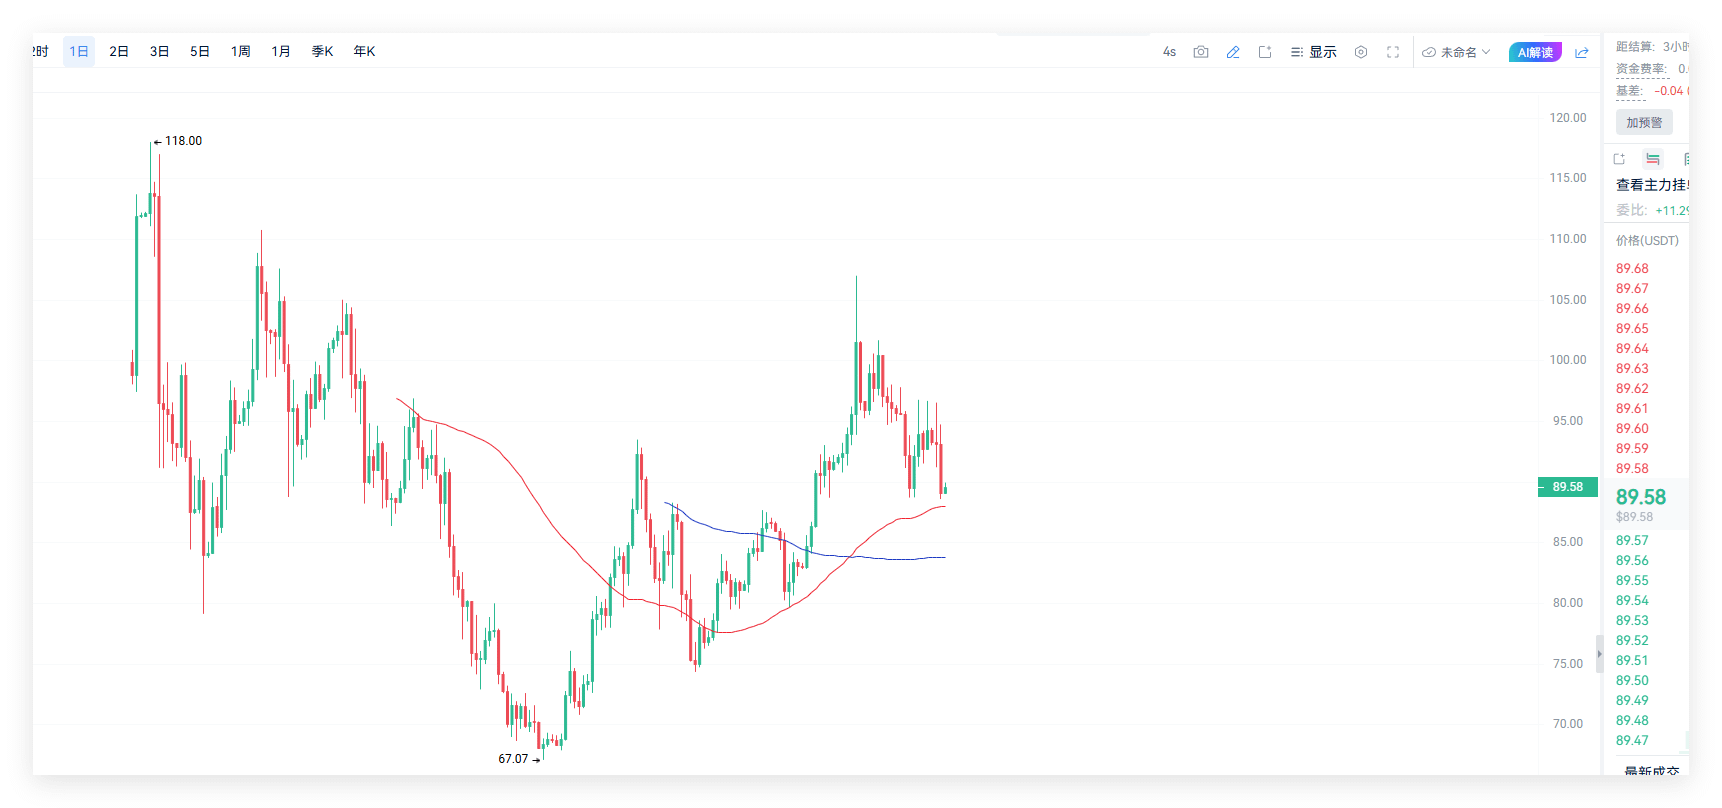
Ранее под влиянием программы выкупа Бессента рынок некоторое время дул ветер в сторону разворота доходности по гособлигациям. Но ветер есть ветер: подул — и закончился. То, что сейчас доходность по гособлигациям по-прежнему держится на высоком уровне, — очень хорошее тому доказательство.
Сначала жёсткая позиция: пока американские гособлигации держатся на высоком уровне, в целом глобальным рынкам рискованных активов будет очень некомфортно! Потому что доходность по гособлигациям сильнее всего отражает ожидания по повышению / снижению ставок, особенно в коротком сегменте.
А долгие облигации помимо реакции на ставку политики ещё учитывают долгосрочный прогноз роста экономики и инфляционные ожидания! Ставки задаёт официальный представитель — ФРС, а доходность по гособлигациям формируется на рынке в ходе торгов! Пока официальные власти не вмешиваются, решает рынок.
Итак, сейчас американская доходность по гособлигациям держится на высоком уровне. Самое прямое ощущение для рынка такое: среда высоких ставок в краткосрочной перспективе вряд ли закончится, стоимость капитала остаётся повышенной, а рисковые активы трудно вывести на устойчивый крупный тренд.
Единственные два момента, которые могут изменить ожидания по доходности американских гособлигаций: один — сегодняшняя (точнее, сегодняшним вечером) PCE окажется неожиданно слабее ожиданий, другой — в пятницу не так сильными окажутся данные по занятости вне сельского хозяйства (non-farm). Ожидать, что голубиный сигнал от чиновников ФРС заставит доходность по гособлигациям развернуться вниз, маловероятно: ведь в последние дни орлиные речи были весьма громкими.
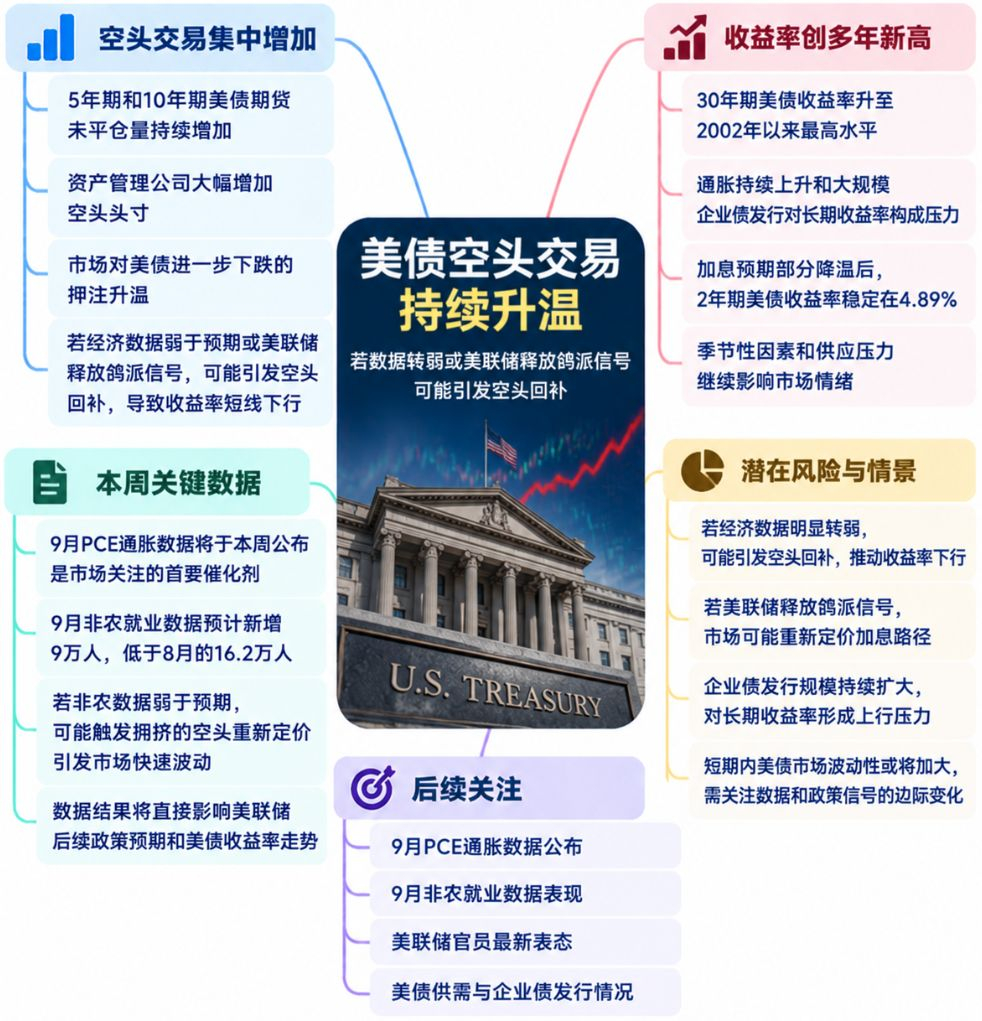
Недавно BTC движется в боковом диапазоне, и средства также ждут выхода важных экономических данных!
Тут уже особо нечего сказать: если смотреть только на общий рынок, то всё равно будет боковик. Нужны данные после выхода, чтобы изучать следующий шаг.
Но если ты хочешь учесть в «большой рынок» ещё и рост/падение всяких альткоинов, тогда уже нельзя нормально говорить, хорошая ли сейчас ситуация или нет — это будет похоже на придирки!
Как только теханализ достиг целевого диапазона, который мы ранее в нашей группе указали, движение наверх больше не продолжилось!
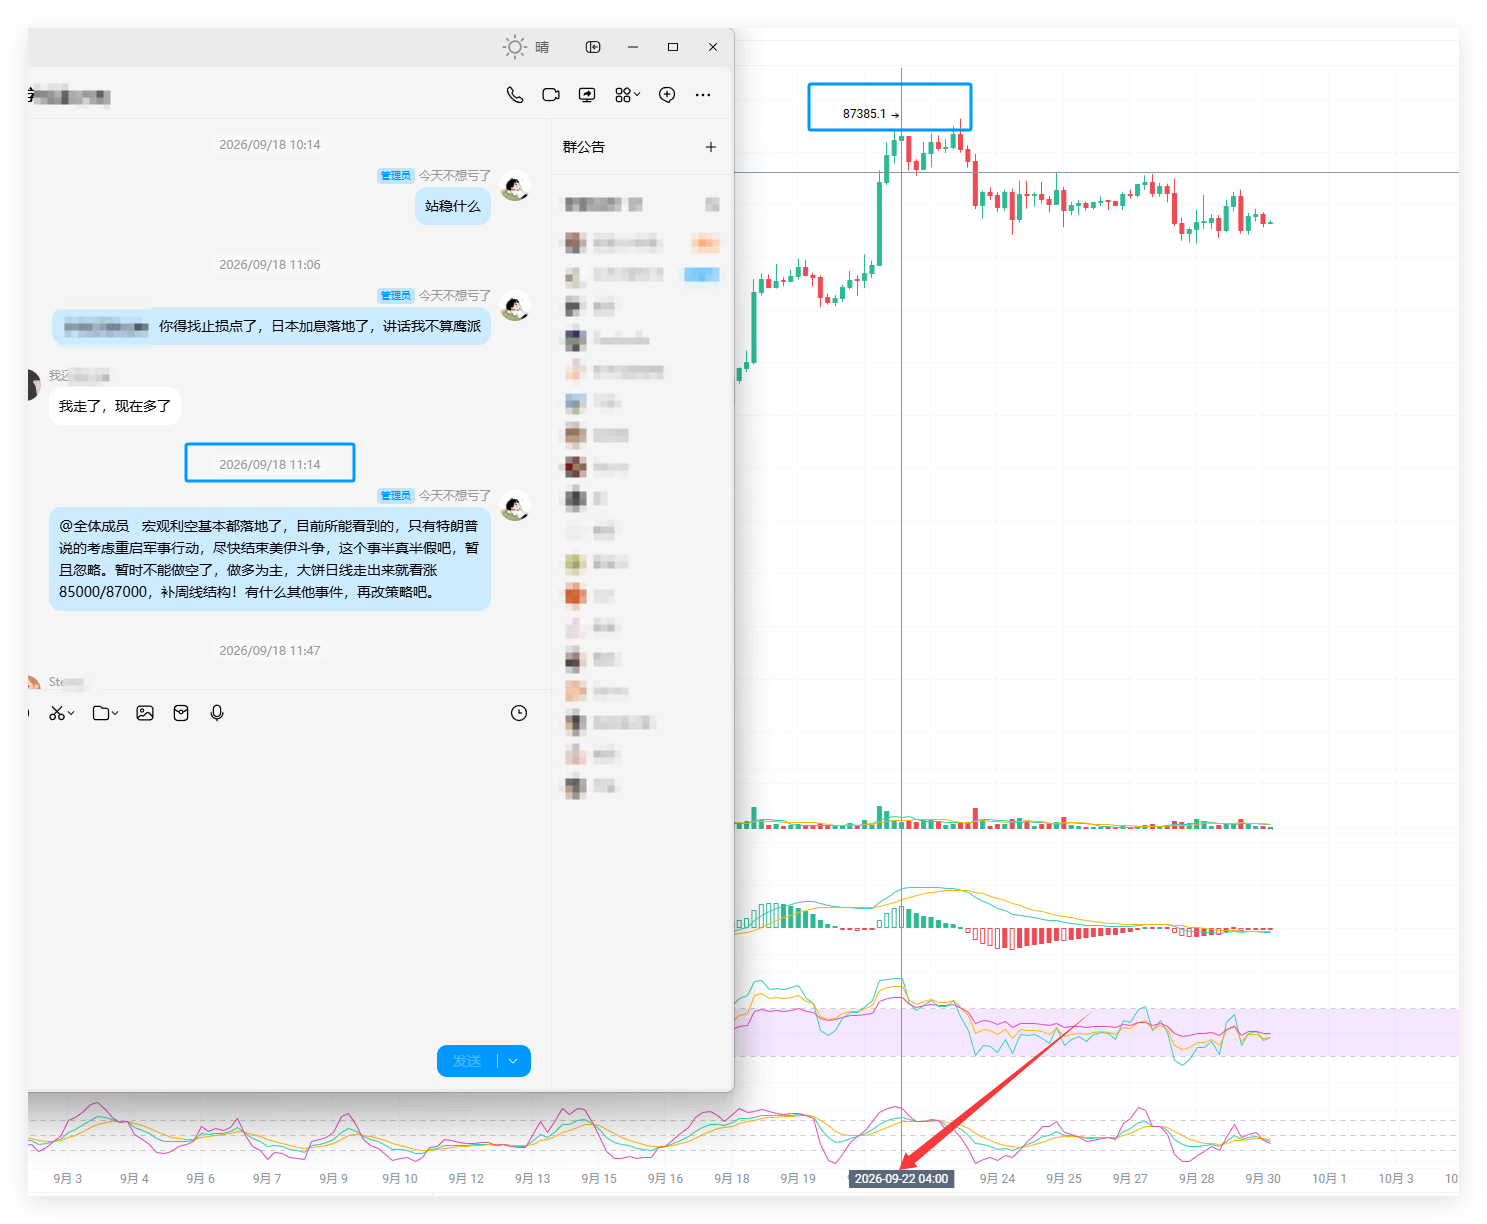
До выхода данных не стоит пытаться угадывать направление — это будет немного чистой догадкой! Лучше дождаться выхода данных, посмотреть реакцию рынка, и уже тогда оценивать направление — так надёжнее!
Вне зависимости от влияния на твои психологические ощущения или состояние счёта — это пойдёт только на пользу и не принесёт вреда.
На этом, пожалуй, всё — только для справки!
Если есть вопросы, оставляйте их в комментариях — увижу, и сразу отвечу.#PCE数据