

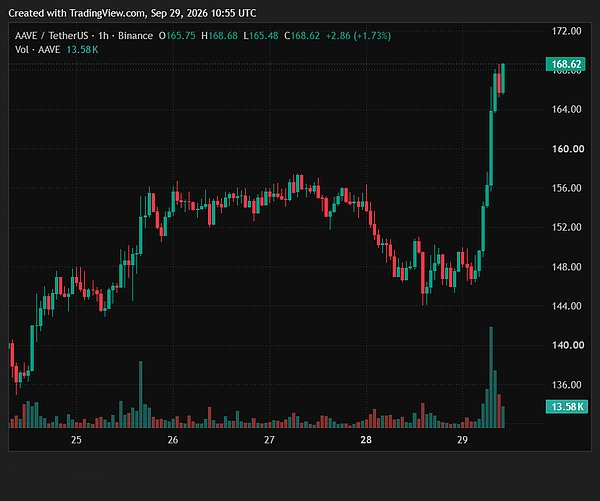
На фоне недавней разрозненности на рынке DeFi AAVE показал независимый восходящий тренд и стал фокусом внимания рынка. Этот раунд роста нельзя объяснить лишь краткосрочными спекуляциями — его одновременно продвигают внедрение продуктов, нарратив RWA, обновление токеномики и синхронная настройка рыночных ожиданий. Aave как лидер сектора децентрализованного кредитования переходит от заимствований традиционных криптоактивов к ончейн-платформам кредитования реальных активов, и именно это — ключевая базовая логика, лежащая в основе усиления цены на текущем этапе.
Самый прямой катализатор текущего ралли — запуск Aave V4 в сети Base: Equities Hub официально включает токенизированные американские акции в систему DeFi-обеспечения. Пользователи могут внести в качестве залога 7 токенизированных акций США, выпущенных Coinbase (Apple, Nvidia, Tesla и др.), и взять взаймы USDC, не продавая при этом позиции по акциям и получая ликвидность. До этого в DeFi-кредитовании обеспечение в основном ограничивалось ETH, BTC и стейблкоинами — то есть нативными криптоактивами, а значит, размер пулов капитала естественно был ограничен. Подключение токенизированных акций открывает возможность для биржевых активов на многие сотни миллиардов долларов, чтобы войти в ончейн-рынок кредитования. Для протокола Aave это означает потенциальное расширение возможностей по спросу на заимствования, росту процентных доходов и увеличению общего объема средств, замкнутых в протоколе. Equities Hub использует архитектуру Hub and Spoke с изоляцией рисков, а также сочетает ее с оракулами Chainlink для подачи цен: отдельная изоляция рисков не затрагивает основной рынок Aave, снижает системный риск просроченных долгов, связанных с добавлением новых активов, и демонстрирует институциональным средствам реализуемость RWA-кредитования.
Помимо продуктового сегмента, обновление токеномики является еще одним важным фундаментом для роста ожиданий по оценке AAVE. Основатель Aave Стани Кулечов предложил план Aavenomics 3.0: в дополнение к существующему механизму выкупа токенов ввести механизм их сжигания. Ранее Aave полагалась на протокольные комиссионные для выкупа AAVE, а после выкупа токены помещались в казну DAO — это относится к передаче уже существующих активов. В то же время механизм сжигания, если он будет реализован через голосование по управлению, означает, что выкупленные AAVE будут уничтожены навсегда, напрямую сокращая объем циркулирующего предложения и формируя устойчивую дефляцию. По рыночным оценкам, годовой объем доходов протокола Aave значителен. Если часть этого дохода будет последовательно направляться на выкуп и последующее сжигание, способность токена улавливать ценность заметно усилится.
Важно отметить, что ранее из-за инцидента с reETH возникла задолженность (плохие долги), и Aave на какое-то время приостанавливала выкуп, используя протокольные доходы для покрытия этих потерь. Теперь, когда задолженность постепенно поглощается, ожидания рынка по перезапуску механизма выкупа в сочетании с реализацией предложения о сжигании фактически приводят к переоценке нарратива о ценности токена с точки зрения денежных потоков. Одновременно Aave Labs предлагает реформу рамки доходов: все доходы продуктов целиком перечисляются в казну DAO, и протокольная прибыль больше не будет удерживаться командой разработки. В результате держатели токенов могут более полно разделять выгоды роста протокола, что еще больше укрепляет нарратив о том, что AAVE — это «акционерный капитал DeFi-платформы для кредитования».
С точки зрения конкурентной картины в нише децентрализованного кредитования конкуренция усиливается. Morpho и Spark продолжают отбирать долю рынка, в то время как доля Aave в кредитовании нативными криптоактивами немного снижается. Именно под таким давлением Aave ускоряет ставку на RWA и ищет вторую линию роста. RWA уже давно является долгосрочной магистральной темой в Web3, однако большинство проектов остаются на уровне концепций. На этот раз Aave напрямую подключает токенизированные ценные бумаги США к кредитованию — это относится к немногим ситуациям, где RWA действительно реализованы на практике. Рынок готов платить премию за такие результаты, предполагая, что Aave сможет с помощью RWA расширить разрыв с другими протоколами DeFi-кредитования. Обновление архитектуры в версии V4 также нельзя игнорировать: V4 использует модульный дизайн, позволяющий быстро собирать отдельные рынки активов. Помимо токенизированных акций, в будущем сюда можно будет оперативно подключать облигации, а также другие реальные активы, включая биржевые товары, оставляя пространство для долгосрочной экспансии.
Содействие оказывают и макрофакторы, и денежные потоки. В последнее время общая ликвидность на крипторынке восстановилась: BTC и ETH спотовые ETF продолжают получать чистые притоки, а институциональные средства постепенно возвращаются в криптосегмент. DeFi blue chips — это относительно умеренно рискованный сектор: когда рынок в целом стабилизируется, капитал в первую очередь выбирает лидеров с новыми сюжетами в фундаментале. Будучи одной из первых линеек DeFi-кредитования, AAVE имеет достаточную ликвидность — крупные игроки и институционалы могут легко заходить и выходить. Плюс стимул от новостей Equities Hub привлекает значительные объемы торгового капитала, что формирует краткосрочный прорыв цены.
Но на фоне горячего рынка риски тоже нельзя игнорировать. Во‑первых, Equities Hub на данный момент имеет пока небольшой масштаб: по обеспечению и лимитам на заимствования есть ограничения, поэтому в краткосрочной перспективе вклад в общий доход протокола ограничен, и для масштабного внедрения RWA по-прежнему требуется время и подтверждение. Во‑вторых, план сжигания токенов находится на стадии обсуждения в сообществе и еще не завершено голосование по управлению — существует вероятность, что предложение будет отклонено. Существуют также риски, связанные с токенизированными акциями: риски эмитента, регуляторной политики, возврата (погашения) активов и т. п. Если на рынке резко взлетит волатильность по американским акциям или по токенизированным активам, это может повлечь риск ликвидации. Кроме того, в истории Aave уже были события с плохими долгами. Для DeFi-кредитных протоколов всегда существует риск оракулов и риск уязвимостей в смарт‑контрактах — эти базовые скрытые проблемы не исчезнут только потому, что появился новый продуктовый нарратив.
Подводя итог: рост AAVE в этот раз по сути отражает переоценку рынком ценности Aave — переход от криптового кредитования к ончейн-финансам на базе RWA. Краткосрочный рост подпитывается запуском Equities Hub и ожиданиями сжигания токенов; средне- и долгосрочная ценность будет зависеть от того, сможет ли кредитование токенизированными активами постоянно увеличивать масштабы, удастся ли успешно внедрить Aavenomics 3.0 и сможет ли продолжать расти доходность протокола. Торговые истории разгонять легко, но реальная реализация бизнеса требует длительного периода. Для участников важно различать краткосрочную нарративную спекуляцию и реальное улучшение фундаментальных показателей и разумно относиться к колебаниям цены.