$QNT Индекс S&P 500 закрылся на отметке 7 670,84 (-0,16%), Nasdaq — на 26 797,54, а Dow — на 51 349,92. Для сентября S&P примерно на нуле, но всё ещё выше более чем на 12% с начала года (YTD). Индекс VIX около 16 — спокойно относительно стрессов из‑за ставок.
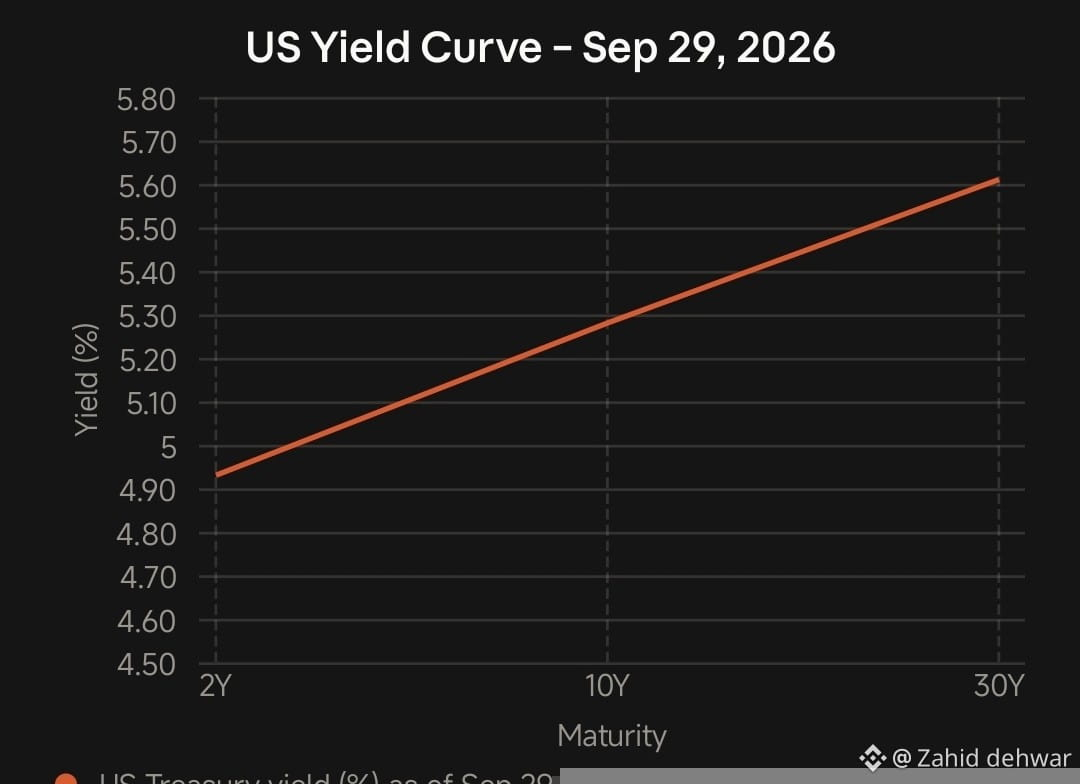
Главный драйвер — ставки, а не акции: доходность 10-летних облигаций составляет 5,28%, 30-летних — около 5,61% (20-летний максимум), при этом 2-летние — около 4,93%. Кривая растущая. Это шок за счёт премии за срок, а не сигнал рецессии.
Другие факторы:
Финансовый сектор: индекс финансов S&P снизился на 6,3% в сентябре — худший месяц с марта 2023 года. (CNBC)
Размах: S&P 500 показал 4 новых максимума против 29 новых минимумов, а Nasdaq — 40 против 249. Лидерство узкое. Индекс поддерживают лишь несколько мегакапитализаций. (Yahoo Finance)
Нефть/геополитика: нефть WTI/Brent около $89, а переговоры по Ирану/Ормузскому проливу двигают нефть и доходности.
Золото: примерно $4 180–4 210.
Катализаторы: PCE и ВВП сегодня, ISM 1 октября и сентябрьские payrolls 2 октября. (Charles Schwab)
Сценарный уклон: осторожный нейтралитет. Снижение широты рынка, рост долгих доходностей и нефтяной шок предполагают меньший размер позиций и хеджирование. Слишком «горячий» отчёт по payrolls может подтолкнуть доходности выше и оказать давление на мультипликаторы акций.
@Wolf_king88 @Ihtisham_Ul Haq @Anndy Lian @Zetoshi X @CZ @Ismeidy