

Посты

听澜321
·
--
Сезон отчетов по американским акциям вот-вот разогреется.
Ожидаемый рост прибыли S&P 500 — более 23%, это уже восьмой квартал подряд с двузначным ростом.
Но моя позиция очень прямая: чем красивее данные, тем больше нужно быть осторожным
Причина на самом деле простая:
Nvidia — это «кукловод», а не обычная компания.
Только что объявила об увеличении обратного выкупа на 150 миллиардов долларов, общий лимит выкупа доведен до 235 миллиардов. Что значит выкуп акций? Это когда компания сама считает, что цена акций «весьма дешевая».
Почувствуйте масштаб: гигант с годовым ростом 70% говорит, что он дешев…
Но я лично считаю: главной риском Nvidia является не отчетность, а то, что она слишком жестко привязала к себе весь AI-экосистему. Она дает гарантии OpenAI, страхует кредиты для neocloud, а даже хочет перекинуть риски по залоговым кредитам под AI-чипы на страховые компании🤐
Это уже не просто продажа чипов — это кредитное поручительство для всей отрасли. Такой масштаб огромен: если «споткнуться», это станет системным риском~
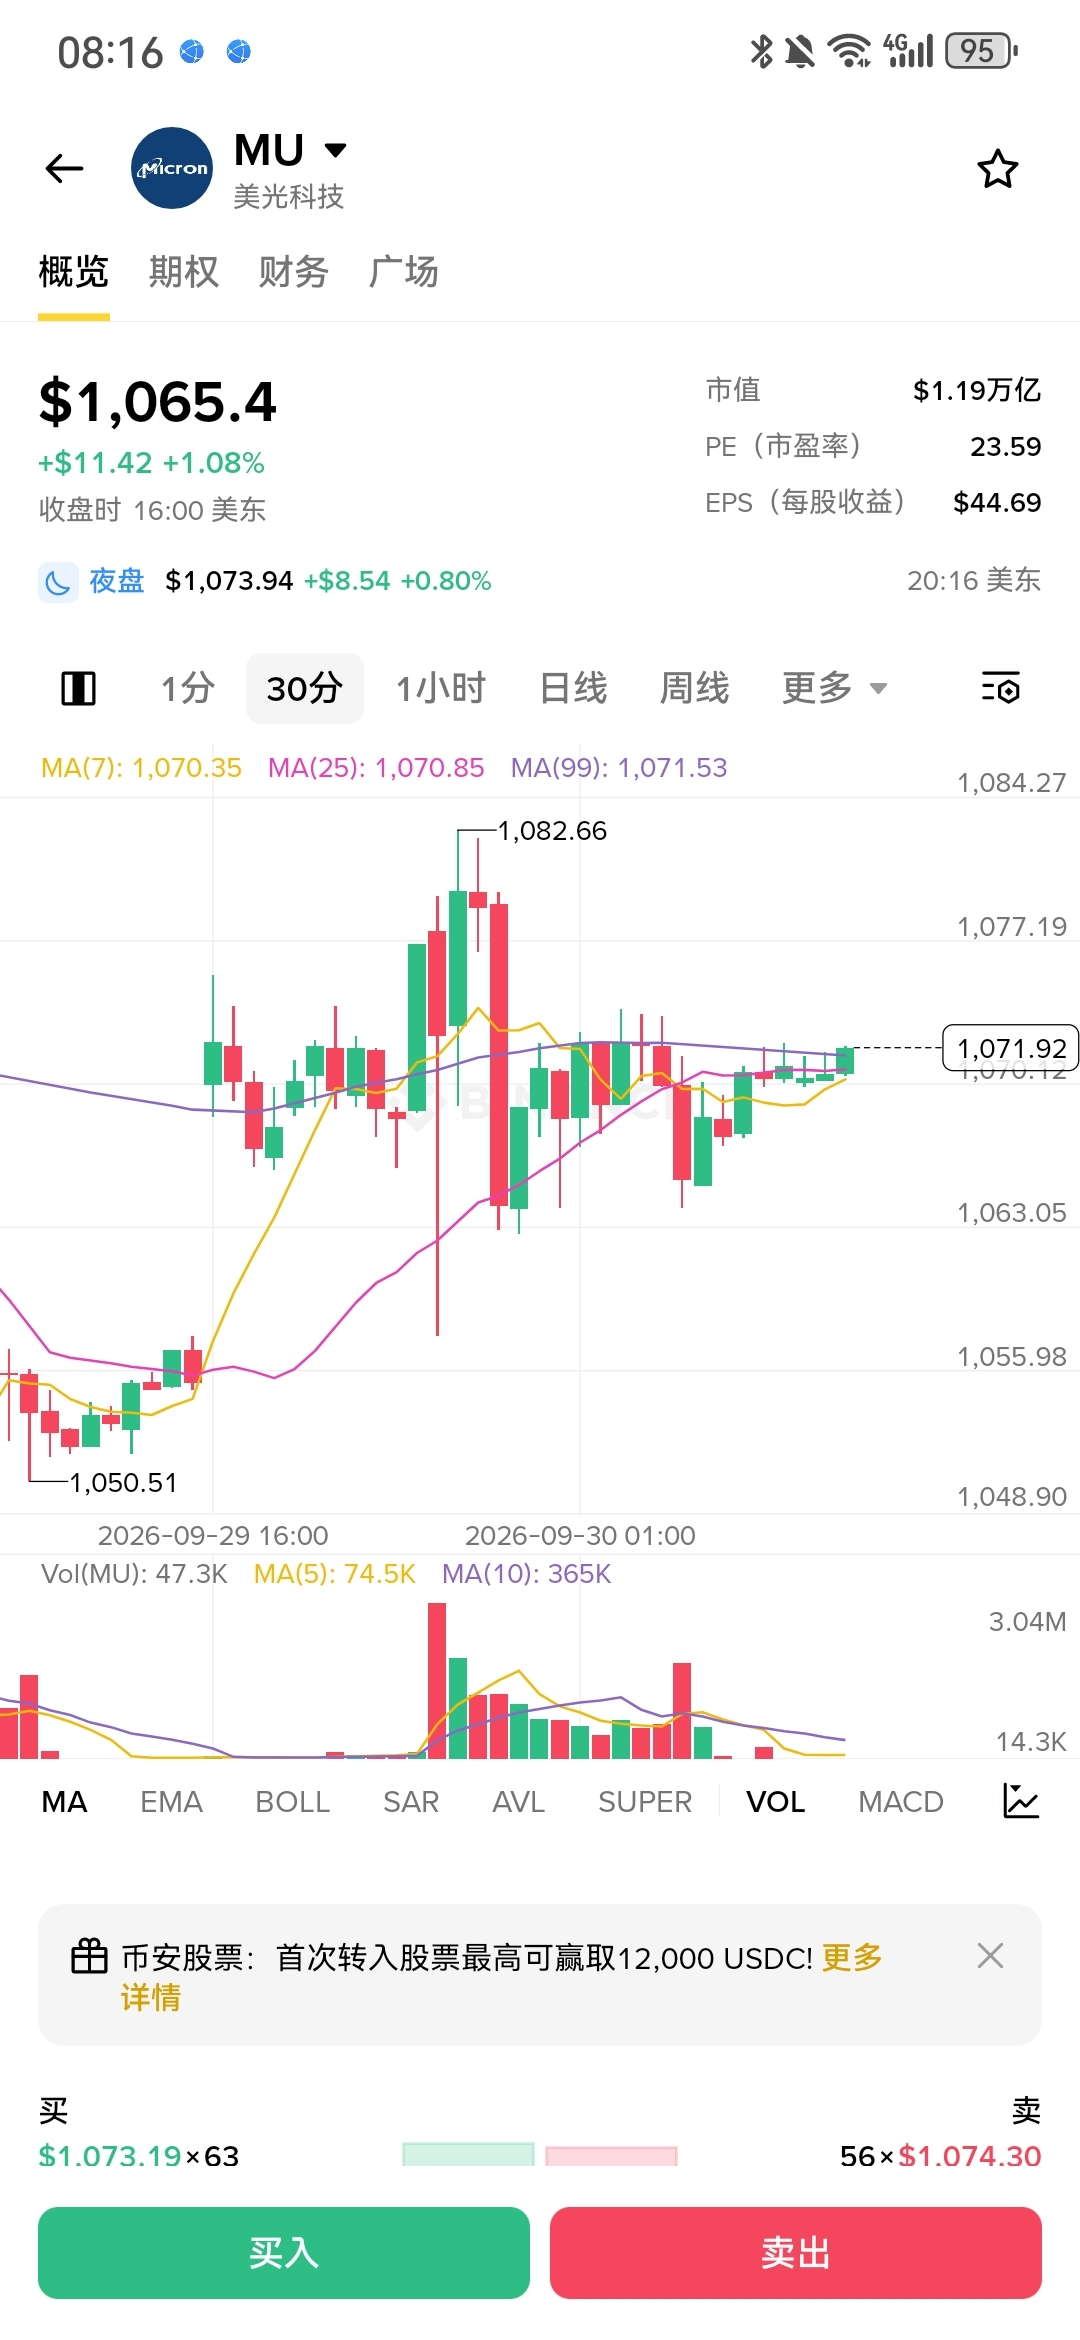
$MU — «ставка на смену цикла на рост», где больше всего разногласий.
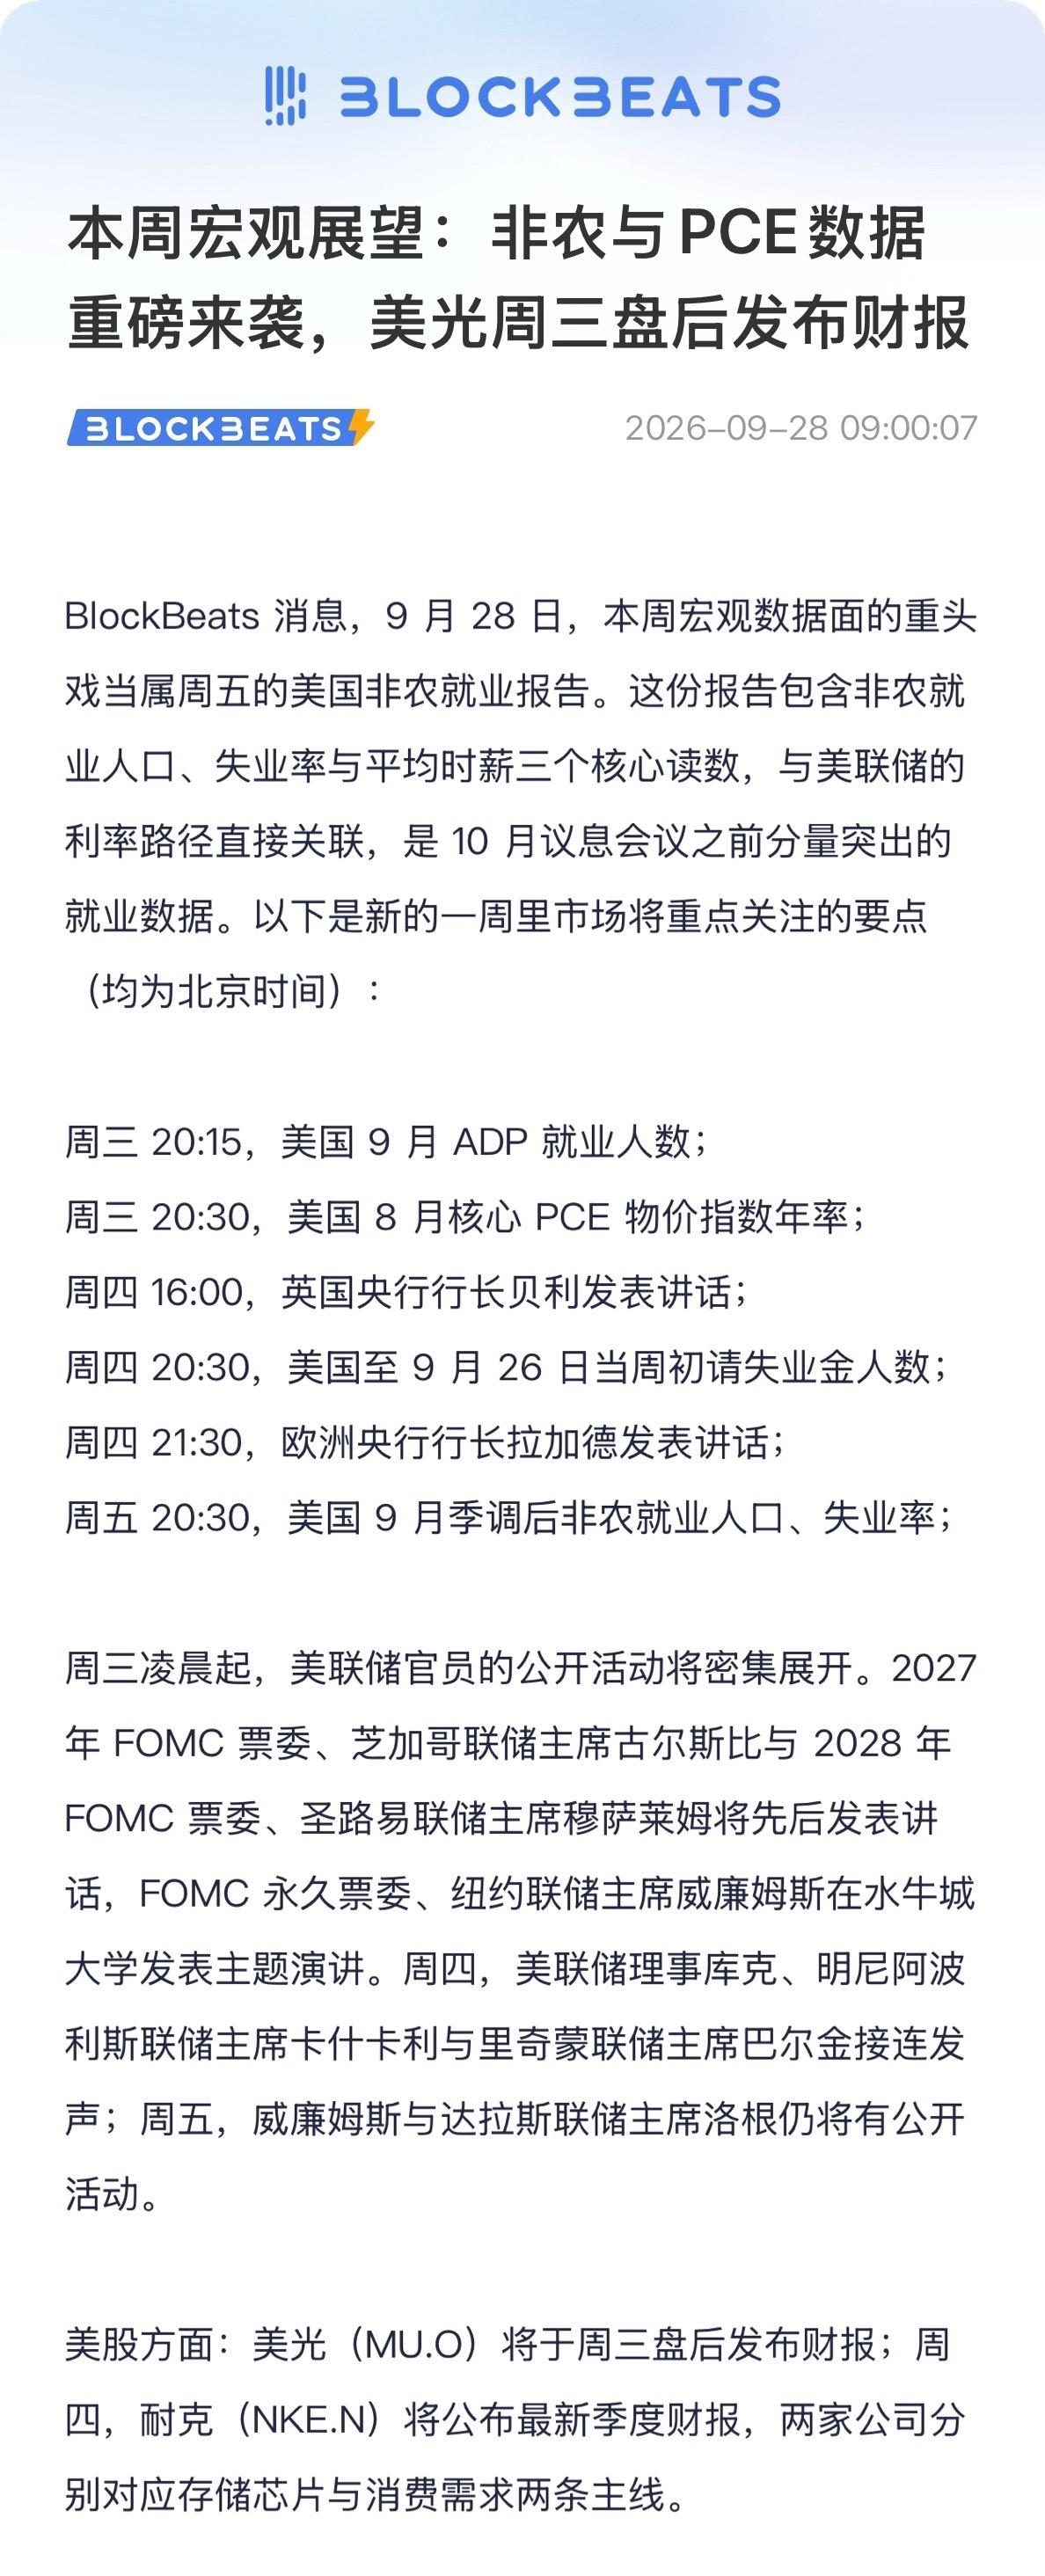
Сегодня вечером отчет: рынок ждет выручку 50,9 млрд долларов, EPS 31,49, год к году +342%. Морган Стэнли заранее окатил холодной водой, сказав, что EPS может быть всего 31,2😂 Но ключ не в этом квартале — ключ в прогнозе на финансовый 2027 год.
Micron сейчас торгуется примерно по 6,8x прибыли 2027-го, и рынок явно не верит, что эта волна спроса на память будет длиться бесконечно.
Моя личная позиция: если в сегодняшнем прогнозе Micron докажет, что спрос на AI превратил «цикл» в «рост», то сейчас — время собирать деньги; если прогноз средний — значит, «хорошие новости уже вышли»…
$SNDK — «самая гибкая» история, но не дайте себя обмануть ростом~
За год рост 1663%! Капитализация выросла с 6,6 млрд до 266 млрд. И тоже объявила обратный выкуп на 14 млрд. Но у SanDisk — NAND; цикличность там еще более ярко выраженная, чем у Micron по DRAM.
Мое личное мнение: разогнали в 16 раз и все еще говорят «мы бычьи» — нужно невероятное мужество😂
Средняя целевая цена аналитиков — 2136 долларов, выглядит так, будто есть еще пространство. Но если цены на NAND вдруг развернутся, сжатие оценки (мультипликаторов) будет очень жестким: это подходит тем, кто хочет «поспорить на дорожку», а не тем, кто умеет держать долго~
Добавлю еще одну мысль: ожидания уже разогнаны до максимума.
Главная ловушка сезона отчетов — это сами «результаты лучше ожиданий». Когда все аналитики снова и снова поднимают прогнозы, компания даже с хорошим отчетом почти наверняка уже отработала «позитив»…
Если у вас есть другие взгляды — пишите в комментариях~
#股票财报季
Отказ от ответственности. Содержит мнения третьих сторон. Не является рекомендацией. Binance AI не предоставляет гарантий. См. Правила и условия.