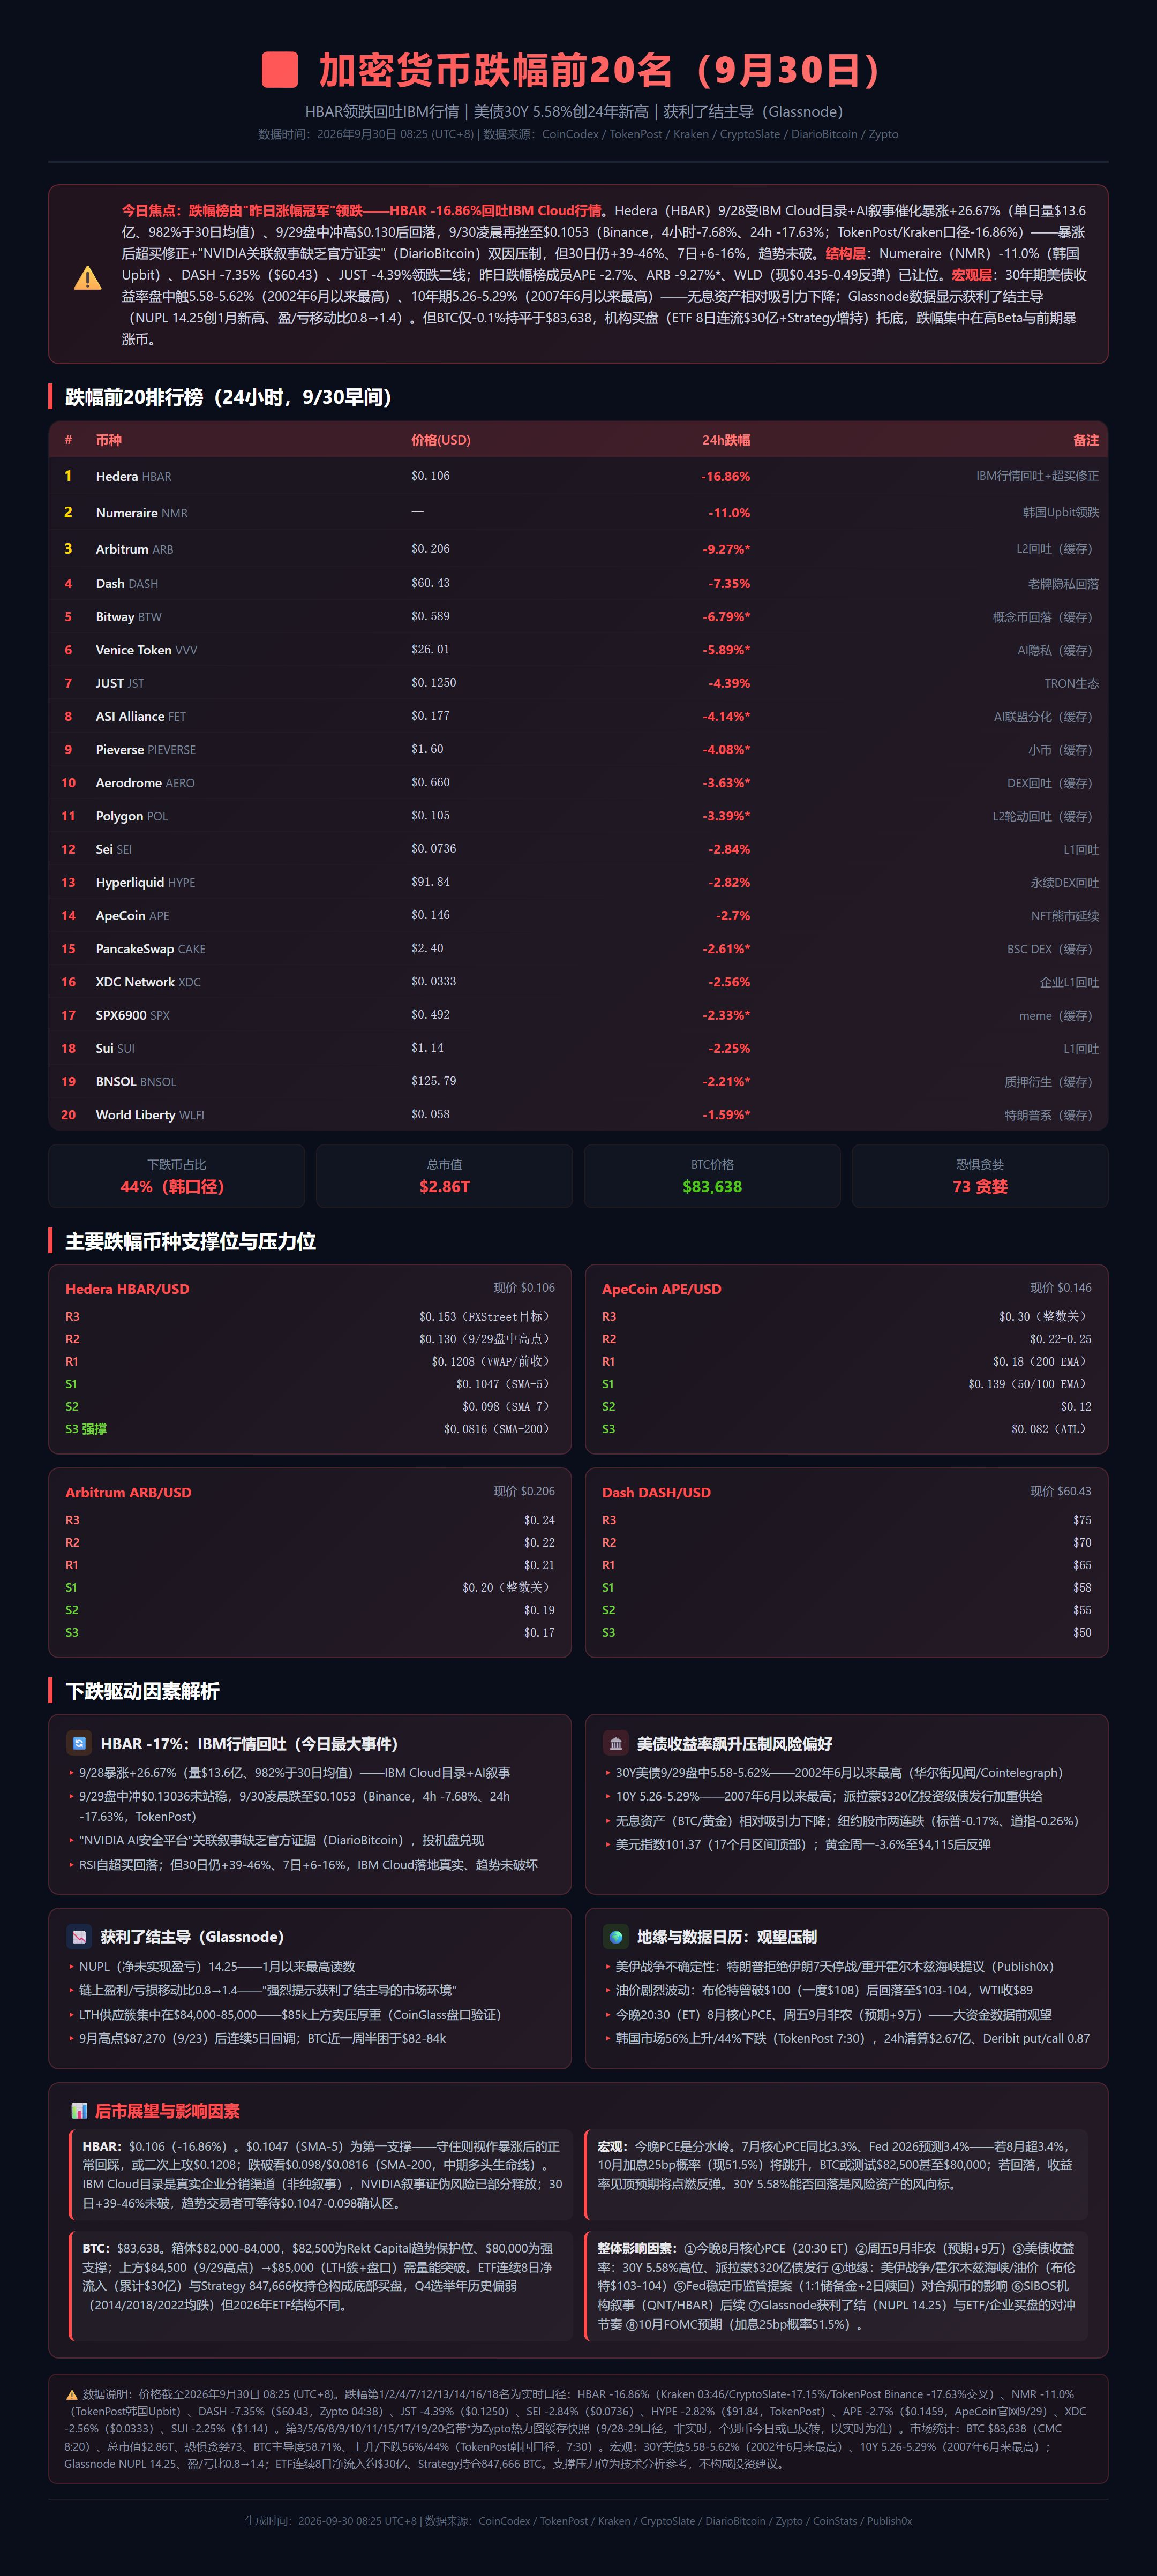
Разбор топ-20 по снижению
Первая группа (данные в реальном времени):
Hedera -16.86%—— IBM отыгрывает назад + коррекция перекупленности, сегодня главный фокус;
#numeraire -11.0%—— прогнозы для концепции рынка со стороны AI-хедж-фондов, Upbit в Корее лидирует по падению;
Arbitrum -9.27%*—— откат L2 (данные по кешу);
$DASH -7.35%—— снижение старой «приватной» монеты;
Bitway -6.79%*、Venice Token #VVV —— откат по концептуальным монетам и AI-приватности (кэш);
JUST -4.39%—— откат экосистемы TRON (в реальном времени).
Вторая группа (смешанный формат: реалтайм + кэш): ASI Alliance -4.14%、Pieverse -4.08%*、#Aerodrome -3.63%、Polygon$POL -3.39%*
III. Анализ причин падения
(А) $HBAR -17%: «учебниковый» откат после сильного роста
Путь падения HBAR понятен и прослеживается: 9/28 падение вслед за катализатором — IBM Cloud каталог + AI-нарратив — вызвали взрыв объёма торгов (объём 1,36 млрд долларов, +982% к среднему за 30 дней), что подтолкнуло цену до +26.67%; 9/29 в ходе торгов цена поднималась вверх\(0.13036 не смог удержаться, и прибыли начали фиксировать; 9/30 под утро, на фоне подсказки о слабой доказательной базе связанного нарратива «NVIDIA AI safety platform», спекулятивные деньги массово выходили, и цена за один день откатилась на -16.86% до\)0.105-0.11. По сути это типичная комбинация: «рост, обусловленный событиями» + «техническая коррекция перекупленности». Ключ к оценке тренда: RSI вернулся из зоны перекупленности, а краткосрочная смена держателей была крайне интенсивной (на 9/30 ещё около 657 млн долларов объёма торгов). Для вывода о тренде важно следующее: $IBM Cloud каталог — это реально внедрённый на уровне корпоративной дистрибуции канал (не просто нарратив), опровержение/сомнения в NVIDIA-нарративе влияет лишь на краткосрочную спекулятивную динамику и не подрывает фундаментальные показатели, структура за 30 дней +39-46% не сломана — поэтому более вероятно, что это здоровый глубокий откат, а не конец рынка.
(Б) Резкий рост доходностей гособлигаций США: подавление склонности к системному риску
30-летние UST на дневном ходу 9/29 показали 5.58–5.62%, что является максимумом с июня 2002 года, 10-летние — 5.26–5.29%, максимум с июня 2007 года. Причина — переоценка рынком возможного повышения ставки в октябре в сочетании с тем, что размещение инвестиционных облигаций на 32 млрд долларов (Пелорамон/Parnarmun 320 млрд) усилило предложение.