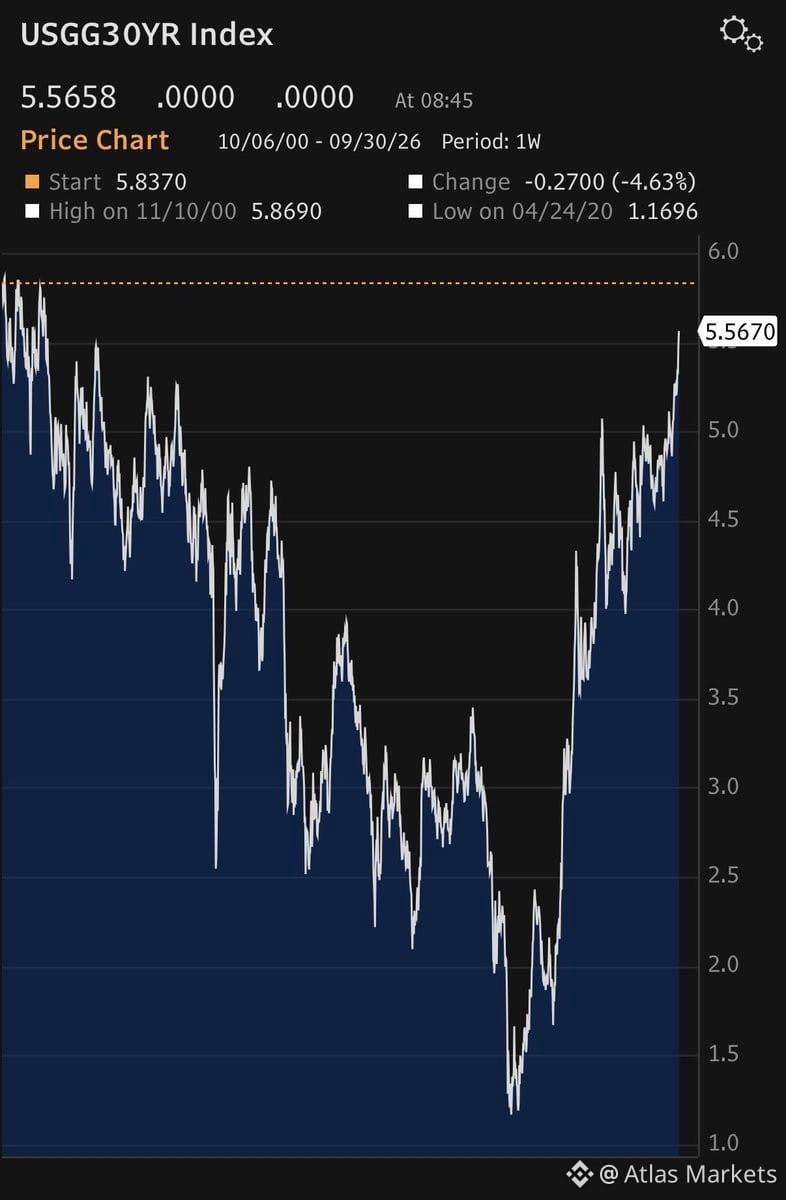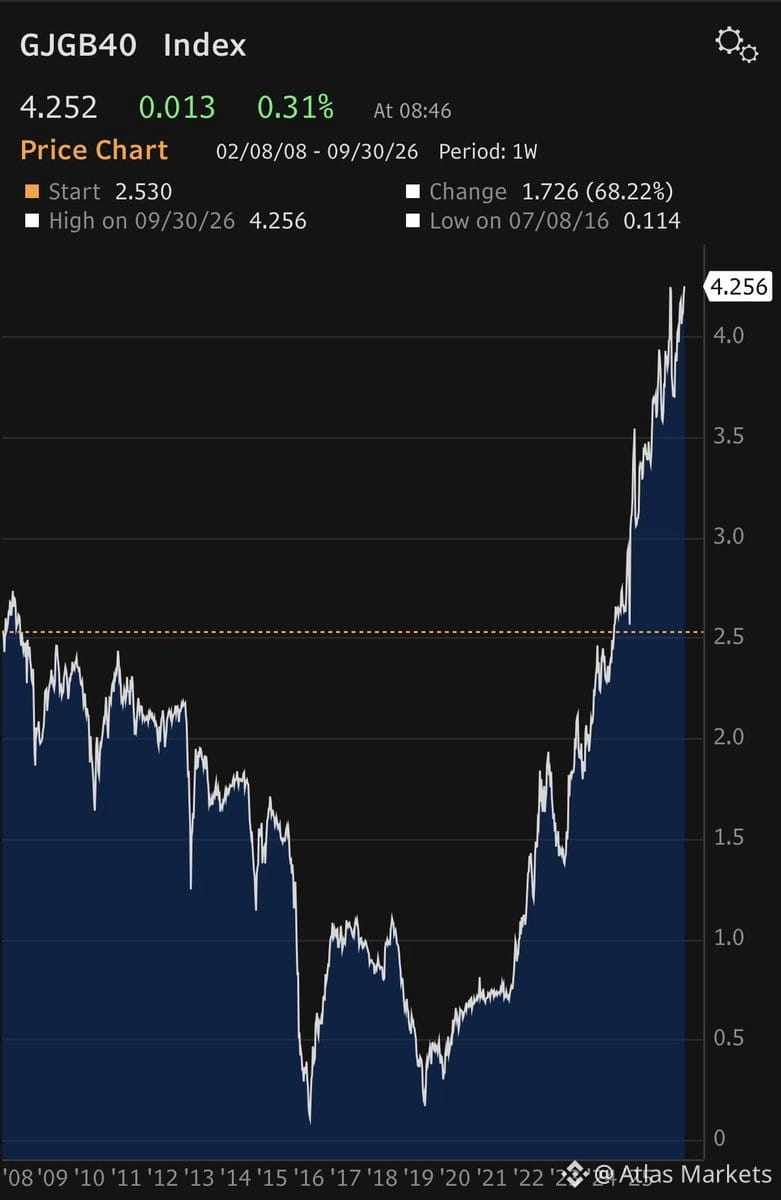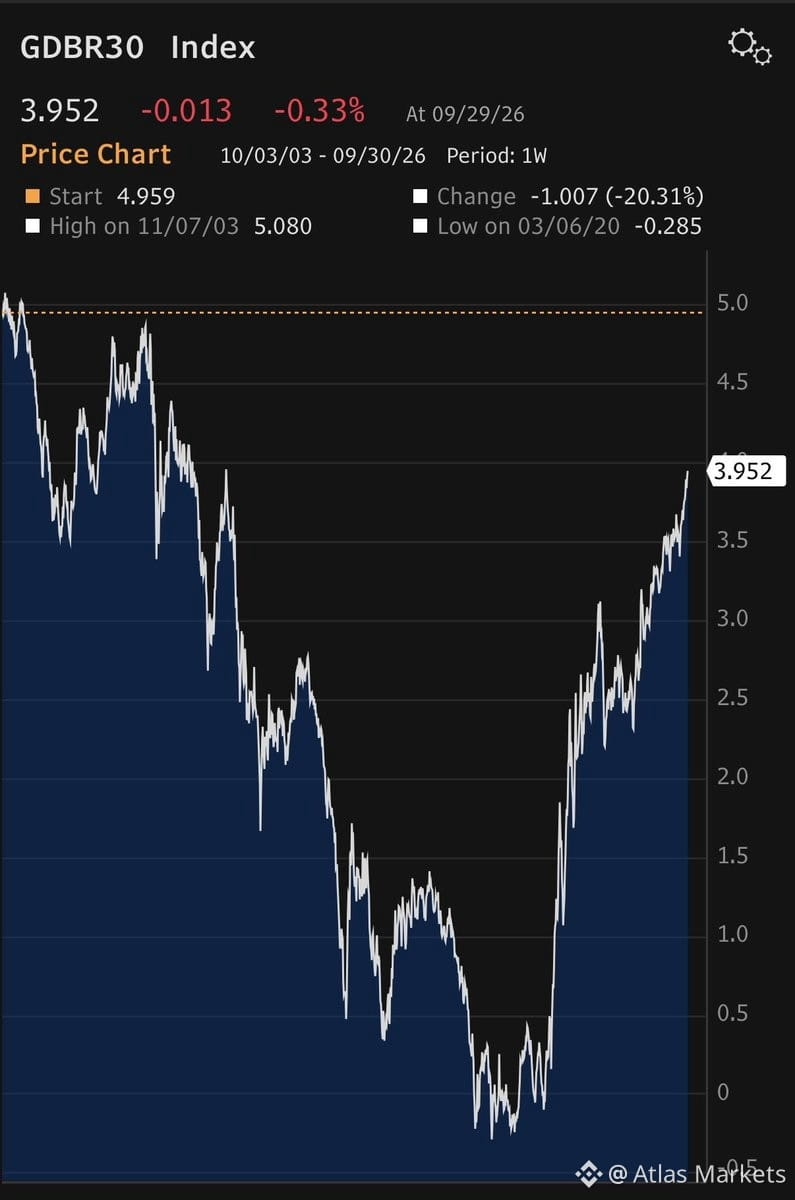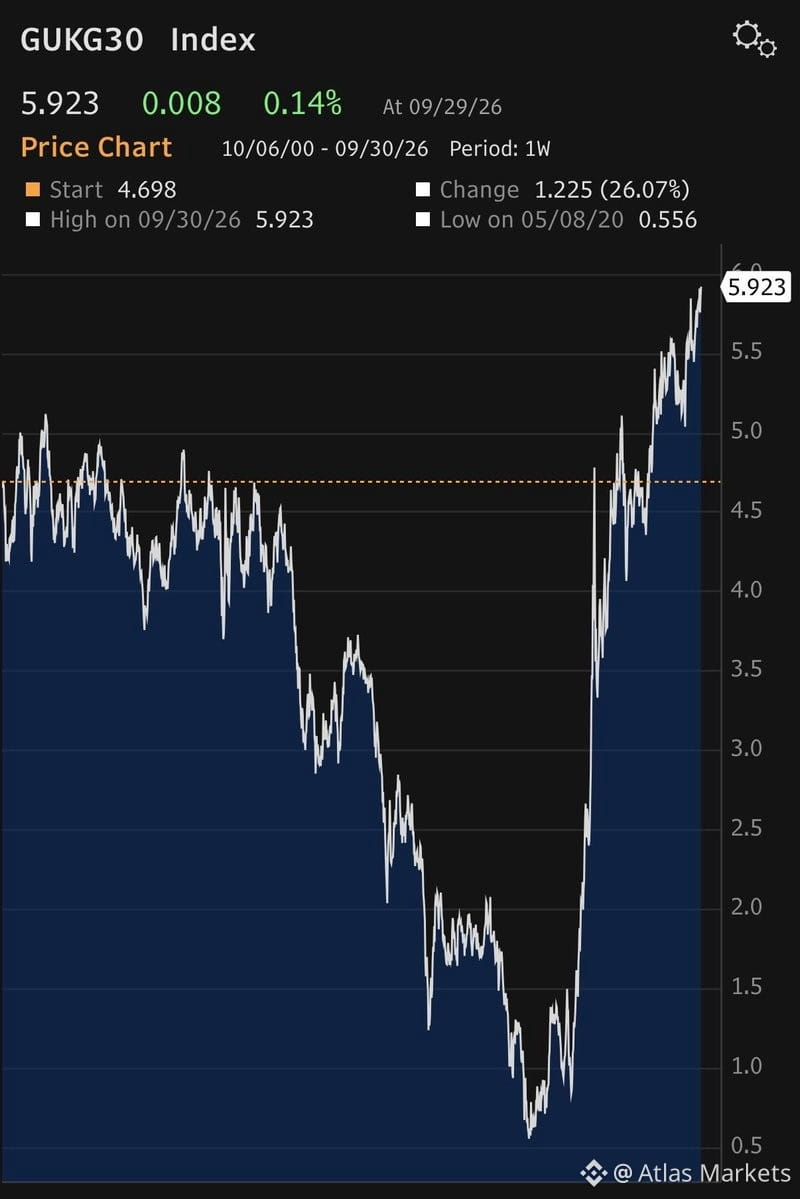
Долгосрочные затраты на заимствования для государства в США, Японии и Европе только что достигли рекордных за поколения уровней. Это не абстракция — это реальное ограничение для фискальной гибкости. Правительства не могут «проплатить» выход из следующего кризиса так, как они делали это в 2020 году. Набор инструментов политики быстро сужается.
Денежно-кредитная политика снова стала единственным крупным рычагом, оставшимся на случай чрезвычайных ситуаций. Это проблема. Центральные банки уже перегружены, балансовые отчёты раздуты, а «боезапас» для снижения ставок ограничен. Если что-то пойдёт не так — рецессия, финансовая напряжённость, геополитический шок — не ожидайте масштабных фискальных стимулов. Скорее ждите снижения ставок и вливания ликвидности, которые могут оказаться недостаточными.
Такая расстановка сил меняет правила игры для рискованных активов. Фискальные «подушки безопасности» были ключевой причиной того, почему акции так сильно росли после COVID. Без этого страховочного механизма волатильность может усилиться резче, а восстановление — занять больше времени. Следите за доходностями суверенных облигаций: они сигнализируют о структурном сдвиге в том, как правительства и рынки будут справляться со следующим спадом.