【CJ 套利进阶 06/14】
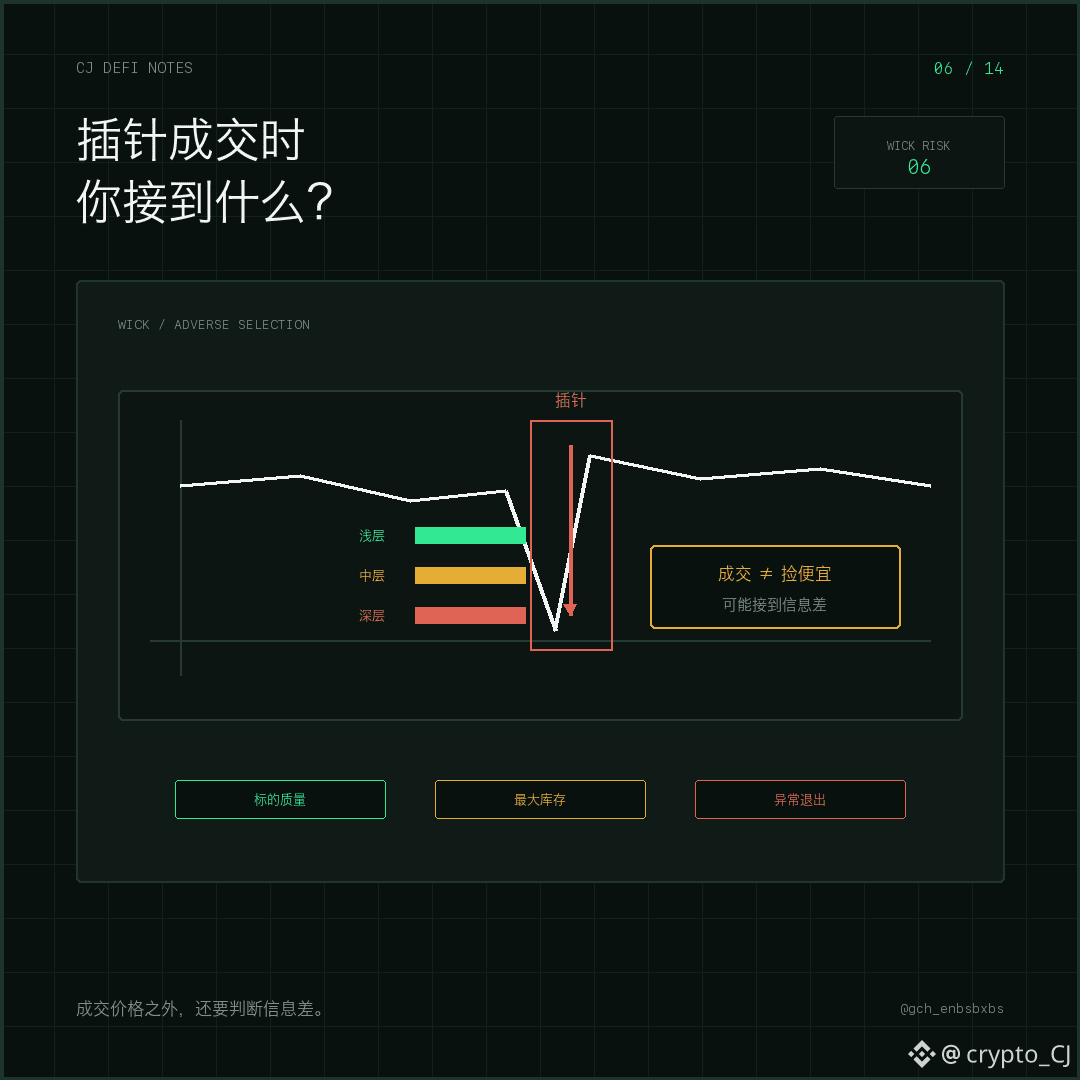
Подальше от текущей цены выставьте лимитный ордер по более низкой цене, дождитесь, пока он будет исполнен «шпилькой», и это будет выглядеть как выгодная сделка. Настоящая проблема в том, почему рынок вообще готов продать вам товар?
Некоторые новые платформы для производных инструментов отличаются высокой активностью контрактов, при этом спот-стакан при этом очень тонкий. Крупный рыночный ордер, как только пройдет ограниченную глубину, может мгновенно увести спотовую цену от внешнего рынка, а затем арбитражники снова подтянут её обратно. CJ в прошлом замечал такие структуры: поэтому на удалённых от текущей цены уровнях заранее размещают лимитные ордера, ожидая возникновения «пустоты» ликвидности; после сделки уже обрабатывают хеджирование с учётом внешней цены и стакана по контракту.
Эта стратегия зарабатывает на кратковременном отклонении цены, но при этом несёт серьёзный риск неблагоприятного отбора. Ваш ордер могут исполнить либо как раз «шпилькой», которая быстро вернётся назад, либо сначала произойдёт новость, а другим рынкам ещё не успеют подать сигнал и они не падут. Если хеджирование вы начнёте искать уже после исполнения, то нескольких секунд достаточно, чтобы спред исчез. Слишком большой объём ордера ещё и может сделать вас самим новым источником риска ликвидности в тонком стакане.
Перед исполнением как минимум нужно подтвердить внешний ценовой якорь, рынок для немедленного хеджирования, максимальный объём сделки и условия аномальной остановки ордеров. Дешевизна — это не «цена ниже, чем только что», а то, что вы можете доказать: относительно других доступных для исполнения рынков возникла кратковременная скидка.
Следующая статья: как спот, контракты и заимствования складываются вместе — и куда делись риски, когда выросла эффективность капитала?
#链上套利 #流动性