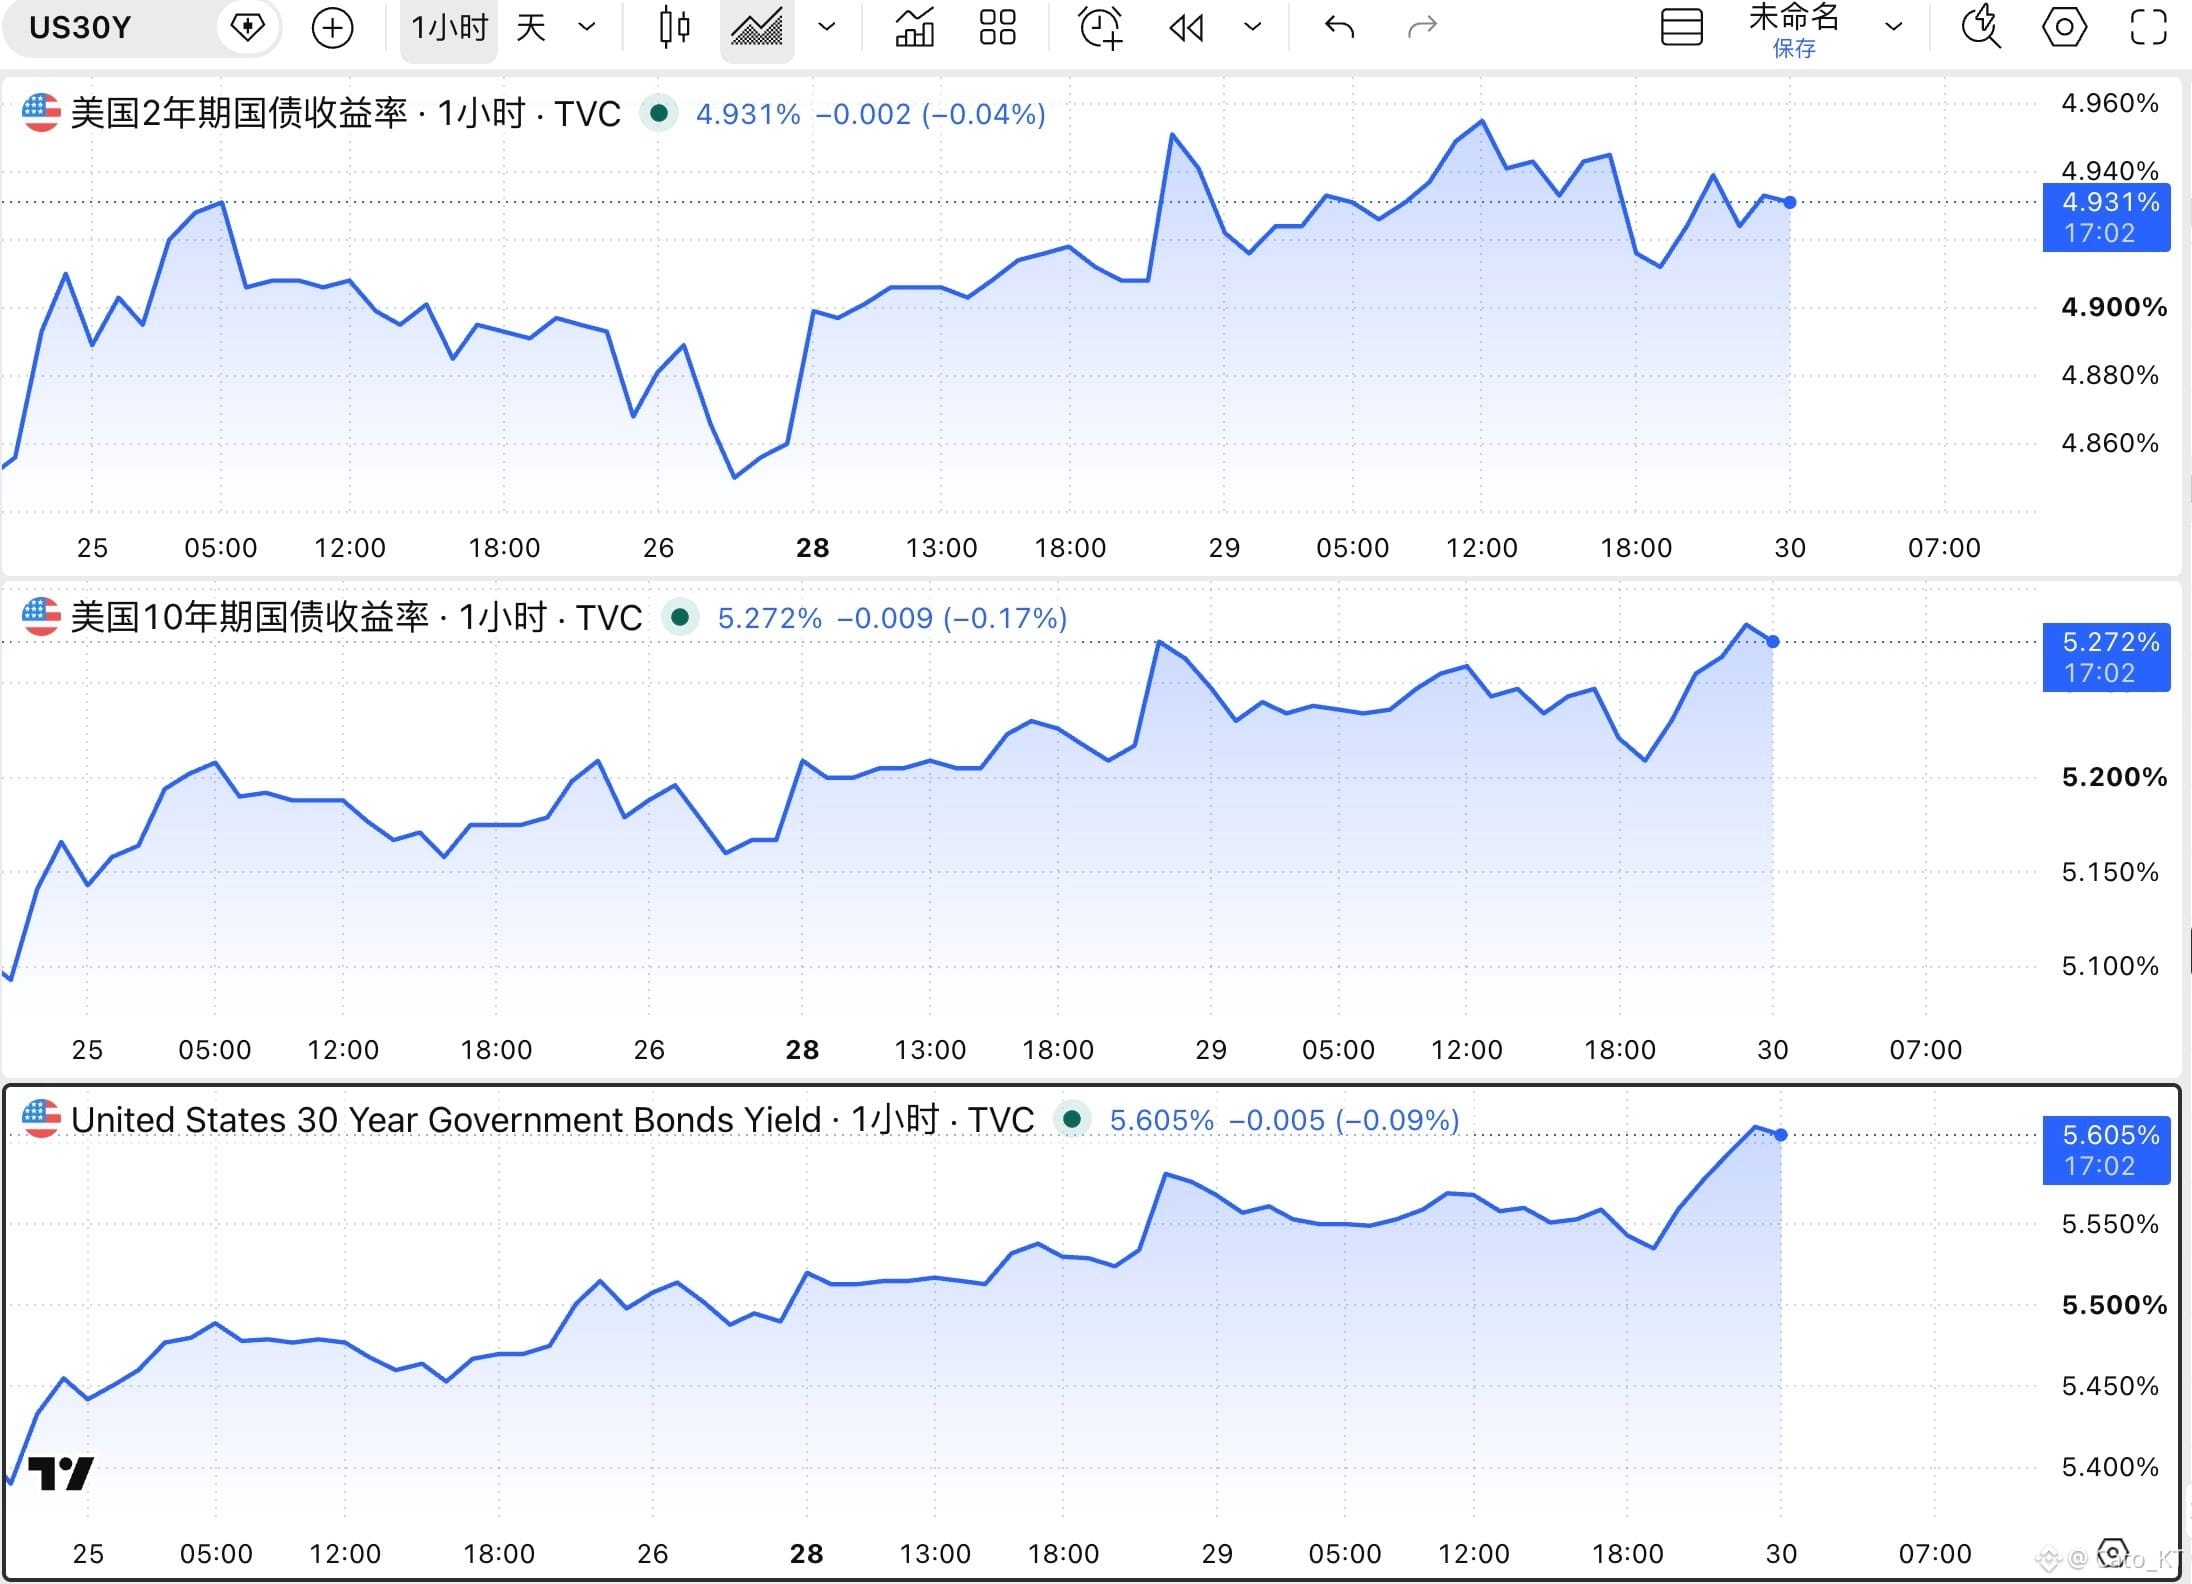
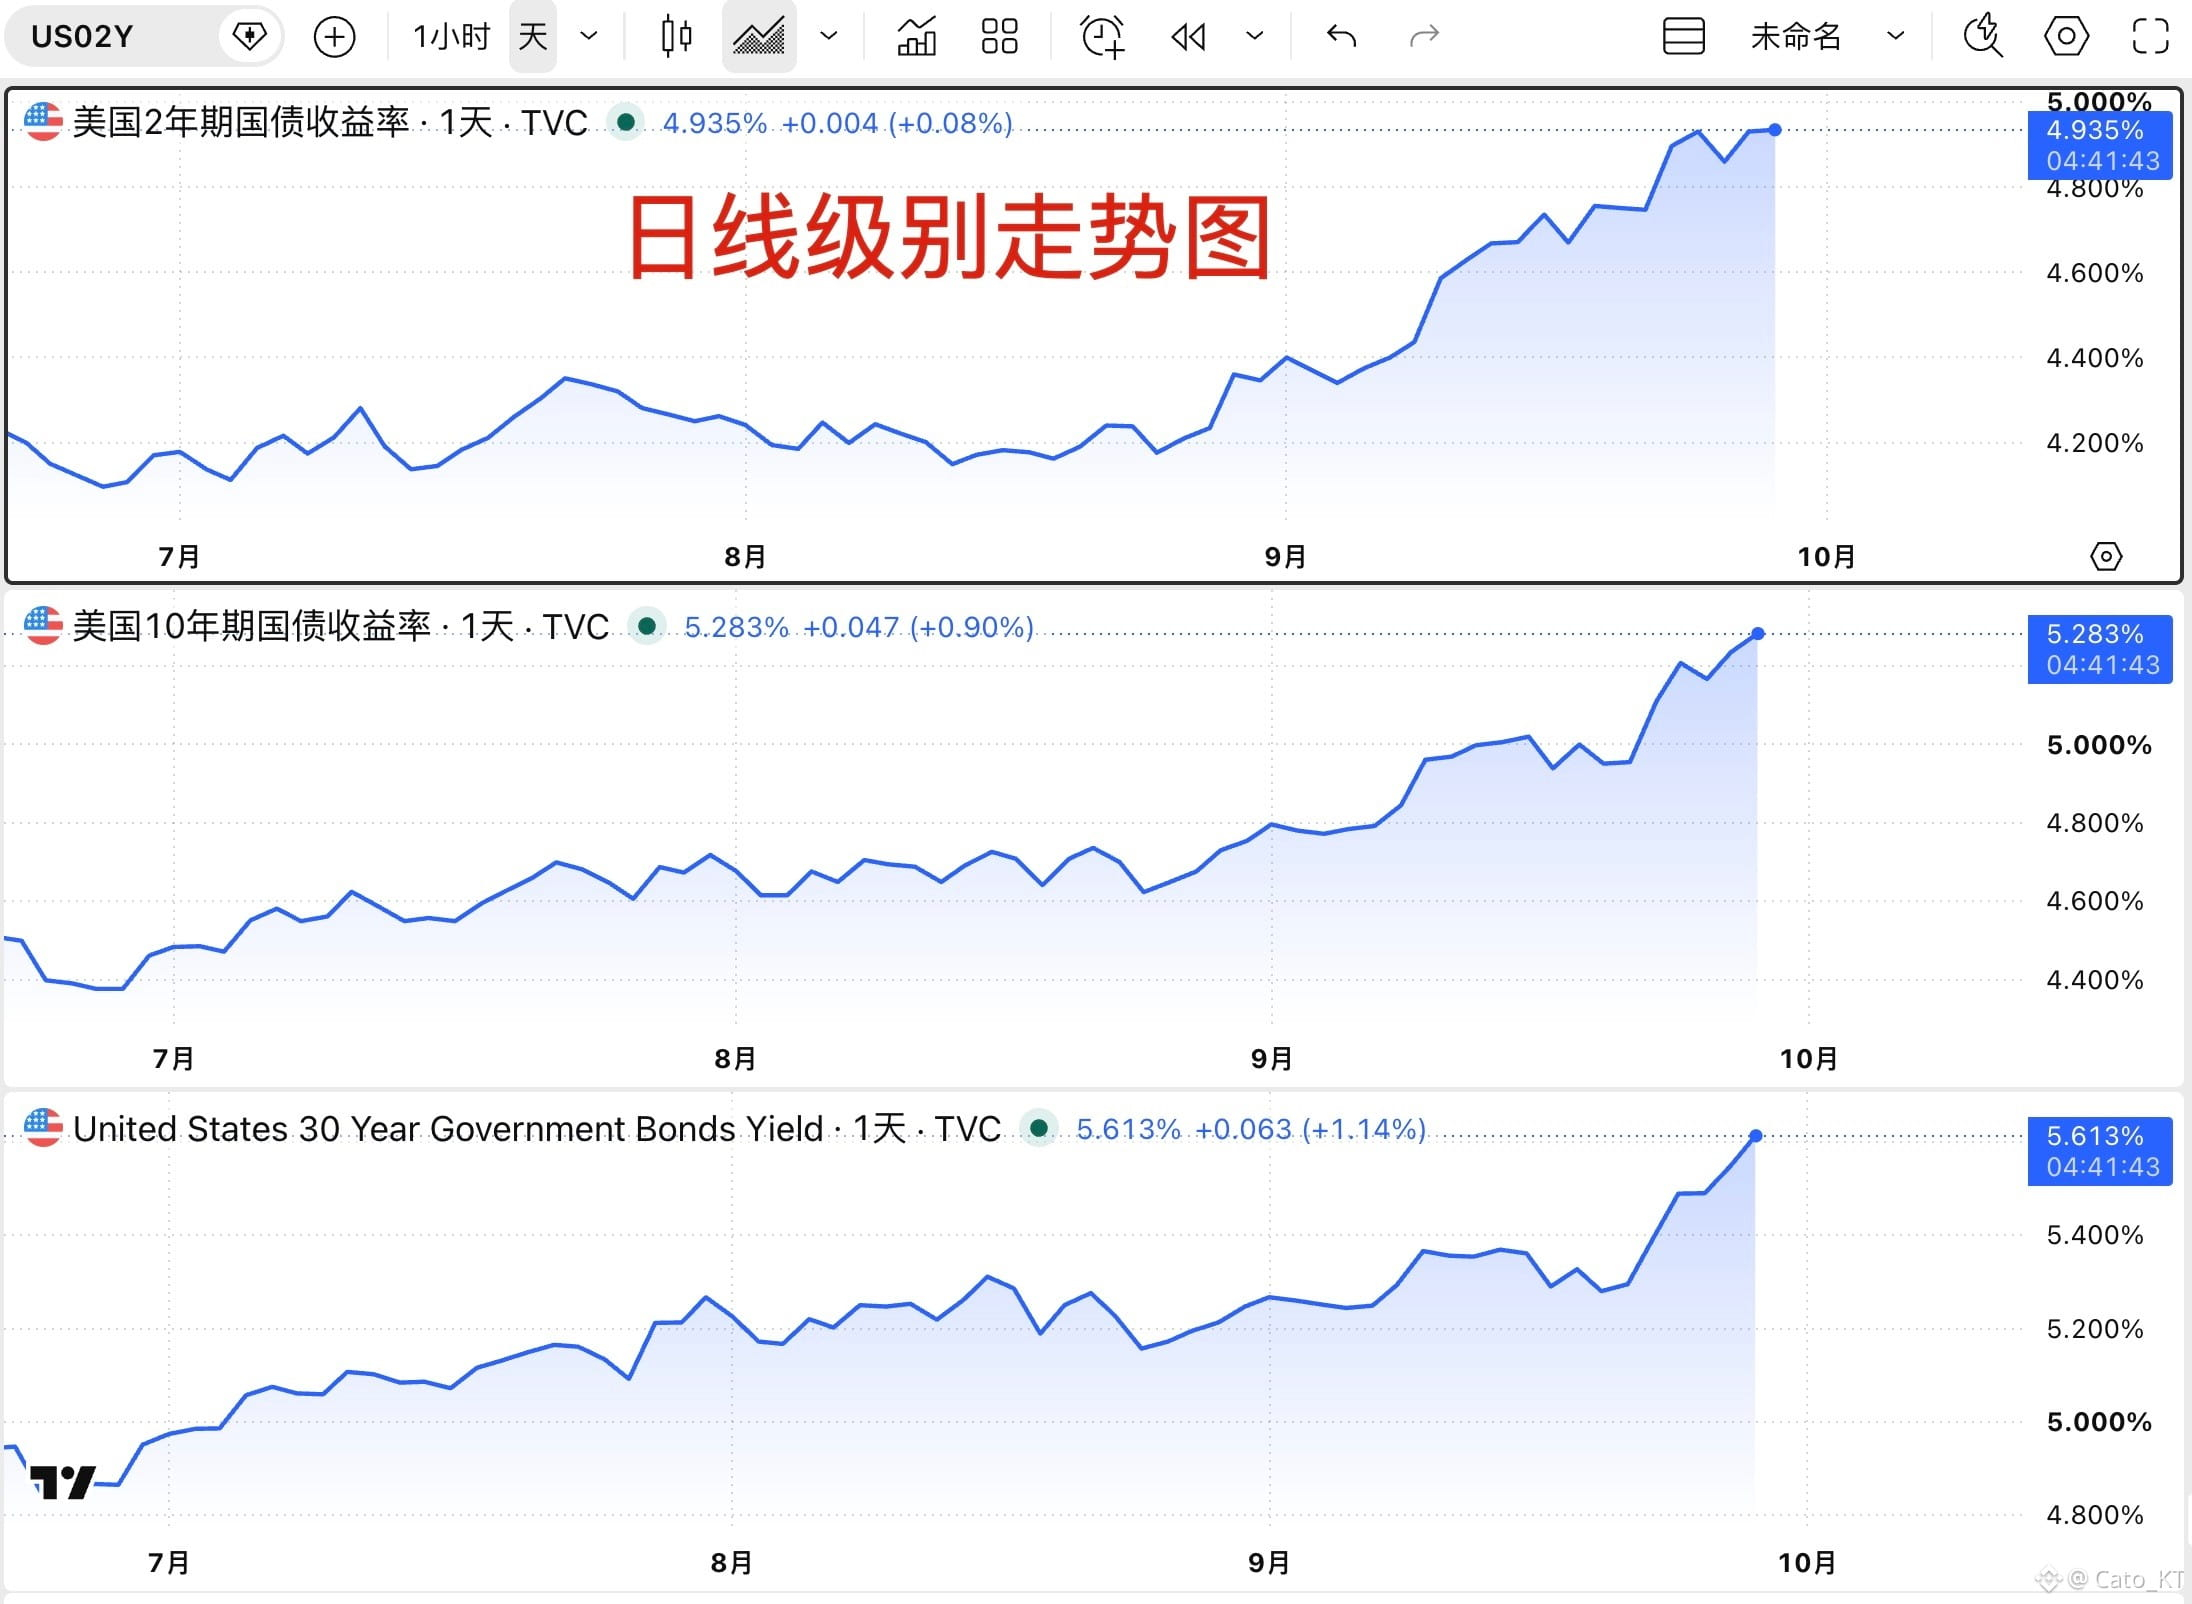
Перестаньте обращать внимание на тему «рост доходности 30-летних U.S. Treasuries на 200% с 2002 года до максимума» — отдельно смотреть на доходность 30Y почти не имеет смысла, нужно оценивать общую картину!
В качестве примера: вчера я писал о 5 видах различных траекторий на рынке облигаций на этой неделе. Сегодня вечером Brent и доходности по американским гособлигациям расходятся в движении. Номинально рынок опасается проблем с внутренней инфляцией в США, из‑за чего произойдет повторное повышение ставок и активы будут заново переоценены (в предыдущем варианте a)
Если в такой ситуации улучшений не будет, и дальше 2Y, 10Y и 30Y продолжат синхронно расти, то рост будет отражать уже не ожидание второго повышения в октябре, а повышение нейтральной ставки ФРС, вплоть до возврата ожиданий к циклу повышения. Такой сценарий крайне неблагоприятен для риск‑активов (в предыдущем варианте c)
Потенциальный риск: если смотреть на доходности рынка облигаций на уровне «линий дневного тренда», то кривая роста доходности 10Y и 30Y заметно круче, чем у 2Y. А динамика доходностей на этой неделе означает, что риск‑экспозиция на рынке облигаций постепенно расширяется, то есть речь идет об экстремальном «медвежьем» крутом (bear steepening) сценарии (в предыдущем варианте e)
Конечно, на данный момент вероятность варианта e пока невысока. Здесь можно понаблюдать за динамикой золота: если золото синхронно падает, это означает, что рынок облигаций еще не вошел в сценарий e. Дальше, когда доходности продолжат расти, золото может оказаться более устойчивым. А если доходности по облигациям и золото начнут расти синхронно — стоит насторожиться из-за риска дефолта на рынке облигаций.
Поскольку когда падает доверие к кредитному качеству суверенных облигаций, потенциально это является позитивным фактором для золота — актива‑убежища!#股票财报季