
Большая часть разговора вокруг $GALA прямо сейчас сосредоточена на восстановлении цены. Но, думаю, более интересная история скрыта под данными о покупках и продажах.
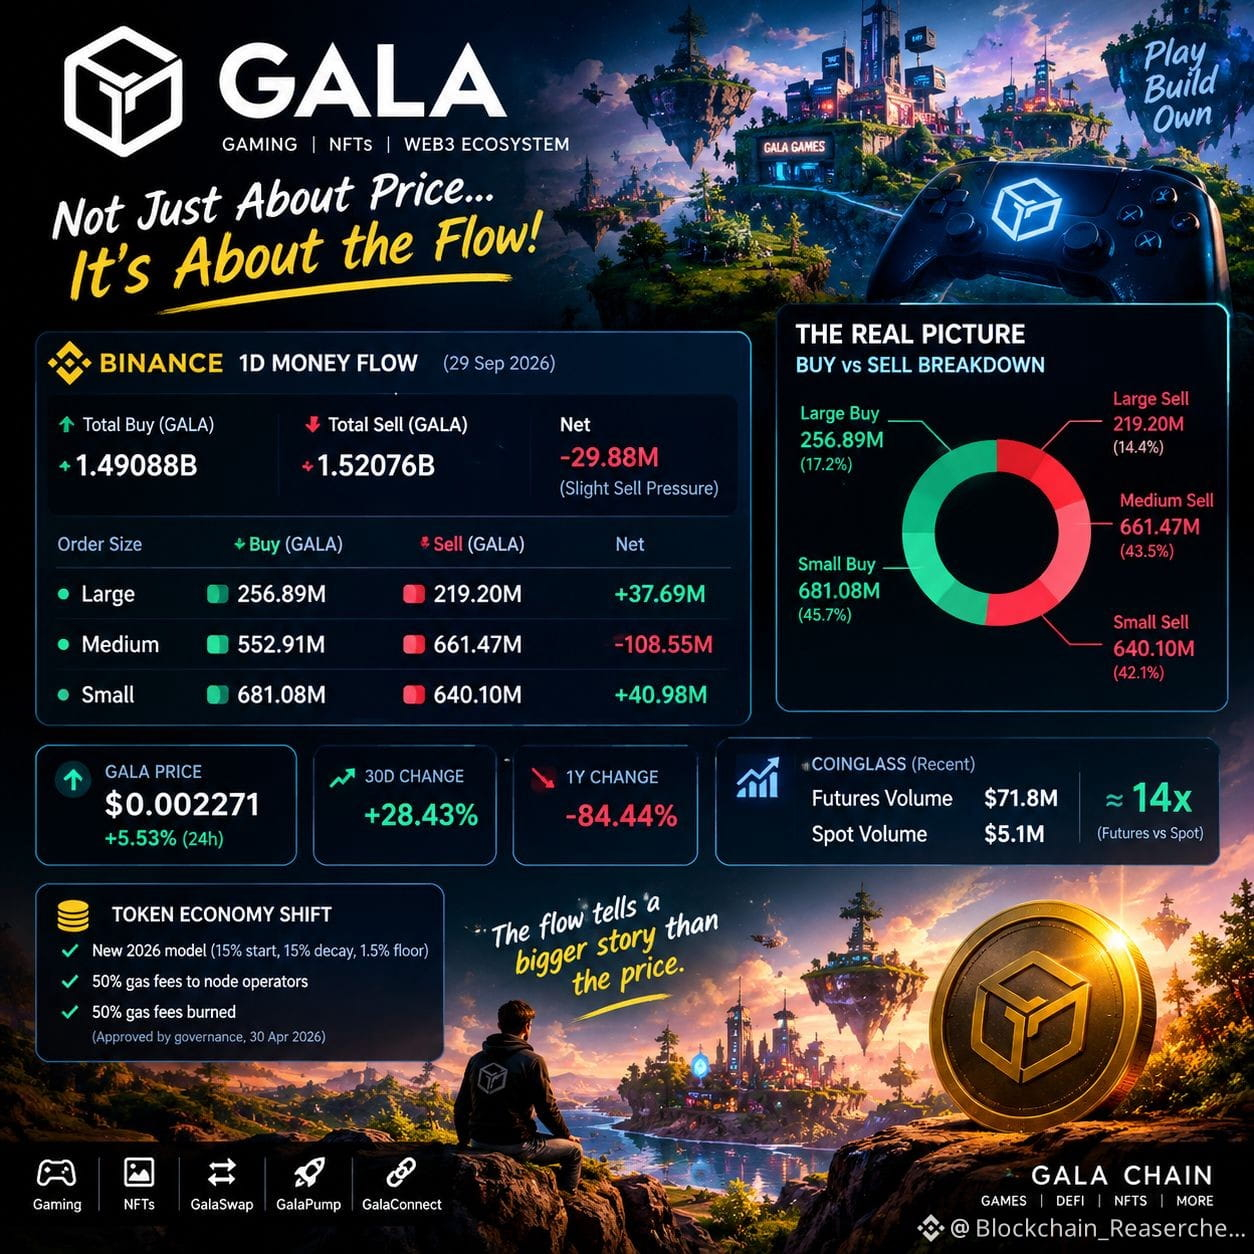
На снимке Binance 1D money-flow покупка достигла 1.49088B GALA, а продажи — 1.52076B; чистые продажи составили лишь 29.88M GALA. Это удивительно близко к балансу.
Но разбор показывает больше:
Крупные ордера: куплено 256.89M vs продано 219.20M → +37.69M чистой покупки
Средние ордера: куплено 552.91M vs продано 661.47M → −108.55M чистых продаж
Малые ордера: куплено 681.08M vs продано 640.10M → +40.98M чистой покупки
Так что заголовок — это не просто «GALA продают». Поток фрагментирован: крупные и мелкие ордера были нетто-покупателями, а средние обеспечили основное давление продаж.
При этом GALA торговалась примерно по $0.002271, прибавив около 28.43% за 30 дней, но при этом все еще снижена на 84.44% за год.
Есть еще один слой: недавние данные CoinGlass показали примерно $71.8M объема фьючерсов против $5.1M спотового объема. Это означает, что деривативы играют гораздо более заметную роль в текущей торговой активности, чем один лишь спот.
И кроме всего этого, Gala меняет свою денежную архитектуру: модель управления 2026 года отходит от старого каркаса с жестким лимитом 50B в сторону снижающихся эмиссий, при этом часть газовых комиссий GalaChain направляется узлам, а остальное сжигается.
Так что главный вопрос не просто в том, покупают или продают GALA.
Вопрос в том, какая доля этого восстановления цены идет от реального спроса на споте, а какая — формируется деривативами и меняющейся токен-экономикой?