#earningsseason 🔥 $MU ДОХОДЫ: БЫЧЬИ — НО НАСТОЯЩИЙ ТЕСТ В FY2027
Micron публикует результаты за FY2026 Q4 завтра, и настрой сильнее, чем просто одна победа по отчётности.
Мой взгляд: фундаментально бычий — но я бы не гнался за MU вслепую до выхода отчёта.
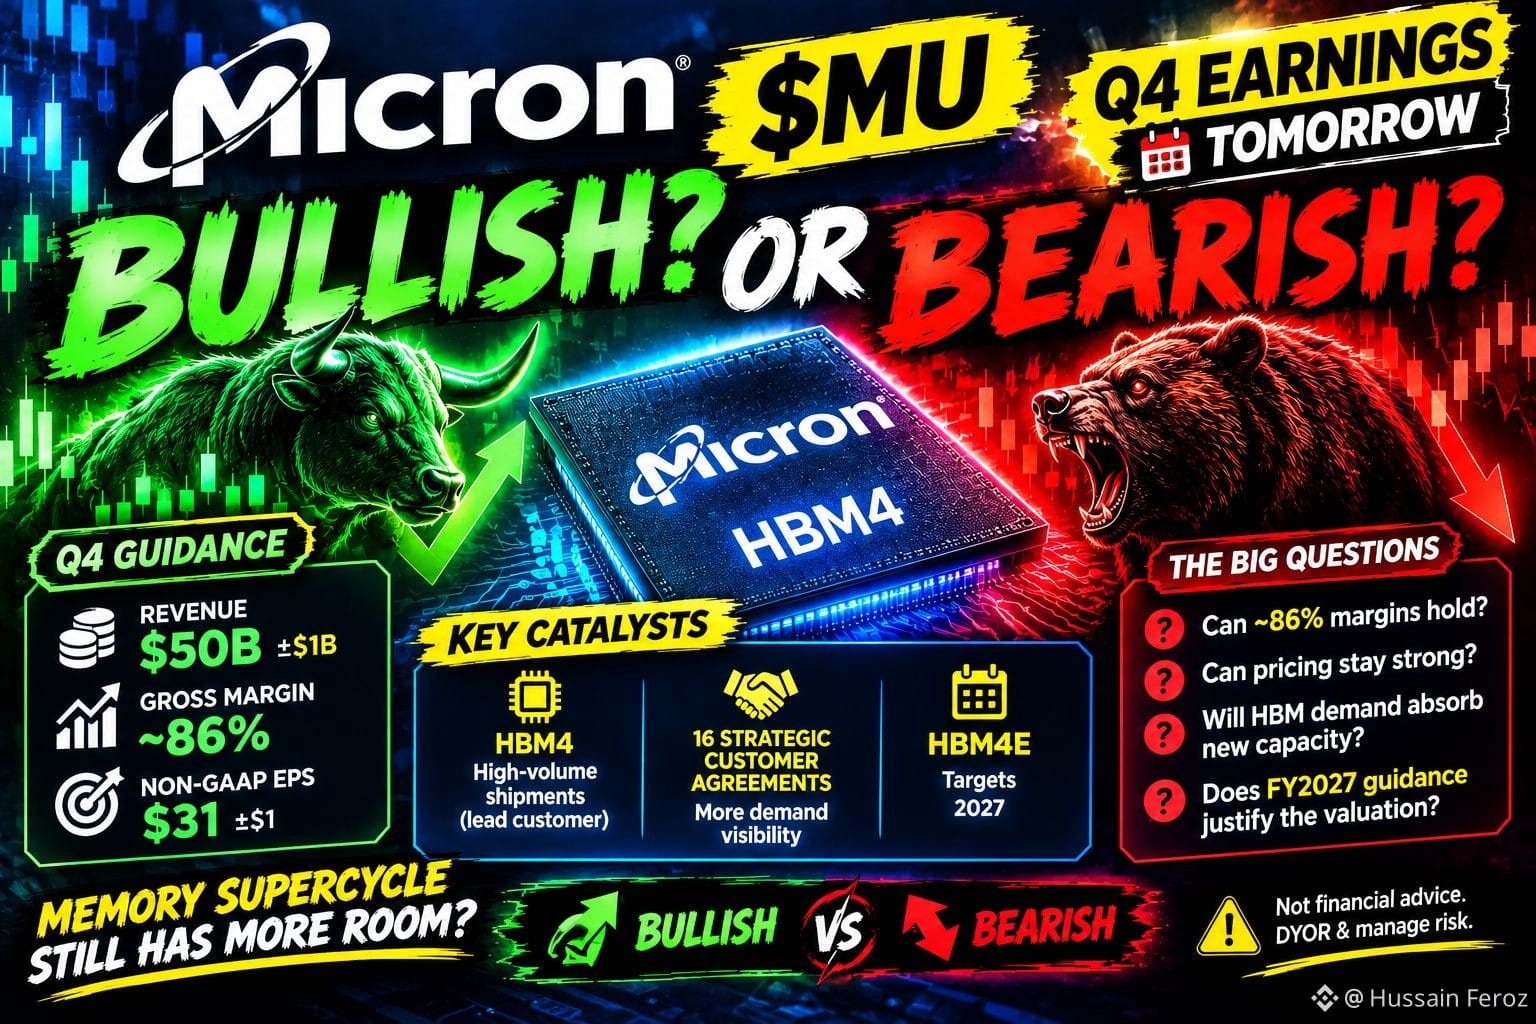
Цели Micron на Q4 уже агрессивные:
💰 Выручка: $50B ± $1B
📈 Валовая маржа: ~86%
⚡ Non-GAAP EPS: $31 ± $1
Выручка в Q3 составила $41.46B при GAAP валовой марже 84.6%.
🚨 Главный катализатор: HBM + прогноз на будущее
Micron говорит, что HBM4 уже поставляется серийно в крупного заказчика, а HBM4E нацелен на производство в 2027.
Но MU уже вырос примерно на ~269% с начала года (YTD).
Так что рынку нужно больше, чем просто “бейк”.
Нужны ответы:
Смогут ли удержаться маржи около ~86%?
Сохранится ли сильное ценообразование на HBM/DRAM?
Сможет ли спрос “переварить” новые мощности?
Оправдает ли прогноз на FY2027 оценку (valuation)?
Последний прогноз Samsung добавляет ещё один поворот: HBM может достичь почти 30% глобальной ёмкости DRAM-пластин уже в следующем году.
🎯 Моя позиция
🟢 Бычья: сильный Q4 + маржа 86%+ + мощный прогноз на FY2027
🔴 Медвежья: “бейк” + более слабый forward guidance = риск продажи “после новости”
Моё мнение: 🟢 бычьи фундаментальные показатели, ⚠️ осторожность в погоне за движением до отчёта.
Победа в Q4 — это не главная история.
Главная история — guidance на FY2027.
Как думаете, у memory supercycle ещё есть куда расти? 👇
#EarningsSeason #MU #Micron #AI #HBM
Не является финансовой рекомендацией. Проведите собственное исследование (DYOR) и управляйте рисками.