

加密胖东来
417 Публикации
加密胖东来
 Square Verified+
Отправить жалобу
Заблокировать пользователя
我想静静 X @zhangtingt5977
Открытая сделка
Трейдер с регулярными сделками
2.6 г
755 подписок(и/а)
30.2K+ подписчиков(а)
9.7K+ понравилось
Посты
Портфель
Все
Цитирования
Видео
Активно
·
--
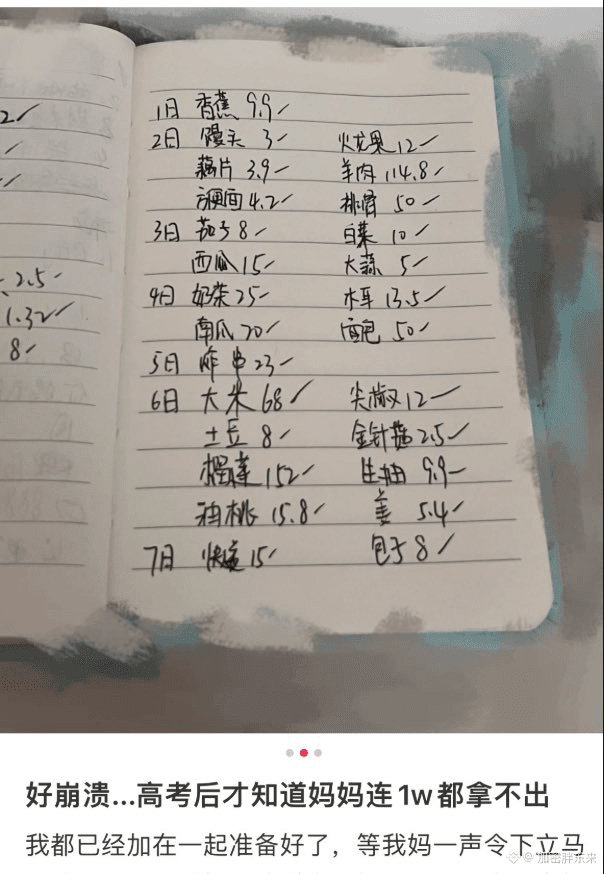
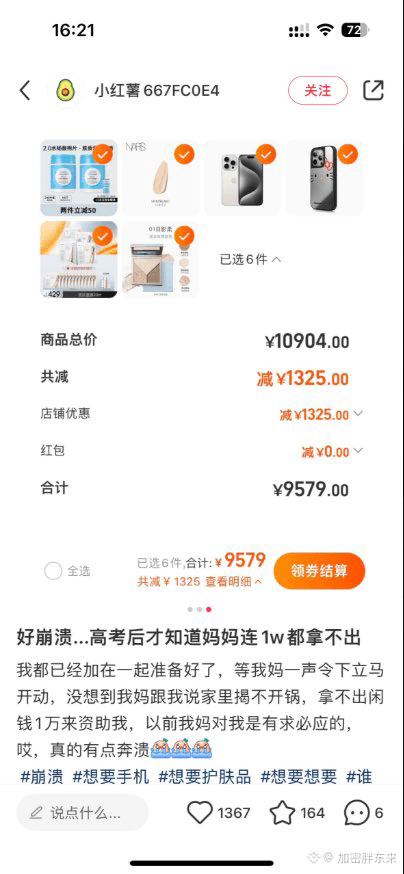
После экзаменов только тогда узнал, что мама не могла даже 1w
После экзаменов только тогда узнал, что мама не могла даже 1w
1
2
1.9k
·
--
Проверено
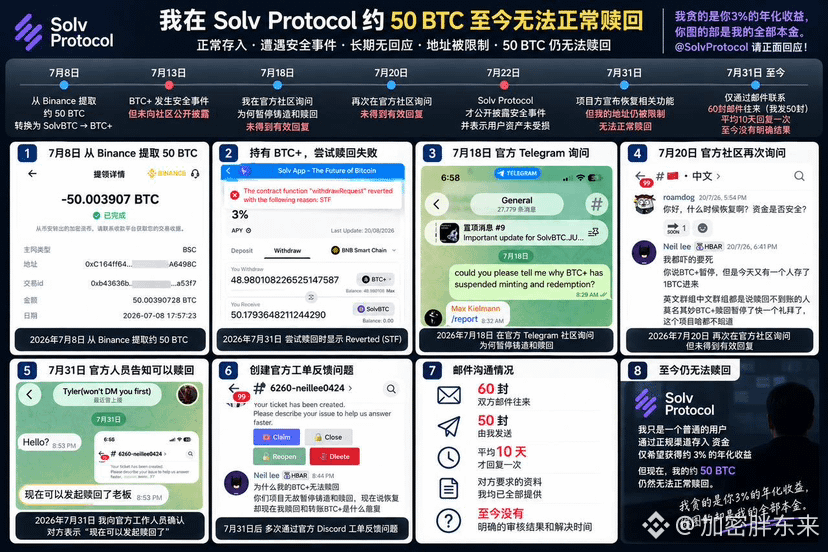
Богатых людей слишком много: один старший брат на 50 BTC выполняет задания — и дошёл до этого момента. Честно говоря, немного тревожно за него.
Раньше он разместил примерно 50 BTC по адресу @SolvProtocol — изначально хотел заработать около 3% годовых. Но позже из‑за инцидента по безопасности BTC+ его собственный адрес постоянно был ограничен.
Ещё больше озадачивает то, что затем официальный представитель уже сообщил, что соответствующая функция восстановлена, и можно нормально выводить средства. Однако когда он сам попытался реально выполнить операции, активы, соответствующие этим 50 BTC, всё равно не удаётся забрать.
На данный момент они туда-сюда общались уже почти 60 раз по электронной почте. Все документы, которые нужно было предоставить, он тоже всё подготовил и отправил, но при этом до сих пор нет никакого чёткого результата проверки. И непонятно, когда именно всё будет завершено.
Конечно, как именно работает риск‑контроль и по каким критериям они всё это рассматривают, мы, люди со стороны, тоже не знаем. Поэтому я не хочу здесь делать прямых выводов.
Но по правде: 50 BTC — это всё-таки не маленькая сумма.
Если документы действительно уже поданы, то хотелось бы, чтобы @SolvProtocol сейчас хотя бы разъяснил: на каком этапе проверка находится и сколько ещё времени может понадобиться.
Деньги всё время «застревают». Самое тяжёлое — это не знать, сколько ещё придётся ждать.
Пожалуйста, помогите передать это. Надеюсь, что по этому вопросу как можно скорее появится чёткий результат, и надеюсь, что старший брат как можно быстрее сможет вернуть свои BTC.
$BTC
{future}(BTCUSDT)
Богатых людей слишком много: один старший брат на 50 BTC выполняет задания — и дошёл до этого момента. Честно говоря, немного тревожно за него.
Раньше он разместил примерно 50 BTC по адресу @Solv Protocol — изначально хотел заработать около 3% годовых. Но позже из‑за инцидента по безопасности BTC+ его собственный адрес постоянно был ограничен.
Ещё больше озадачивает то, что затем официальный представитель уже сообщил, что соответствующая функция восстановлена, и можно нормально выводить средства. Однако когда он сам попытался реально выполнить операции, активы, соответствующие этим 50 BTC, всё равно не удаётся забрать.
На данный момент они туда-сюда общались уже почти 60 раз по электронной почте. Все документы, которые нужно было предоставить, он тоже всё подготовил и отправил, но при этом до сих пор нет никакого чёткого результата проверки. И непонятно, когда именно всё будет завершено.
Конечно, как именно работает риск‑контроль и по каким критериям они всё это рассматривают, мы, люди со стороны, тоже не знаем. Поэтому я не хочу здесь делать прямых выводов.
Но по правде: 50 BTC — это всё-таки не маленькая сумма.
Если документы действительно уже поданы, то хотелось бы, чтобы @Solv Protocol сейчас хотя бы разъяснил: на каком этапе проверка находится и сколько ещё времени может понадобиться.
Деньги всё время «застревают». Самое тяжёлое — это не знать, сколько ещё придётся ждать.
Пожалуйста, помогите передать это. Надеюсь, что по этому вопросу как можно скорее появится чёткий результат, и надеюсь, что старший брат как можно быстрее сможет вернуть свои BTC.
$BTC
3
4
3k
·
--
Сценарий оплаты курса: покупка онлайн-курса — не упустите условия использования для просмотра записи
Некоторые курсы привлекают тем, что их можно смотреть в любое время. Но фраза «предоставляется запись» всё равно требует уточнения.
С какой даты будет доступна запись? Как долго можно будет её смотреть? Включает ли она блок с вопросами и ответами? Можно ли скачать сопроводительные материалы? Эти условия напрямую влияют на то, как вы планируете своё обучение.
Особенно тем, у кого график работы нерегулярный: если вы в основном полагаетесь на обучение по записи, стоит заранее проверить конкретные условия и сроки доступа.
Общая длительность, указанная в рекламных материалах курса, также не может напрямую заменить список того, что реально доступно для просмотра.
Ещё один вопрос, который легко упустить, — это обновление материалов. После покупки можно ли продолжать просматривать добавленные материалы? Сохраняются ли материалы прошлых версий? Это нужно определять по разъяснениям от организатора курса. Не стоит по той причине, что на странице показан один документ, автоматически считать, что он входит во все варианты.
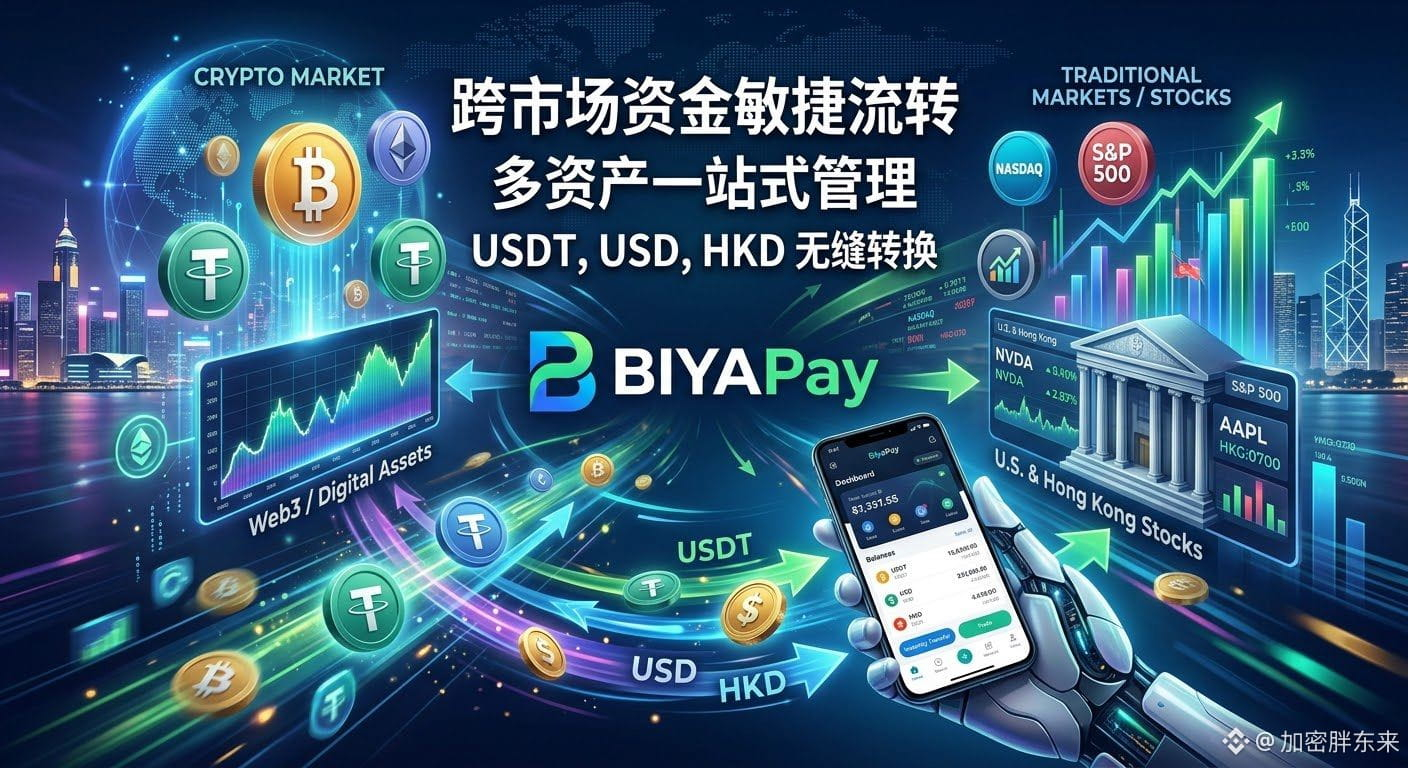
Онлайн-платежи в BiyaPay можно увязать с цифровыми заказами услуг, которые соответствуют условиям. При подготовке оплаты за курс сначала проверьте, какие способы оплаты принимает продавец, условия применимости для вашего аккаунта и выбранный вами вариант курса.
После оплаты можно сохранить в одном месте запись о заказе продавца, сроках доступа к записи и перечне материалов. Тогда при планировании обучения будет понятно, какие разделы нужно просматривать в первую очередь, а какие материалы можно сохранить в соответствии с договорённостями.
Учебный опыт зависит не только от содержания курса, но и от того, как вы распределяете время. Если сначала разобраться с условиями доступа к записи, то решение о покупке будет более обоснованным — а дальнейшие планы станут ближе к реальности.
1
301
·
--
Частичная правда
Похоже, онлайн-кредитование скоро закончится: с 30 сентября новые правила вступят в силу, и с этого момента уже не получится больше взять кредит.
Если у вас на руках еще высокий лимит, поспешите сейчас вывести деньги — потом уже действительно не будет шансов. Если хотите оформить онлайн-кредит, поторопитесь в последний период; после этой деревни уже не будет такой лавки.
Если у вас на руках еще высокий лимит, поспешите сейчас вывести деньги — потом уже действительно не будет шансов. Если хотите оформить онлайн-кредит, поторопитесь в последний период; после этой деревни уже не будет такой лавки.
1
2.1k
·
--
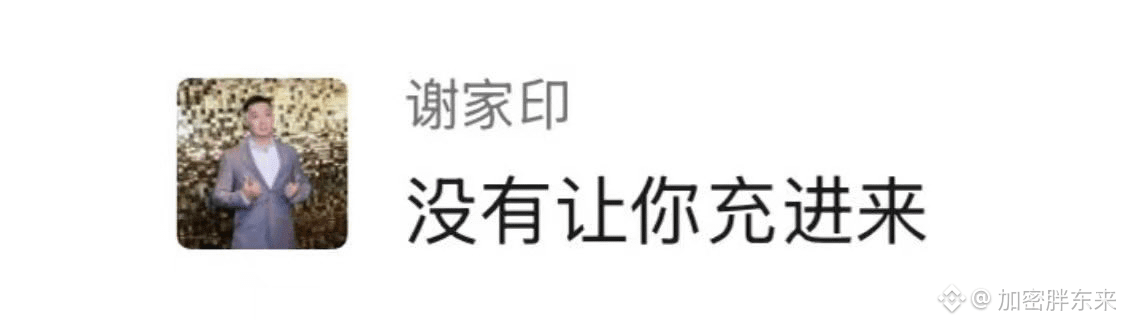
Сэ Джиинь когда-то говорил, что $BGB пойдёт на 30u
В итоге, обернувшись, Bitget сразу продал BGB публичной цепочке morph
$ZEC
{future}(ZECUSDT)
Сэ Джиинь когда-то говорил, что $BGB пойдёт на 30u
В итоге, обернувшись, Bitget сразу продал BGB публичной цепочке morph
$ZEC
В итоге, обернувшись, Bitget сразу продал BGB публичной цепочке morph
$ZEC
3
3
2.2k
·
--
Опять появился новый проект
Но постоянно меняют правила
Сами посмотрите — стоит ли делать
Публикация на площадке
Дальше нужно упомянуть cash, потом требуется чтобы $cash был в кошельке
Не знаю, нужно ли пересматривать то, что написано в начале
То, что я публиковал раньше, было именно такого типа — с cash
Только что создал несколько новых аккаунтов, пополнил кошелёк $cash — но ещё не дошло
SR-679D5C250E114D710C8F2BEB
3
13
1.6k
·
--
В последние дни мне вдруг стало болеть всё тело, а потом я сходил(а) на всевозможные МРТ + рентген и даже прошёл(прошла) курс реабилитации с упражнениями — всё без толку.
Поскольку я каждый день сижу за компьютером, раньше мне очень нравилось сидеть в удобном игровом кресле. Но когда временно пришлось пересесть на обычный деревянный стул, облокачиваясь на него, неожиданно стало вдруг очень комфортно. У меня возникла внезапная идея: я тоже заменил(а) матрас на кровати — поставил(а) самый дешёвый, но очень жёсткий матрас. И теперь нигде не ноет и нигде не болит😅.
Эффект появился настолько быстро, что сам(а) не верю. Почему же жёсткая кровать может лечить боль в суставах?
$VVV
{future}(VVVUSDT)
В последние дни мне вдруг стало болеть всё тело, а потом я сходил(а) на всевозможные МРТ + рентген и даже прошёл(прошла) курс реабилитации с упражнениями — всё без толку.
Поскольку я каждый день сижу за компьютером, раньше мне очень нравилось сидеть в удобном игровом кресле. Но когда временно пришлось пересесть на обычный деревянный стул, облокачиваясь на него, неожиданно стало вдруг очень комфортно. У меня возникла внезапная идея: я тоже заменил(а) матрас на кровати — поставил(а) самый дешёвый, но очень жёсткий матрас. И теперь нигде не ноет и нигде не болит😅.
Эффект появился настолько быстро, что сам(а) не верю. Почему же жёсткая кровать может лечить боль в суставах?
$VVV
2
742
·
--
Как выбрать счета для акций США и цифровых активов? Начнем с BiyaPay — сначала разберитесь, когда вам действительно понадобятся деньги
Допустим, в следующем месяце есть заранее известный расход, а средства все еще находятся на инвестиционном счете. Открыв страницу, вы видите, что общий капитал выглядит достаточно, но когда приходит время реально планировать платежи, выясняется: некоторые позиции еще не проданы, часть денег ожидает расчетов, а еще часть нужно обменять на нужную валюту.
Именно здесь разница становится очень конкретной: «деньги есть на счете» и «эти деньги сейчас можно использовать» — не одно и то же.
Поэтому, выбирая счет, я бы предложил перевернуть порядок мыслей: сначала определите, как вы планируете использовать средства в будущем, а затем разберитесь, как начать сделки.
Многие впервые знакомясь с платформой обращают внимание на документы для открытия, доступные для торговли инструменты и интерфейс операций. Это, конечно, важно, но при долгосрочном использовании появляется еще один набор вопросов: как объясняется баланс, как обрабатываются переводы, можно ли сохранять записи и какие приготовления нужны при смене инструмента.
Особенно тем, кто одновременно интересуется акциями США, акциями Гонконга и цифровыми активами, нужно заранее прояснить все эти детали.
Общий капитал на странице обычно включает оценочную стоимость позиций; покупательная способность отражает сумму, которую можно использовать для торговли, а некоторые счета могут также включать кредитное плечо; доступный к выводу баланс — при соблюдении соответствующих условий по средствам и счету. Эти три цифры не заменяют друг друга.
Аналогично, факт совершения продажи — это лишь одна точка, дальше могут быть расчеты, обмен валюты, проверка и подтверждение счета получателя. Даже если разные продукты отображаются на одном и том же интерфейсе, они не обязательно следуют одинаковому графику.
Вместо того чтобы в общем спрашивать «как быстро происходит вывод», мне больше хочется уточнить конкретные вещи: какие валюты поддерживаются, какие ограничения есть для счета получателя, когда отображаются комиссии, где смотреть статус заказа, как обрабатывается ситуация после возврата и кто уведомляет, если нужны дополнительные документы.
Банковские рабочие дни, ход проверки и полнота предоставленных материалов могут влиять на время обработки. Если заранее понять эти условия, вы сможете оставить запас под реальные расходы.
Также стоит пройтись по всей цепочке и посмотреть комиссии. Сколько платите во время сделки, какой курс используется при обмене, есть ли дополнительные комиссии при выводе и как рассчитывается итоговая сумма поступления — все это должно иметь опору и подтверждение. Отдельно низкая комиссия не объясняет стоимость всей траектории средств.
Вот почему, когда я знакомлюсь с инструментами вроде BiyaPay, меня особенно интересует, насколько понятно и прозрачно ведутся записи.
1
2
699
·
--
Обычные пользователи должны сосредоточиться на конкретных задачах, с которыми они сейчас работают, чтобы отбирать ценную информацию.
При обновлениях BiyaPay не нужно слепо следовать за трендами и дословно разбирать всё подряд.
Читая обновления продукта, можно подойти к ним по трём шагам.
Шаг первый — определить ключевые функции, которые относятся именно к вам.
Пользователям, которым нужна проверка котировок, достаточно сверить поля входа и условия использования — не изменились ли они.
Тем, кто настроил уведомления о ценах, следует проверить, что правила уведомлений по-прежнему соответствуют первоначальной цели наблюдения.
Если вы используете быструю оплату JiJie, стоит особенно внимательно прочитать информацию, связанную с поддержкой продавцов и особенностями бизнеса.
Шаг второй — подтвердить фактическую доступность для вашей учётной записи.
Объявления об обновлениях часто сопровождаются различиями по регионам в зависимости от версии или наличием определённых требований/квалификаций.
То, что кто-то делится скрином страницы функции, не означает, что у вашей учётной записи уже есть такие же права.
Ориентируйтесь во всём на официальные формальные разъяснения, чтобы избежать необоснованных предположений.
Шаг третий — оценить историю и повседневный план.
Если меняется точка входа для операции, достаточно добавить в старые заметки дату и соответствующую версию.
Не проверяйте и не пересобирайте в виде урока сведения, которые вы не подтвердили, опираясь только на память.
А обновления, не относящиеся к вашему повседневному использованию, вполне можно временно игнорировать.
Когда в продукте меняют функции, главное — проверить, по-прежнему ли они соответствуют вашей исходной цели.
Изменения в сценариях онлайн-оплаты также автоматически не меняют условия обслуживания продавцов.
Описание продукта и правила продавцов следует строго различать.
1
441
·
--
Частичная правда
Расскажи одну интересную историю, которую знают все старые «OG»!
Вернёмся в 2019 год: тогда первоначальный Binance был взломан, украли примерно более 7000 BTC.
Кто-то предлагал сделать форк BTC или откатить всё назад, но в итоге CZ отклонил эту идею, потому что это разрушало первоначальную децентрализованную концепцию BTC, и майнерам было бы сложно скоординироваться.
В итоге был задействован фонд SAFU — 220 миллионов долларов, чтобы закрыть разрыв в убытках пользователей.
В итоге Binance стал по праву крупнейшей в мире биржей — и это продолжается по сей день, и будет продолжаться дальше.
Ставить безопасность пользователей на первое место — это всегда было убеждением CZ и Хэ И.
@CZ @heyi
$BTC
{future}(BTCUSDT)
Расскажи одну интересную историю, которую знают все старые «OG»!
Вернёмся в 2019 год: тогда первоначальный Binance был взломан, украли примерно более 7000 BTC.
Кто-то предлагал сделать форк BTC или откатить всё назад, но в итоге CZ отклонил эту идею, потому что это разрушало первоначальную децентрализованную концепцию BTC, и майнерам было бы сложно скоординироваться.
В итоге был задействован фонд SAFU — 220 миллионов долларов, чтобы закрыть разрыв в убытках пользователей.
В итоге Binance стал по праву крупнейшей в мире биржей — и это продолжается по сей день, и будет продолжаться дальше.
Ставить безопасность пользователей на первое место — это всегда было убеждением CZ и Хэ И.
@CZ @Yi He
$BTC
6
3.2k
·
--
Жизнь… в ней всегда есть немного сожалений.
58 000 BTC, 1 500 ETH,
64 SOL, 0.06 DOGE, 2.5 UNI
Тогда я не купил ни одного.
Если бы снова дать тебе шанс — что бы ты выбрал?
$SOL
{future}(SOLUSDT)
#Polymarket银行倒闭押注引FDIC关注
Жизнь… в ней всегда есть немного сожалений.
58 000 BTC, 1 500 ETH,
64 SOL, 0.06 DOGE, 2.5 UNI
Тогда я не купил ни одного.
Если бы снова дать тебе шанс — что бы ты выбрал?
$SOL
#Polymarket银行倒闭押注引FDIC关注
58 000 BTC, 1 500 ETH,
64 SOL, 0.06 DOGE, 2.5 UNI
Тогда я не купил ни одного.
Если бы снова дать тебе шанс — что бы ты выбрал?
$SOL
#Polymarket银行倒闭押注引FDIC关注
4
1.6k
·
--
Перед тем как выбрать учетные счета активов, сначала подумайте, когда именно эти деньги смогут быть реально потрачены
Многие, когда выбирают инвестиционные инструменты или мультиактивные платформы, в первую очередь обращают внимание на то, как выглядит интерфейс, какие инструменты поддерживаются и не слишком ли высокие комиссии. Всё это, безусловно, важно, но при длительном использовании настоящую головную боль часто вызывает другой вопрос: когда вы захотите забрать деньги и потратить их или выполнить повседневную операционную настройку, насколько это будет удобно и беспрепятственно?
Особенно у тех, кто одновременно работает с цифровыми активами и акциями США/Гонконга (и другими вариантами мульти-распределения): нередко видно, что общий остаток на счету большой, но когда деньги действительно нужны, оказывается, что средства «застревают» на этапе оформления.
Сделка купли/продажи — это только первый шаг, дальше идут вопросы расчетов (поставки/зачета), конвертации валют, проверки расчетного счета для получения и другие этапы. Если разложить путь средств по шагам, ключевые детали следующие:
Покупательная способность, сумма, которую можно вывести, и оценка стоимости позиций — это совсем не одно и то же, их нельзя смешивать.
Важнее, чем комиссия за отдельную сделку, — это стоимость по всей цепочке. Сюда входят: конверсионный курс, комиссии за вывод и способ расчета суммы, которая в итоге поступит на счет.
По мере того как активов и инструментов становится больше, изменение сумм на счету становится и более сложным. Помимо прибыли/убытка по торговым операциям есть еще пересчет по курсам, выплаты дивидендов и удержание налогов. Если один инструмент показывает вам лишь холодное число «общей доходности», то многие статьи учета зачастую трудно сопоставить.
Регулярно сохраняйте подтверждения сделок, выписки по движению средств и записи по конвертациям — это избавит от множества проблем с долгими поисками, когда потребуется сверка или замена инструмента.
Такие агрегаторные инструменты, как BiyaPay: их деятельность связана с обменом и услугами по приему/отправке платежей, а конкретное хранение ценных бумаг и клиринг/расчеты выполняют соответствующие лицензированные финансовые учреждения. Это означает, что при использовании нам нужно понимать, куда именно идут активы и каким договорам это соответствует.
Для новых мультиактивных или платежных интеграционных инструментов рекомендуется применять проверку «маленькими шагами — быстро»:
1. Сначала проясните: в какой сфере работает сервис, как устроена тарифная политика и какие есть соответствующие соглашения.
2. От ввода средств, торговли и проверки записей — до успешного вывода: убедитесь, что каждый этап соответствует ожиданиям.
3. Оцените свои реальные жизненные сценарии: решает ли инструмент действительно боль ежедневного операционного управления и платежей, а не просто стремится к «слепому централизованному управлению».
Выбор счета в итоге сводится к повседневной практичности — к «хлебу насущному» и конкретным сценариям использования. $BTC
#Circle在Solana增发5亿枚USDC
{future}(BTCUSDT)
Перед тем как выбрать учетные счета активов, сначала подумайте, когда именно эти деньги смогут быть реально потрачены
Многие, когда выбирают инвестиционные инструменты или мультиактивные платформы, в первую очередь обращают внимание на то, как выглядит интерфейс, какие инструменты поддерживаются и не слишком ли высокие комиссии. Всё это, безусловно, важно, но при длительном использовании настоящую головную боль часто вызывает другой вопрос: когда вы захотите забрать деньги и потратить их или выполнить повседневную операционную настройку, насколько это будет удобно и беспрепятственно?
Особенно у тех, кто одновременно работает с цифровыми активами и акциями США/Гонконга (и другими вариантами мульти-распределения): нередко видно, что общий остаток на счету большой, но когда деньги действительно нужны, оказывается, что средства «застревают» на этапе оформления.
Сделка купли/продажи — это только первый шаг, дальше идут вопросы расчетов (поставки/зачета), конвертации валют, проверки расчетного счета для получения и другие этапы. Если разложить путь средств по шагам, ключевые детали следующие:
Покупательная способность, сумма, которую можно вывести, и оценка стоимости позиций — это совсем не одно и то же, их нельзя смешивать.
Важнее, чем комиссия за отдельную сделку, — это стоимость по всей цепочке. Сюда входят: конверсионный курс, комиссии за вывод и способ расчета суммы, которая в итоге поступит на счет.
По мере того как активов и инструментов становится больше, изменение сумм на счету становится и более сложным. Помимо прибыли/убытка по торговым операциям есть еще пересчет по курсам, выплаты дивидендов и удержание налогов. Если один инструмент показывает вам лишь холодное число «общей доходности», то многие статьи учета зачастую трудно сопоставить.
Регулярно сохраняйте подтверждения сделок, выписки по движению средств и записи по конвертациям — это избавит от множества проблем с долгими поисками, когда потребуется сверка или замена инструмента.
Такие агрегаторные инструменты, как BiyaPay: их деятельность связана с обменом и услугами по приему/отправке платежей, а конкретное хранение ценных бумаг и клиринг/расчеты выполняют соответствующие лицензированные финансовые учреждения. Это означает, что при использовании нам нужно понимать, куда именно идут активы и каким договорам это соответствует.
Для новых мультиактивных или платежных интеграционных инструментов рекомендуется применять проверку «маленькими шагами — быстро»:
1. Сначала проясните: в какой сфере работает сервис, как устроена тарифная политика и какие есть соответствующие соглашения.
2. От ввода средств, торговли и проверки записей — до успешного вывода: убедитесь, что каждый этап соответствует ожиданиям.
3. Оцените свои реальные жизненные сценарии: решает ли инструмент действительно боль ежедневного операционного управления и платежей, а не просто стремится к «слепому централизованному управлению».
Выбор счета в итоге сводится к повседневной практичности — к «хлебу насущному» и конкретным сценариям использования. $BTC
#Circle在Solana增发5亿枚USDC
1
388
·
--
Я даю всем совершеннолетним мужчинам самые искренние советы:
Особенно старым парням из криптосферы
Ни в коем случае не пейте, ни в коем случае не курите,
обязательно следите за фигурой,
обязательно контролируйте сахар.
Вот что я сказал — верить или нет, решать вам.
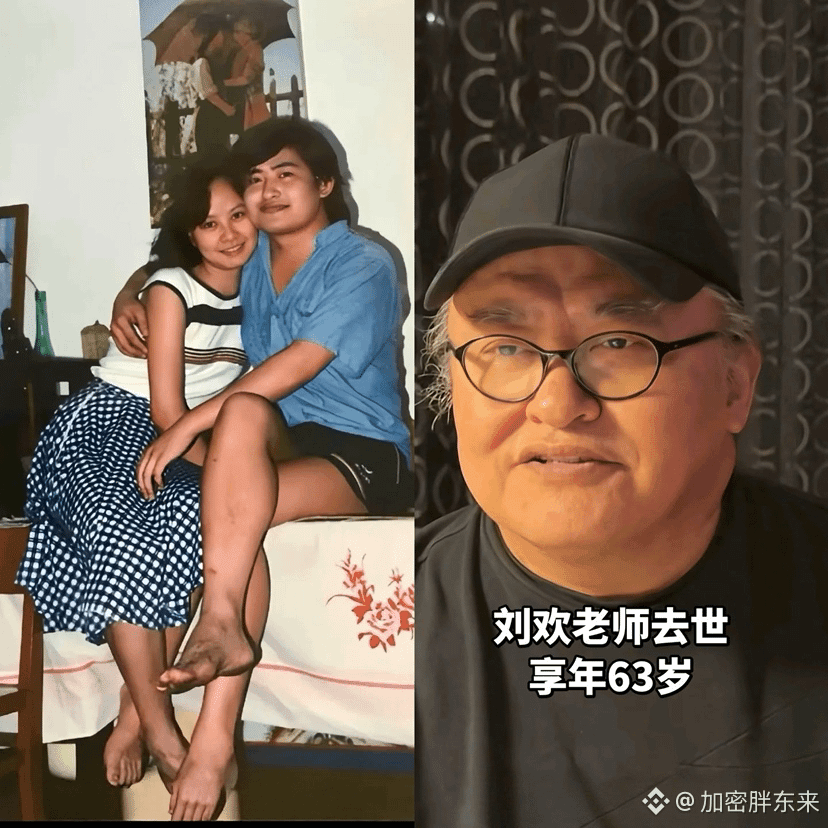
Посмотрите, сколько людей ушло в этом году???????
Учитель Лю Хуань — не только топ-исполнитель, его пьянство тоже известно в кругу как топ-уровень.
$ETH
{future}(ETHUSDT)
Я даю всем совершеннолетним мужчинам самые искренние советы:
Особенно старым парням из криптосферы
Ни в коем случае не пейте, ни в коем случае не курите,
обязательно следите за фигурой,
обязательно контролируйте сахар.
Вот что я сказал — верить или нет, решать вам.
Посмотрите, сколько людей ушло в этом году???????
Учитель Лю Хуань — не только топ-исполнитель, его пьянство тоже известно в кругу как топ-уровень.
$ETH
23
1
27
36.2k
·
--
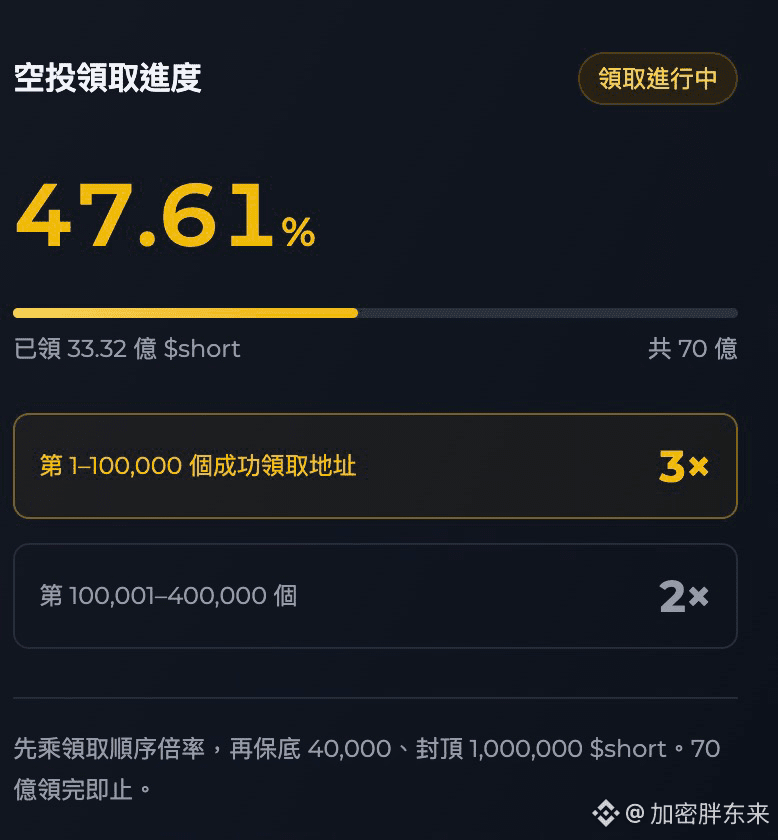
Большой Пуш, раздача всё ещё продолжается, цена монеты снова удвоилась.
Те, кто ещё не забрал, зайдите и заберите из старого кошелька. Сейчас номер посылки 15U, безопасно и без рисков. Просто и по-крупному.
Адрес для получения — внизу по ссылке, уберите пару слов
airdrop.bigshort.xyz/?去掉中文ref=EVM-4GN3
Те, кто ещё не забрал, зайдите и заберите из старого кошелька. Сейчас номер посылки 15U, безопасно и без рисков. Просто и по-крупному.
Адрес для получения — внизу по ссылке, уберите пару слов
airdrop.bigshort.xyz/?去掉中文ref=EVM-4GN3
4
14
1.3k
·
--
CZ выражает готовность помочь Bitget пережить трудные времена
Эти слова очень ценны.
Сколько бы лет ни прошло, я всегда считал:
Хранить монеты на кошельке безопаснее, чем держать их на Binance.
Если кошелёк украдут, никто не сможет подстраховать.
Но когда монеты размещены в финансовых продуктах Binance, всё иначе:
Хотя бы возврат и обеспечение активов гарантированы.
В 2017 и в начале 2018 года у Binance вдруг случилось несколько обновлений,
после чего нельзя было ничего торговать и не удавалось вывести ни одну монету.
Однако тогда уже можно было отслеживать ход обновлений и проверять движение средств.
По сути, всё было сделано очень детально.
Правда, в тот период всё равно немного волновались.
А потом, по мере того как шло время, понемногу уже не было ни страха, ни тревоги.
Как только доверие установлено, его уже трудно изменить.@CZ
$ZEC
{future}(ZECUSDT)
CZ выражает готовность помочь Bitget пережить трудные времена
Эти слова очень ценны.
Сколько бы лет ни прошло, я всегда считал:
Хранить монеты на кошельке безопаснее, чем держать их на Binance.
Если кошелёк украдут, никто не сможет подстраховать.
Но когда монеты размещены в финансовых продуктах Binance, всё иначе:
Хотя бы возврат и обеспечение активов гарантированы.
В 2017 и в начале 2018 года у Binance вдруг случилось несколько обновлений,
после чего нельзя было ничего торговать и не удавалось вывести ни одну монету.
Однако тогда уже можно было отслеживать ход обновлений и проверять движение средств.
По сути, всё было сделано очень детально.
Правда, в тот период всё равно немного волновались.
А потом, по мере того как шло время, понемногу уже не было ни страха, ни тревоги.
Как только доверие установлено, его уже трудно изменить.@CZ
$ZEC
1
740
·
--
Когда в программу засовывают всё больше и больше функций, меняются и проблемы, с которыми сталкиваются люди: раньше приходилось везде искать нужную опцию, а сейчас ты вообще не понимаешь, в каком разделе нужно что-то сделать.
Возьмём BiyaPay. В официальной инструкции всё расписано: как смотреть котировки, как добавить акции в список, как проверить быстрые платежи и выписки по карточке. Эти входы выполняют разные задачи. Разобравшись, что именно каждая из них умеет, ты сэкономишь куда больше пользы, чем просто слепо заучивать пункты меню.
Если хочешь выяснить текущее положение конкретного актива, просто заходи в соответствующую страницу с котировками: сверяй название, время и показатели. На этом этапе по сути всё сводится к сбору информации. А вот логика, почему цена растёт или падает, всё равно требует сопоставления с другими данными на рынке — тут уже придётся разобраться самому.
Если ты следишь за каким-то активом постоянно, из-за списка избранного тебе не придётся каждый раз заново искать его по всему интернету. Ты сохраняешь не что иное, как ряд быстрых «ярлыков». А вот почему именно ты рассчитываешь на него и какие сомнения у тебя остались — лучше записать где-нибудь отдельно.
Если дело касается быстрых карточных онлайн-платежей и просмотра выписок, то цель в основном в том, чтобы сверить расчёты: правильно ли списались деньги, совпадает ли баланс по адресу. А вот какие именно услуги и продукты предоставляет продавец и отправил ли он товар — нужно разбираться уже с той стороны. Сверять котировки и проверять выписку — это хоть и «смотреть на экран», но цели у этого совершенно разные. Не смешивай их бездумно.
Хочешь глубже разобраться в какой-то компании — будь добр: систематизируй то, что уже нашёл, и вопросы, которые пока не прояснил. А если хочешь сверить плату за подписку на ПО — просто сразу переходи к заказу и записям о списаниях. Сначала чётко определись, какую проблему ты хочешь решить, и потом выбирай нужную дверь — так ты избежишь множества напрасных кругов.
Это ещё и помогает яснее увидеть границы между разными функциями.
Список избранного не равен твоему плану на покупку. Выписка по счёту не означает полный текст условий сервиса. А торговый экран большого размера абсолютно не заменяет проверку фундаментальных показателей «за кулисами». Каждый кнопочный элемент показывает лишь часть пазла — остальное придётся собрать самому.
По-моему, если в BiyaPay и подобных сервисах ты понимаешь, где искать акции, которые «в большом списке» и всё равно хочется изучать; где смотреть историю списаний по карте и где открывать записи — то станет понятно, какой шаг и какой инструмент нужен, и какие решения видны гораздо яснее.
1
716
·
--
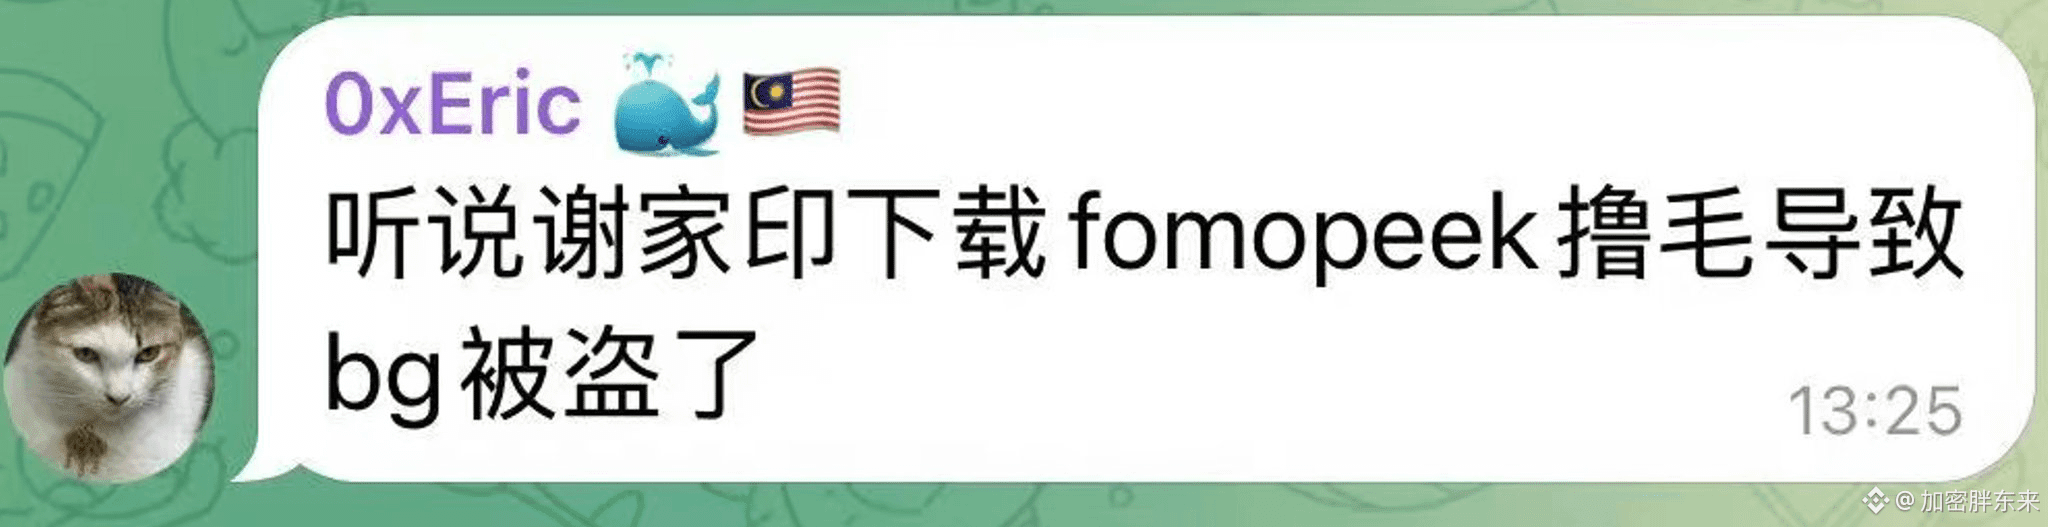
一早睡醒看到,Bitget昨晚交易所的热钱包遭到黑客袭击被盗3.52亿美金!
节前看到这消息你们慌不慌?
Я не паникую — у меня там немного денег, и я в любой момент могу вывести их с любой биржи.
这个图,把我看笑了😂
$ZEC
{future}(ZECUSDT)
一早睡醒看到,Bitget昨晚交易所的热钱包遭到黑客袭击被盗3.52亿美金!
节前看到这消息你们慌不慌?
Я не паникую — у меня там немного денег, и я в любой момент могу вывести их с любой биржи.
这个图,把我看笑了😂
$ZEC
节前看到这消息你们慌不慌?
Я не паникую — у меня там немного денег, и я в любой момент могу вывести их с любой биржи.
这个图,把我看笑了😂
$ZEC
1
2.2k
·
--
Гигантский штормовой «глаз» в макрореальности! Рынок США разнится, а BTC на «блинной» качке снова и снова проходит промывку — как сейчас распределяются средства и как их эффективно настроить?
Братья, обстановка на рынке в последнее время всем понятна: это прямо «лед и огонь одновременно».
С одной стороны, крипторынок снова и снова устремляется вверх и при этом жестко промывает — на фоне ожиданий продвижения законопроектов и прихода институциональных денег; с другой стороны, технологические акции США (NVIDIA, Tesla и т. п.) из-за темпов снижения ставок в макро и отката по идее AI демонстрируют заметную дифференциацию.
Многие из вас спрашивают меня: в такой момент, когда на американском рынке есть «дно-покупатели», но вы не хотите упустить отскок крипторынка — как именно должны быть задействованы деньги, чтобы управлять ими максимально эффективно?
Сегодня давайте отбросим мистику и поговорим приземленными логиками:
1️⃣ Реальные траектории движения макро-капитала
Сейчас рынок уже не эпоха, когда крипто-сообщество живет «само по себе». Почти все институционалы и «умные деньги» делают связку между рынком США и криптоактивами.
Когда в США идет откат, часть защитных средств перетекает в BTC и другие высоколиквидные инструменты; а когда крипто рынок разгоняется, крупные игроки тоже выбирают раздельное размещение, чтобы зафиксировать качественные активы США и сделать хедж.
2️⃣ Где именно болит при межрыночной переброске?
Многим из вас мешает именно «исполняемость»:
Хотите купить «дно» в США — традиционные счета в офшорных банках открываются долго, проверки строгие и растянутые; пока деньги будут на месте, рынок уже может уйти.
Идет разрыв между ончейн-активами и фиатными активами: потери на промежуточных этапах большие, а каналы ввода/вывода денег легко могут застрять.
3️⃣ Как не промахнуться с обеих сторон?
Чтобы переключаться между двумя рынками без зазоров, по сути, решают инструменты и эффективность каналов.
Я сам обычно для распределения активов использую BiyaPay — причина простая: не нужно стоять в очередях, а цепочечная (онлайн) связка USDT и активов в США/Гонконге работает бесшовно. В одном аккаунте вы фактически объединяете ввод/вывод и торговлю.
💡 Рекомендации по личным действиям в ближайшее время:
Не гнаться за ростом: обе стороны рынка очень волатильны — не стоит сразу «все в одну сделку».
Разделяйте по портфелю: в крипте делайте ставку на высокую волатильность, в США — на относительную определенность; держите достаточно USDT, чтобы в любой момент докупить.
Держите каналы под рукой: «сначала нужно иметь подходящий инструмент» — не ждите, пока рынок придет, чтобы только тогда искать канал.
$NVDAB
213
·
--
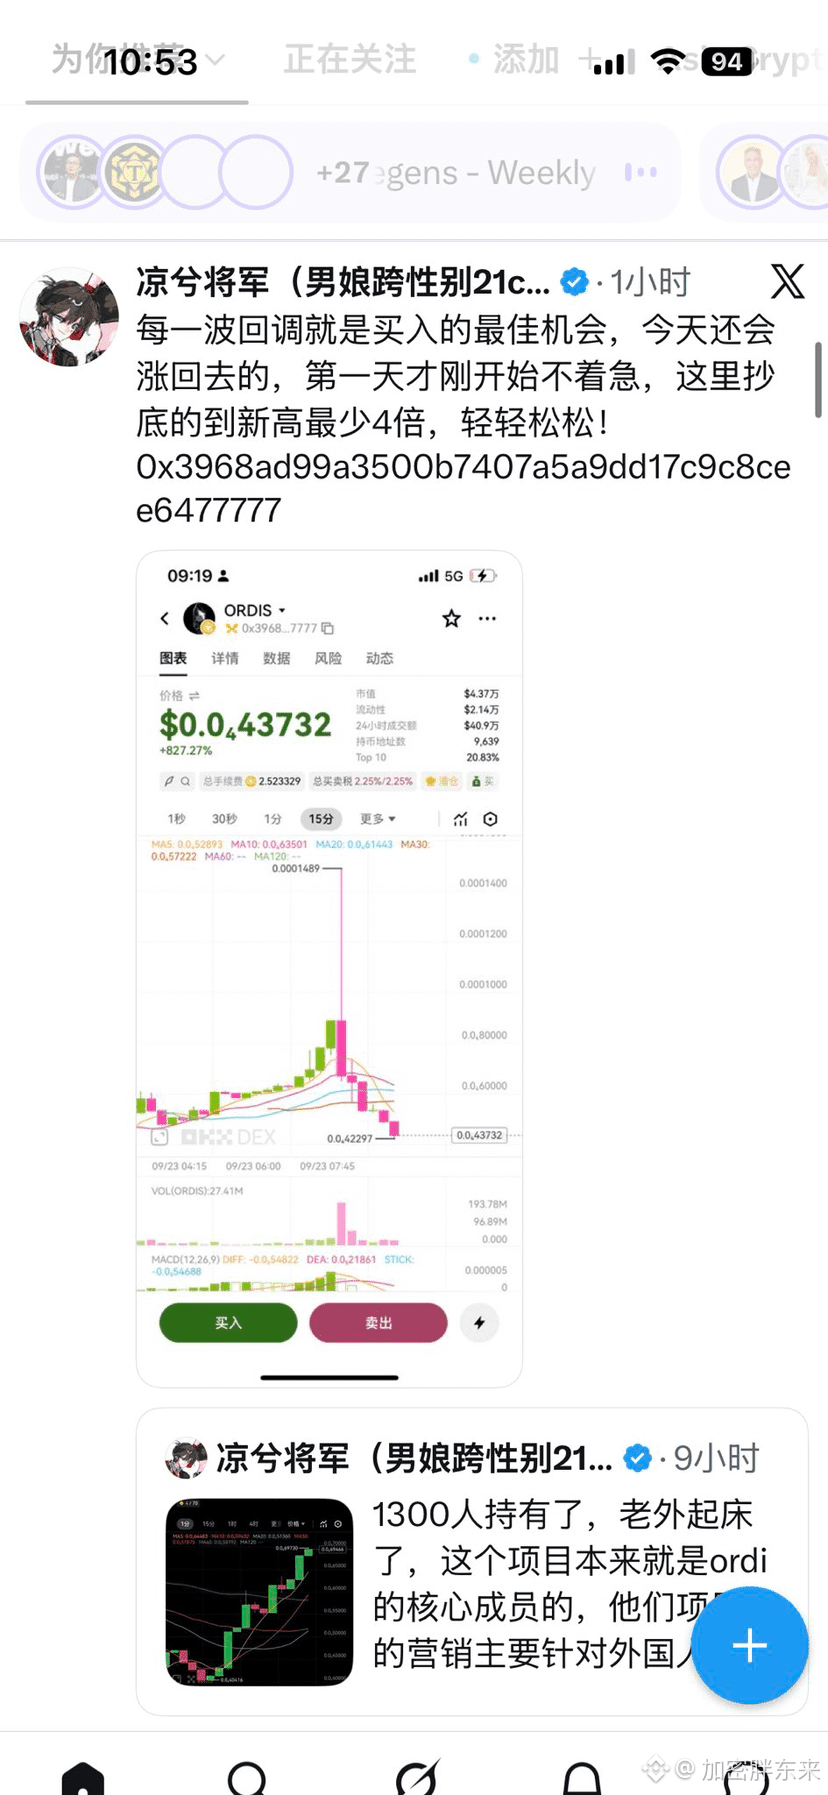
Куанси, говорил, что никогда не будет выпускать монеты, но все равно не смог продержаться — похоже, на рынке слишком тяжело!
Теперь, видимо, тело на месте, а свободы стало больше — снова выпустили монету «обнуление».
Куанси: лично развернул, лично руководил, лично собирал урожай.
Куанси, говорил, что никогда не будет выпускать монеты, но все равно не смог продержаться — похоже, на рынке слишком тяжело!
Теперь, видимо, тело на месте, а свободы стало больше — снова выпустили монету «обнуление».
Куанси: лично развернул, лично руководил, лично собирал урожай.
Теперь, видимо, тело на месте, а свободы стало больше — снова выпустили монету «обнуление».
Куанси: лично развернул, лично руководил, лично собирал урожай.
3
4
13.1k
·
--
在高额资金费率的情况下,交易者该如何应对磨损?
今天和朋友聊起原油市场的走势,大家普遍认为做空大方向逻辑依然成立。美联储加息周期基本见顶,市场对高利率的消化也在逐步让油价回归理性。后续核心关注点主要在中东局势及霍尔木兹海峡的航行开放程度。如果地缘政治风险有所缓和、海运流向逐步恢复,油价回落至 $75 附近依然是有基本面支撑的。
方向看对了,但持仓成本成了最大的痛点。
算了一下自己的持仓加上后续补仓,资金费率的磨损竟然已经占到了总投入的将近 30%,看着确实相当肉疼。对于做空传统大宗商品或永续合约的交易者来说,长期持仓最大的隐形杀手往往不是波动,而是被持续扣除的资金费率。
针对资金费率和交易成本的磨损,目前市场上虽然没有能完全消除它的万能药,但有一些思路和工具可以帮我们降低持仓成本:
1. 用保证金收益抵扣成本:
选择支持保证金理财/生息的平台(例如部分新兴券商或聚合平台如 BiyaPay 等),利用闲置或挂单保证金获取约 5% 的年化利息。虽然无法完全覆盖高额的资金费率,但至少能带来一部分利息补贴,变相降低持有成本。
2. 精细化费率管理(利用零手续费政策):
在建仓和调仓阶段,尽量使用限价单(Maker)来挂单成交。目前部分平台(如 BiyaPay 的合约/现货 Maker 0% 手续费,以及部分 TradFi 交易对 Maker/Taker 零手续费政策)能大幅减少频繁调仓带来的交易摩擦成本。
3. 关注平台的新用户体验支持:
不少平台近期对新用户提供了体验仓位或赠金补贴(例如充值达标赠送体验金等),这类额外福利在前期测试策略或建立初始仓位时,也是一种补充资金池、垫高安全垫的方式。
148
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 44,129
368 обсуждают
Когда все ждут FOMC я просто соблюдаю правило 2%
Сегодня все вокруг сходят с ума. ФРС, ставки, волатильность. Толпа гадает, куда полетит BTC. Кто-то заходит на всю котлету с плечом x50, чтобы «поймать движение».
А я в такие дни просто наблюдаю. Потому что знаю: в моменты новостей рынок убивает не только тех, кто угадал не то направление. Он убивает тех, кто рискует слишком много.
Если ты поставил на кон больше 2% от депозита, ты не трейдер. Ты игрок в казино, который надеется на удачу.
Мой совет на сегодня простой, не торгуй на новостях. Если уже в позиции проверь свои стопы. Если нет сиди в стороне. Рынок никуда не убежит.
А вы как переживаете FOMC? Сидите в стороне или ловите волатильность? Пишите в комментариях.
$BTC $ETH #fomcотслеживание #рискменеджмент #крипта #психология
KeylessMind
·Лайков: 1
·Просмотров: 675
ПротоколFOMC
Просмотров: 33,811
148 обсуждают
QNTRises287%
Просмотров: 3,558
153 обсуждают