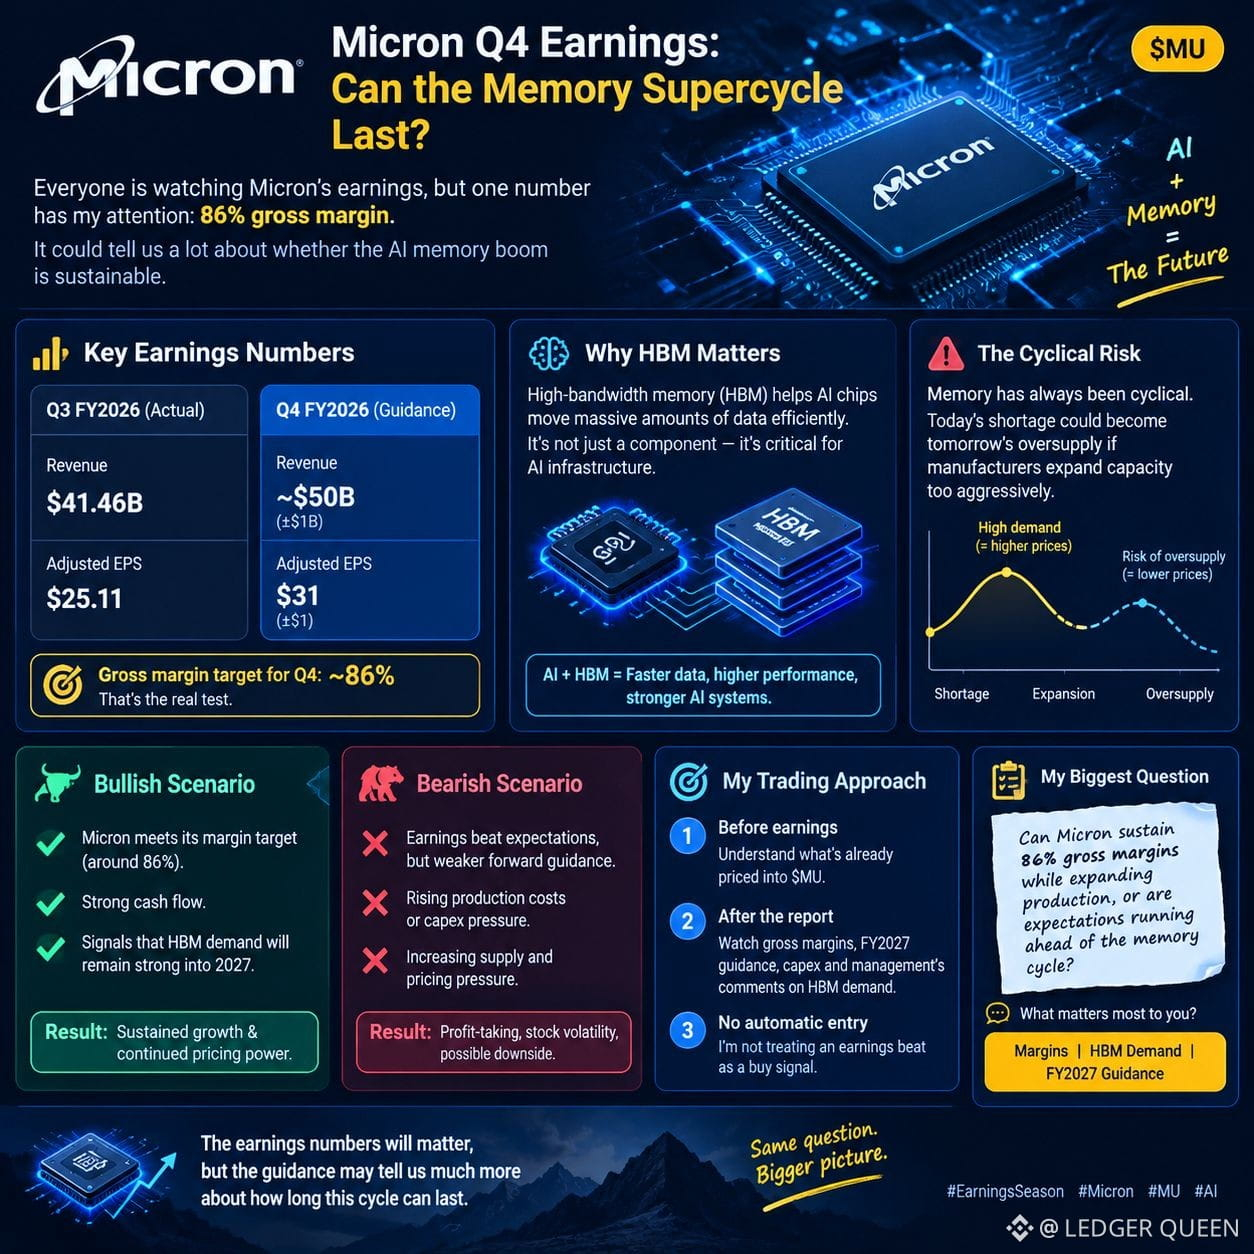
Прибыль Micron за 4 квартал: сможет ли «суперцикл памяти» продолжиться? $MU
Все следят за отчетом Micron, но меня больше всего интересует одна цифра: 86% валовой маржи.
Выручка Micron за 3 квартал составила 41,46 млрд долларов, а скорректированная EPS — 25,11 доллара. На 4 квартал ФГ2026 руководство дало ориентир примерно на 50 млрд долларов выручки и 31 доллар скорректированной EPS.
Это огромные ожидания. Но сможет ли Micron их оправдать?
🧠 Почему HBM важна
ИИ-чипам нужна высокоскоростная память (HBM), чтобы эффективно обрабатывать огромные объемы данных. По мере расширения ИИ-инфраструктуры память становится критически важной частью всей отрасли.
Однако память всегда была цикличной. Сегодняшний дефицит поставок завтра может превратиться в избыточное предложение, если производители начнут расширять мощности слишком агрессивно.
📊 Мои бычий и медвежий сценарии
Бычий: Micron достигает целевого показателя по марже, обеспечивает сильный денежный поток и сигнализирует, что спрос на HBM останется высоким и будет поддерживаться в 2027 году.
Медвежий: отчет лучше ожиданий, но слабее прогноз на будущее, растущие производственные затраты или усиление давления со стороны предложения разочаруют рынок.
Отличный отчет сам по себе не означает, что акция вырастет. Ожидания важны так же, как и результаты.
🎯 Мой подход
До отчетности я отслеживаю то, что уже заложено в цену $MU . После отчета я сосредоточусь на валовой марже, ориентире на ФГ2027, капитальных затратах и комментариях руководства о спросе на HBM.
Я не рассматриваю «удар» по прогнозам как автоматический сигнал на вход.
Мой главный вопрос: сможет ли Micron удерживать валовую маржу 86% при наращивании производства, или ожидания опережают цикл памяти?
Что для вас важнее всего: маржи, спрос на HBM или ориентир на ФГ2027?
#EarningsSeason
$OG
$CRV