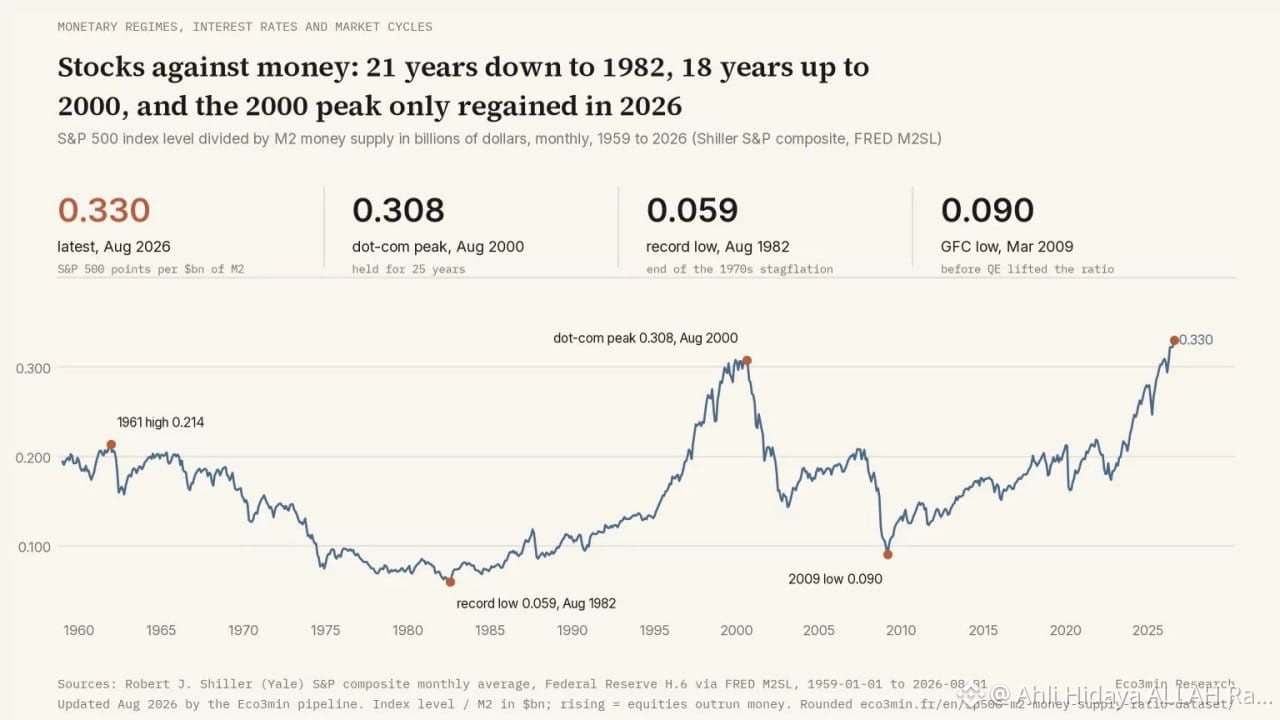
🚨 Макро-предупреждение: отношение S&P 500 к M2 достигло 0,330 — пробит пик 2000 года Dot-Com!
Финансовый ландшафт подаёт исторический сигнал тревоги. Отношение денежной массы S&P 500 к M2 официально взлетело до 0,330, обойдя предыдущий абсолютный максимум 0,308, зафиксированный в разгар пузыря Dot-Com в августе 2000 года.
Что это значит для рынков? Давайте разберём👇
📊 Почему это соотношение важно
Показатель ликвидности: отношение S&P 500 к M2 измеряет, насколько дорогими являются акции, по сравнению с фактической наличной фиатной денежной массой, циркулирующей в экономике.
Рекорд побит: более двух десятилетий августовский пик 2000 года Dot-Com служил непревзойдённым потолком по степени переоценённости относительно ликвидности. Теперь мы преодолели эту отметку.
Парадокс ликвидности: масштабная денежная эмиссия раздувает цены активов, но когда это соотношение выходит в экстремально историческую зону, в прошлом это обычно означало, что котировки акций сильно оторвались от базовой фиатной ликвидности.
💡 Что это значит для крипто и твёрдых активов
Обесценивание фиата: рекордное расширение M2 в течение лет означает, что покупательная способность традиционных денег продолжает деградировать, направляя капитал к дефицитным децентрализованным активам.
Управление рисками и ротация: когда традиционные рынки достигают крайних рубежей переоценённости относительно ликвидности, «умные деньги» часто ищут альтернативные хеджирования — такие как крипто, золото и серебро — как убежища на фоне структурной девальвации валют.
Впереди волатильность: макроэкстремумы вроде этого обычно предшествуют крупным структурным сдвигам. Тщательно следить за потоками ликвидности будет критически важно, чтобы ориентироваться в следующей фазе цикла.
Мы входим в неизведанную территорию мировой ликвидности или приближается макро-разбор полётов? Напишите свои мысли ниже!👇
#Макроэкономика #SP500 #Крипто #Ликвидность #BinanceSquare #РыночныеТренды$NVDAB $AAPLB $GOOGL.US
#DYOR*