$MU — Доходы — это не только заголовки
Micron входит в сезон отчетности за 4 кв. FY2026 с исключительно высокими ожиданиями.
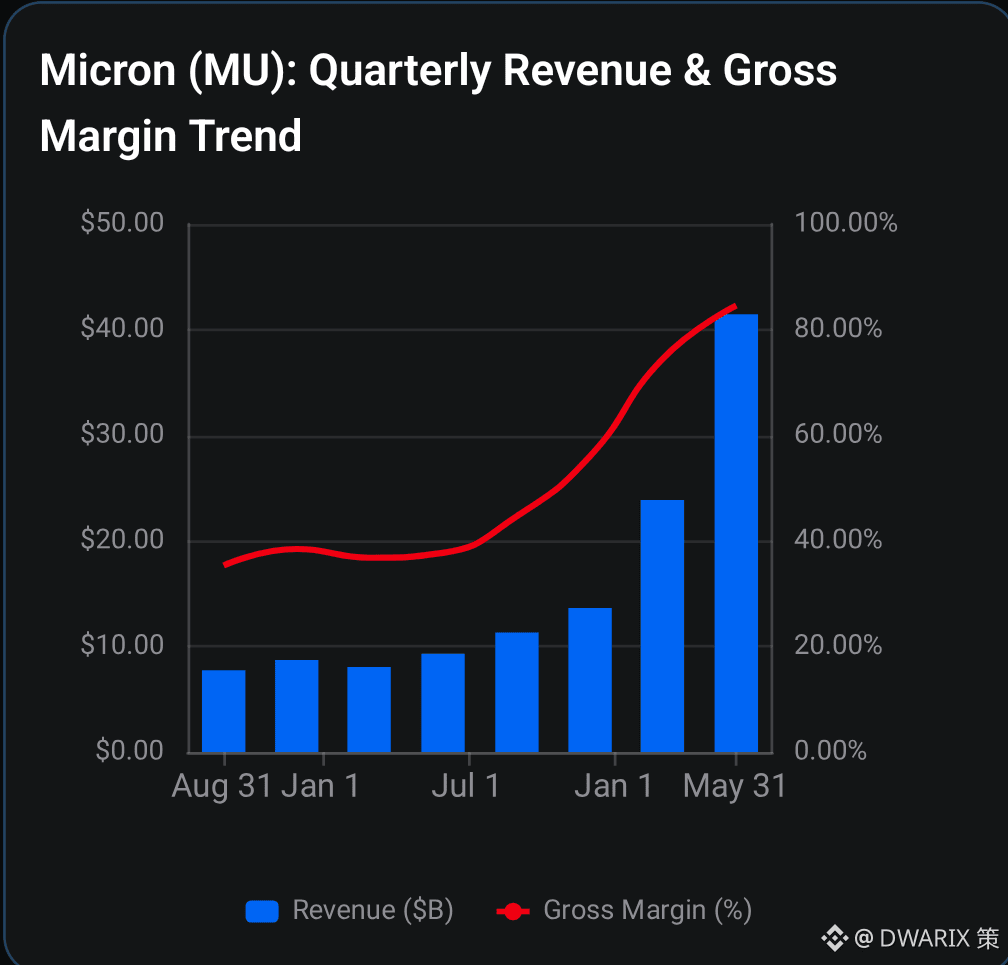
Их прогноз выручки порядка ~$50 млрд и валовой маржи порядка ~86% последовал за последовательным ростом показателей в 3 кв. примерно на ~85% (против ~35% в 3 кв.), а главный вопрос для отрасли — сможет ли Micron поднять эти цифры еще выше.
Бычий сценарий для Micron хорошо подкреплен спросом со стороны ИИ, ограничениями по мощности HBM и дефицитом памяти, что помогает поддерживать цены. Micron даже заявляла, что отраслевое «сжатие» может сохраниться и после 2027 года.
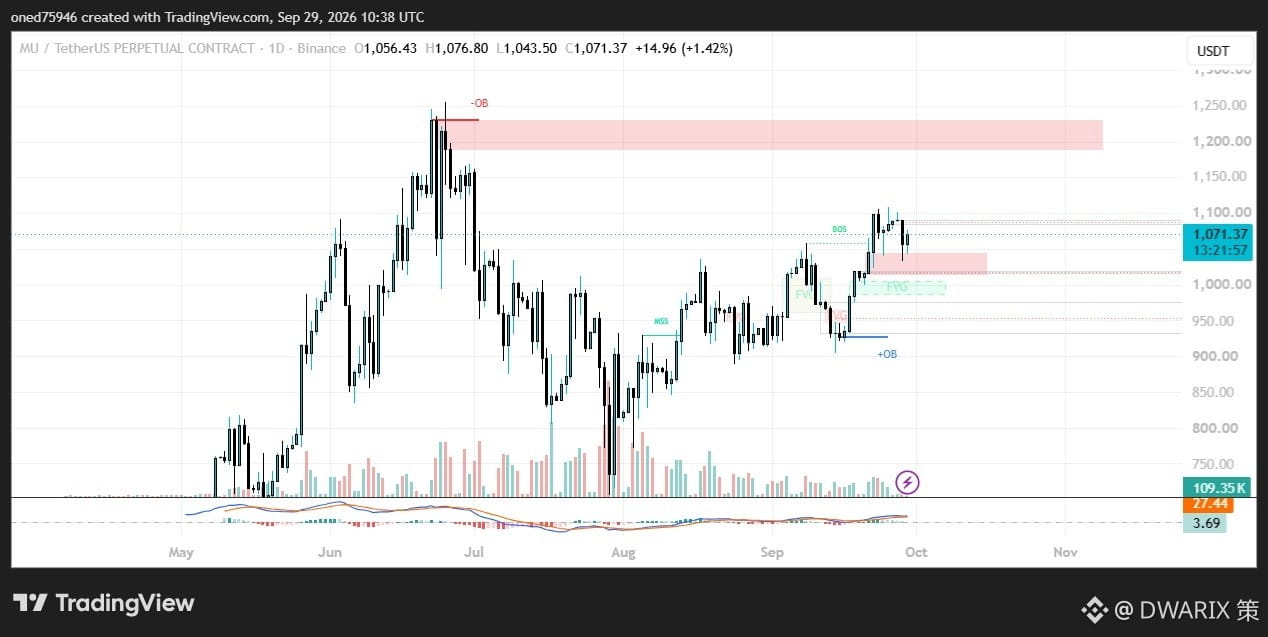
Но при такой оценке и после этого ралли «хорошо» может быть недостаточно.
На мой взгляд, важнее всего 3 показателя:
• Валовая маржа в 4 кв. против 86%
• Прогноз маржи на 1 кв. FY27
• CAPEX в FY27 + прогноз по HBM4/HBM4E
Если менеджмент сможет удерживать маржу на сильном уровне и продолжит указывать на наличие ценовой силы, тезис о суперцикле памяти будет укреплен.
Но резкий откат по маржам приведет к наказанию акций, даже если они превзойдут прогнозы.
Моя позиция — осторожно бычья, но риски связаны с ожиданиями.
#EarningsSeason