【CJ арбитраж 05/14】
Самый опасный момент для арбитража по ставке финансирования — часто не в момент открытия позиции, а тогда, когда ты думаешь, что уже достаточно заработал и готов выйти.
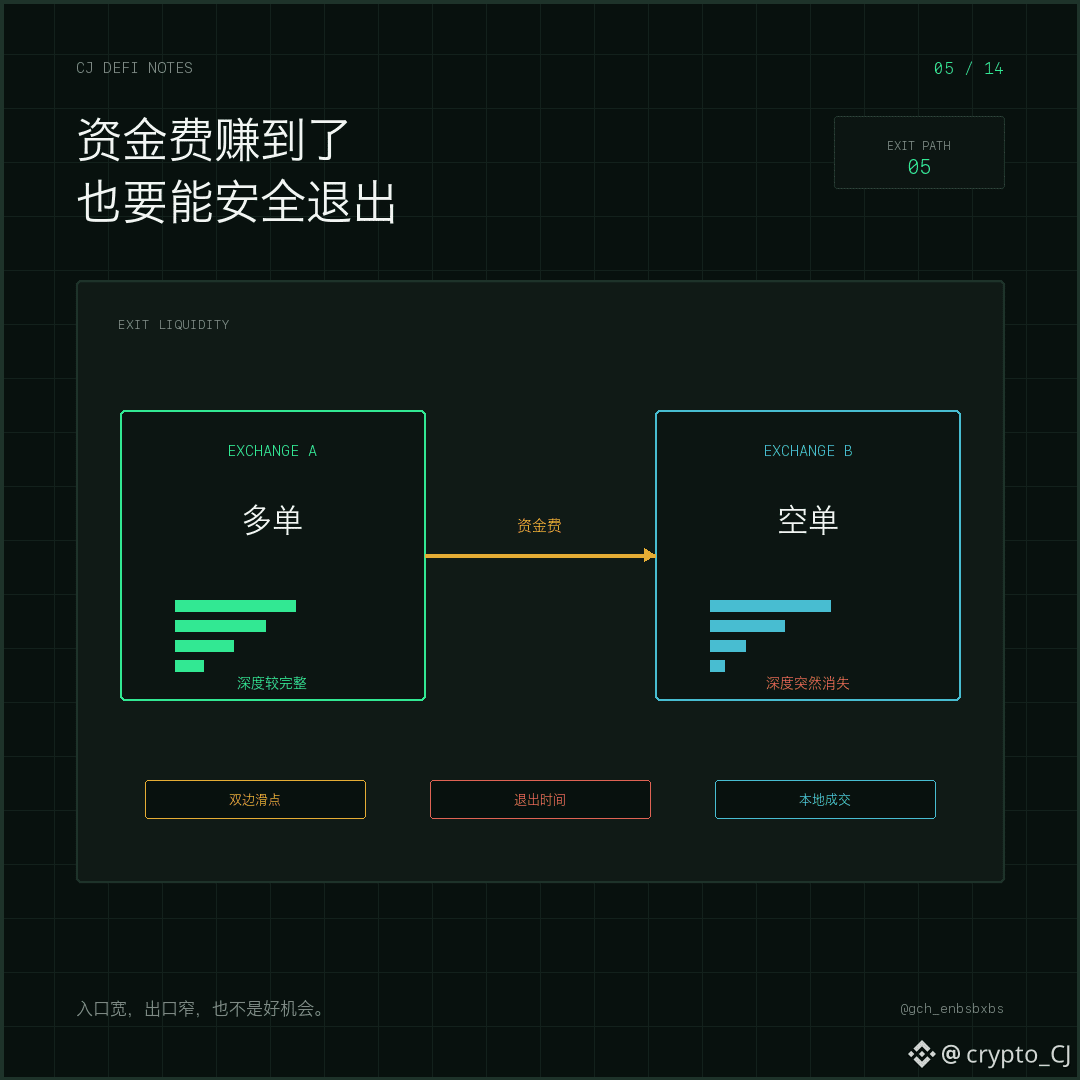
Спотовый арбитраж (перевоз/переброс активов) может перенести средства с дешёвой площадки на дорогую: после расчётов запасы с обеих сторон снова могут сбалансироваться. Межбиржевой фьючерсный хедж работает иначе: длинную позицию на площадке A нельзя «перетащить» и закрыть на площадке B — обе позиции должны быть закрыты локально, каждая на своей бирже. Пока глубина стаканов разная, выход не может быть «естественно» синхронизирован.
На первый взгляд у тебя есть одна длинная и одна короткая позиция — направленная экспозиция близка к нейтральной, и ты продолжаешь получать финансирование. Но в экстремальных рыночных условиях глубина на маленькой площадке может внезапно исчезнуть: одна сторона успеет исполниться, а другой придётся заплатить огромный проскок; при этом базис (разница цены к споту) на обеих площадках может продолжить расширяться вместо того, чтобы сходиться по ожиданиям. Накопленная в отчётах разница по ставке финансирования за несколько дней может в момент одного закрытия полностью уйти обратно.
Поэтому перед открытием нельзя ограничиваться лишь сравнением ставки финансирования: нужно проверить двусторонний стакан — как меняются проскок и комиссии при разных объёмах исполнения, а также доступная маржа и самое худшее время выхода. Арбитраж — это не «открыл позицию и просто ждёшь начисления денег», а маршрут, который должен быть полностью пройден. Вход кажется широким, а выход — только щель. Такие возможности не стоит усиливать увеличением размера позиции.
Следующая статья: Некоторые спрэды существуют всего несколько секунд — почему спотовые «пики/иглы» — это и возможность, и ловушка?
#资金费率 #арбитражный риск-контроль