


Оригинал IOSG Ventures IOSG Ventures 28 сентября 2026 г. 21:48 Гуандун
Текст предназначен только для обучения и обмена мнениями и не является инвестиционной рекомендацией. При перепечатке обязательно укажите источник и свяжитесь с командой IOSG, чтобы получить разрешение и ознакомиться с правилами перепечатки. Все упомянутые в статье проекты не являются рекомендацией или инвестиционным советом.
Автор|Darko @IOSG
Все смотрят на то, кто выпускает стейблкоины, но с точки зрения бизнес-модели на самом деле нужно следить за тем, кто контролирует каналы дистрибуции.
Криптоиндустрия потратила десять лет на поиск продукта, который будет использоваться даже теми, кто находится вне отрасли. Стейблкоины — это ответ. За последний год основные финансовые институты наконец поняли это.
Ключевое изменение произошло не в технологиях, а в отношении институтов. Закон GENIUS, подписанный и вступивший в силу 18 июля 2025 года, впервые создал федеральную систему регулирования платёжных стейблкоинов в США. После этого OCC продвинулось в рассмотрении или одобрило лицензии национального трастового банка для Circle, Ripple и Paxos. В июне 2026 года Visa, Mastercard и другие компании присоединились к Open Standard, объединяющему более 140 организаций, и запустили Open USD. Долларовые токены исправно работали с 2014 года — никаких внезапных технологических прорывов не было. Настоящий «момент озарения» наступил, когда банки и платёжные системы наконец поняли, на что способны стейблкоины.
По данным DefiLlama на 28 сентября 2026 года, общая рыночная капитализация стейблкоинов составляет около $306.6B, из них примерно $183.7B приходится на USDT и $75.4B — на USDC. По сравнению с данными середины июля 2026 года, использованными в исходном тексте, общий объём немного увеличился, как и объём USDC. Базовый прогноз Citi по-прежнему предполагает достижение $1.9T к 2030 году.
Помимо энтузиазма, важно видеть две вещи.
Во-первых, заголовочные данные об объёме транзакций сильно преувеличивают реальное использование. По оценкам BCG и Allium, в 2025 году общий объём переводов в стейблкоинах составлял около $62T. После исключения операций ботов, маршрутизации и внутренних переводов оставалось $4.2T, из которых на реальные покупки товаров и услуг приходилось примерно $350B-$550B. Фактический объём платежей на один-два порядка ниже заголовочной цифры.
Во-вторых, сокращение предложения может происходить одновременно с рекордным ростом использования. В июне 2026 года предложение стейблкоинов сократилось на $7.7B — это крупнейшее месячное падение с 2022 года, — однако снижение составило всего 2.4%, и отвязки от курса не произошло. В том же месяце скорректированный объём переводов достиг $1.79T, увеличившись на 63% в годовом выражении. Долларовых токенов стало меньше, но обращались они быстрее.
На это есть три причины:
Крипторынок снижает риск.
BTC и ETH упали, а отток средств из спотовых биткоин-ETF превысил $4B. Когда трейдеры сокращают кредитное плечо, они погашают торговое обеспечение, но зарплаты сотрудников и оборотный капитал компаний никуда не исчезают.
Рынок заранее учитывает ограничения закона GENIUS на выплату процентов держателям токенов.
Соответствующие ограничения вступят в силу 18 января 2027 года; часть средств уже перетекает в токенизированные казначейские облигации, которые по-прежнему могут напрямую приносить доход. По состоянию на 24 сентября 2026 года объём токенизированных казначейских облигаций США составлял около $14.9B, что ниже уровня примерно $16B на конец июля. Поэтому за направлением «средства постоянно перетекают из стейблкоинов в токенизированные казначейские облигации» стоит следить, но недавние данные не показывают одностороннего роста.
Скорость обращения денег растёт.
По оценке Standard Chartered, средняя скорость обращения стейблкоинов составляет около 6 раз в месяц — вдвое больше, чем два года назад. Для того же объёма платежей теперь требуется меньший баланс стейблкоинов.
Только первый пункт говорит о том, что спрос на стейблкоины по-прежнему зависит от циклов крипторынка, и даже это, вероятно, не самый важный фактор.
Третий пункт заслуживает наибольшего внимания, потому что интересы эмитентов и здесь не полностью совпадают. Доход от выпуска примерно равен произведению «средства, остающиеся на счетах × доходность». Чем шире распространение платежей, тем быстрее оборачиваются средства; для каждого доллара платежей требуется меньший баланс стейблкоинов.
Торговое обеспечение может оставаться на месте и постоянно приносить эмитенту доход; оборотный капитал непрерывно движется и создаёт меньше дохода от средств, остающихся на счетах. Если тезис о платежах подтвердится, эмитенты получат больше использования, но не обязательно будут больше зарабатывать на каждой единице этого использования.
Поэтому вопрос уже не в том, будут ли стейблкоины расти, а в следующем:
Если стейблкоины станут стандартным способом передачи долларов в интернете, на каком уровне можно будет удерживать прибыль?
Выпуск создаёт пул доходов, а дистрибуция определяет, как он распределяется.

Стейблкоин: откуда берутся деньги и кто их забирает?
В экосистеме стейблкоинов есть пять уровней, на которых участники зарабатывают, и три бизнес-модели: резервные проценты — это процентный бизнес, комиссии за движение средств — бизнес, зависящий от объёма транзакций, а инфраструктура — бизнес SaaS.
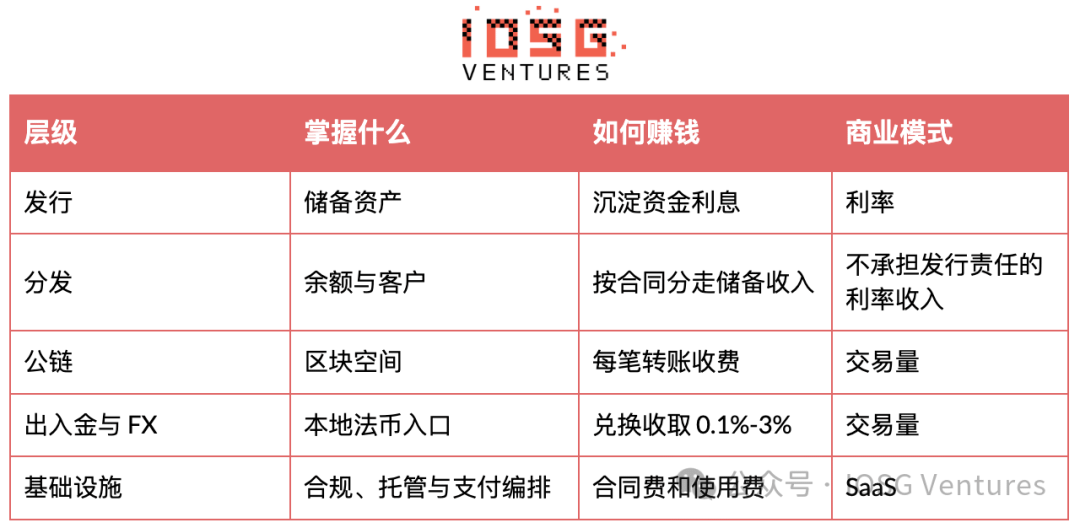
Здесь больше всего асимметрии. Уровень выпуска создаёт крупнейший пул прибыли, дистрибуция определяет, где остаются средства, а публичный блокчейн, непосредственно обрабатывающий переводы, оказывается самым дешёвым уровнем в цепочке создания стоимости.

Эмитенты зарабатывают на процентах, но не могут сохранить всю прибыль
Circle — публичная компания с наиболее полным раскрытием информации, поэтому её удобно использовать для анализа.
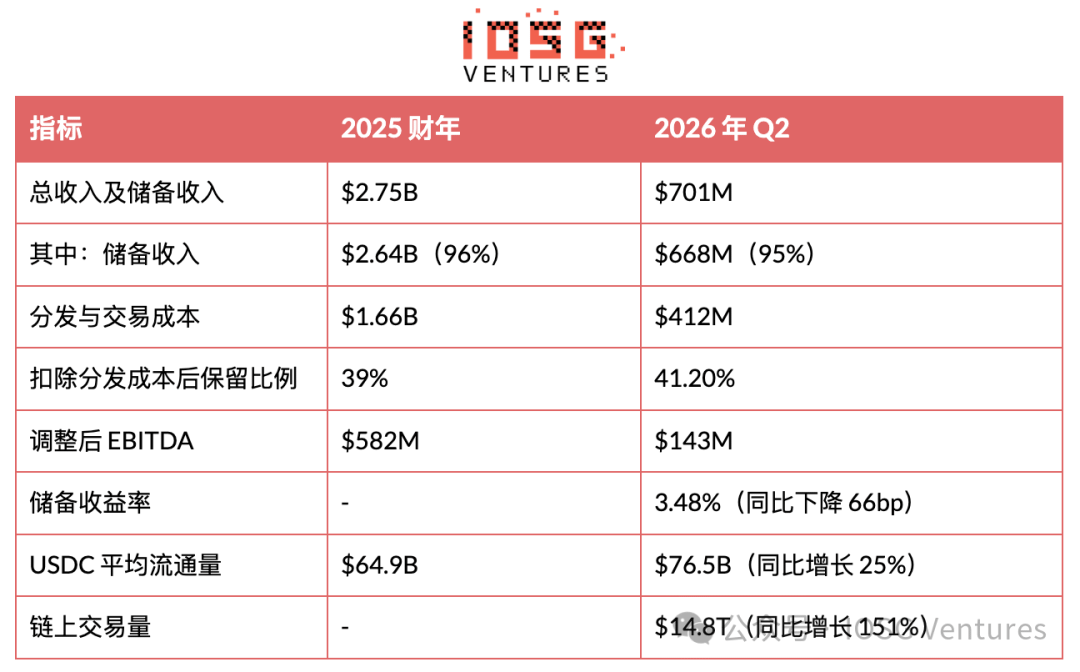
Эти цифры показывают три вещи.
Доход зависит от средств, остающихся на счетах, а не от объёма платежей.
Circle зарабатывает на процентах, пока средства остаются на счетах, а не на комиссиях за движение долларов. В Q2 2026 года объём транзакций USDC в блокчейне вырос на 151%, но это напрямую не увеличило резервный доход.
Доход ограничивают процентные ставки, а не конкуренция.
Средний объём USDC в обращении вырос на 25%, а резервный доход — лишь на 5%. Снижение доходности резервов на 66 б.п. поглотило большую часть прироста, обусловленного увеличением баланса. Это скорее следствие снижения SOFR, а не потери доли рынка USDC в пользу конкурентов.
Эмитенту достаётся меньше половины.
В 2025 году Circle сохраняла 39% дохода после вычета расходов на дистрибуцию; в Q2 2026 года этот показатель вырос до 41.2%. Доля дистрибьюторов больше не увеличивалась, но пул дохода, которым они делились, сокращается по мере снижения процентных ставок.

Кто контролирует пользователей, тот контролирует долю дохода
Эти четыре группы данных становятся всё тревожнее для эмитентов.
Circle получила лицензию, но Coinbase не уступила ни цента
Согласно соглашению 2023 года, Coinbase получает большую часть резервного дохода от USDC на своей платформе и часть резервного дохода от USDC за её пределами. В Q2 2026 года Circle выплатила Coinbase $324.6M в виде соответствующих затрат на дистрибуцию; за весь 2025 год выплаты основным дистрибьюторам составили около $1.66B.
Это трёхлетнее соглашение вошло в период продления в августе 2026 года. Во время телефонной конференции по итогам квартала 5 августа Circle подтвердила, что соглашение продлено до 2029 года на прежних условиях.
Это самое убедительное доказательство во всей статье. К тому времени Circle уже получила федеральную лицензию трастового банка, её платёжная сеть росла, а на рынке было несколько примеров партнёрств по дистрибуции, в которых каналам передавали 90%-100% резервного дохода. Два месяца назад Coinbase также присоединилась к альянсу Open USD, конкурирующему с USDC, и акции Circle в тот день упали примерно на 17%. Но ничто из этого не изменило условия продления договора.
Причина проста: клиенты находятся у дистрибьютора. Продление договора зависит главным образом от выполнения показателей и не означает, что эмитент может по собственной инициативе пересмотреть цены.
В Q2 2026 года средний объём USDC на продуктах Coinbase достиг рекордных $20B — более 30% объёма USDC в обращении на конец квартала. Почти треть доходной базы Circle сосредоточена на платформе одного контрагента, а следующего полноценного периода продления придётся ждать до 2029 года.
Hyperliquid: попыталась сама выпускать монету и забирать проценты, но в итоге всё равно вернулась к USDC
В сентябре 2025 года Hyperliquid запустила USDH, рассчитывая оставить себе резервный доход, соответствующий нескольким миллиардам долларов в USDC на платформе. Максимальный объём USDH составил лишь около $21M, а 20 июня 2026 года его работа прекратилась.
Дальнейшее развитие ещё интереснее. На Hyperliquid находится около $6B в USDC. Coinbase учитывает эти средства как балансы на своей платформе, получает соответствующий резервный доход и возвращает примерно 90% Hyperliquid. Почему посредником выступает Coinbase, а не Circle напрямую? Потому что у Coinbase есть прибыль от каналов дистрибуции, которой она может поделиться. Классифицировав средства как хранящиеся на платформе, Coinbase сначала получает большую долю дохода, а затем всё ещё может вернуть часть Hyperliquid. Экономический интерес Circle в обоих случаях практически не меняется, а после продления соглашения условия снова закреплены на три года.
USDG не зарабатывает на выпуске, а отдаёт прибыль каналам
Paxos выпускает Global Dollar, а в сеть её партнёров входят Robinhood, Kraken, Galaxy и Mastercard. Партнёры могут оставлять себе подавляющую часть резервного дохода; если средства остаются на их собственных платформах, их доля может достигать 100%. Здесь эмитент скорее поставщик услуг, чем центр прибыли.
Эта модель усиливает сама себя. Сеть Robinhood Chain запустилась 1 июля 2026 года, назначив USDG единственным нативным стейблкоином. За первую неделю было выпущено $178M токенов, что помогло обеспечить продукт Earn с доходностью 7%. Если канал может оставлять прибыль себе, он, естественно, направит собственную сеть, брокерский бизнес и 27 миллионов счетов к тому стейблкоину, который готов платить больше.
Open USD: более 140 компаний объединились, чтобы превратить стейблкоины в бизнес каналов дистрибуции
Open USD запустили в июне 2026 года при участии более 140 организаций, среди которых Visa, Mastercard и Coinbase. После вычета комиссий за управление он распределяет резервный доход между каналами дистрибуции. USDG показывает, что каналы могут забирать доход по договору; Open USD заложил эту модель непосредственно в дизайн продукта и привлёк крупные платёжные системы.
Coinbase одновременно продлила договор как крупнейший дистрибьютор USDC и присоединилась к Open USD. Согласно её раскрытию информации, в первой половине 2026 года USDC и стейблкоины, выпущенные в партнёрстве с Coinbase, вместе составляли 79% объёма транзакций со стейблкоинами — против 55% в 2025 году. Каналы дистрибуции могут не отдавать предпочтение конкретной монете; эмитенты — нет.

Снижение ставок на 300 б.п. уничтожит почти 80% прибыли от выпуска
Доход эмитента можно упрощённо представить так: средства, остающиеся на счетах × доходность минус предусмотренная договором доля каналов дистрибуции и относительно постоянные операционные расходы.
Предположим, у эмитента есть $100B средств, остающихся на счетах, 50% дохода передаётся каналам дистрибуции, а годовые операционные расходы составляют $600M:
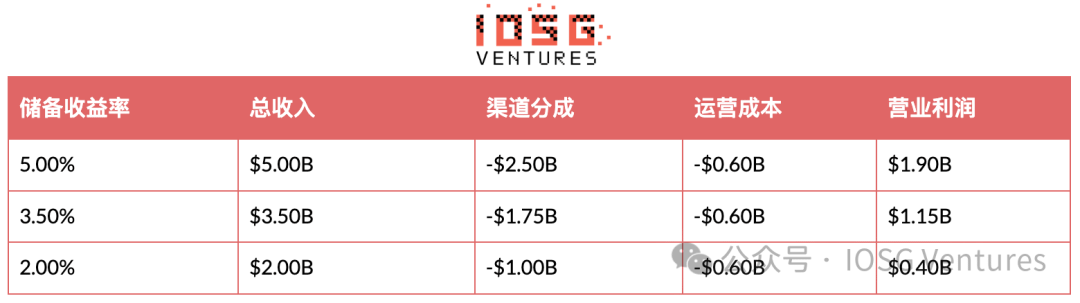
Если объём средств, остающихся на счетах, не изменится, снижение доходности на 300 б.п. уничтожит около 79% операционной прибыли. Чтобы при доходности 2% по-прежнему получать $1.9B, объём таких средств должен вырасти примерно до $250B. Иными словами, масштаб должен увеличиться на 150%, чтобы прибыль лишь вернулась к исходному уровню.
Это уже не гипотеза. Фактическая доходность резервов Circle в Q2 2026 года составила 3.48%, то есть оказалась примерно на уровне второй строки. Предположение о 50%-ной доле каналов дистрибуции даже консервативно: в том квартале общая выручка составила $701M, а расходы на дистрибуцию, транзакции и прочее — $412M.
Разумеется, Circle не бездействовала.
К концу квартала годовой объём транзакций Circle Payments Network достиг $14.7B, увеличившись на 76% по сравнению с предыдущим кварталом; к 31 июля он вырос до $23B. Компания повысила прогноз годовой выручки без учёта резервов до $310M-$330M. Однако $242M из этой суммы пришлись на разовую предварительную продажу токенов, а не на устойчивый доход. На тот момент платёжная сеть ещё не начала взимать комиссии, поэтому следить нужно за ставками комиссий, а не за объёмом транзакций.
Circle также расширяется вниз по цепочке. На момент написания исходного текста запуск Arc планировался на 16 сентября; к дате обновления этой статьи публичная основная сеть Arc уже была запущена в срок. В первый день в ней участвовали более 100 организаций и разработчиков экосистемы; BlackRock, DTCC, ICE, Mastercard, Standard Chartered и Visa выступили валидаторами или участвовали в интеграции. Circle использует пока ещё значительные доходы от средств, остающихся на счетах, чтобы занять место на уровне расчётов.
Tether кажется исключением, но данные за Q2 2026 года показывают, что прямое сравнение вводит в заблуждение. В том квартале Tether отчиталась об операционной прибыли примерно в $1.5B, объём выпущенных USDT составлял около $184.6B, а объём принадлежащих ей казначейских облигаций США — около $115B. Кроме того, у неё нет таких огромных выплат каналам, как у Circle. Однако компания подчёркивает, что операционная прибыль не учитывает изменения рыночной стоимости золота и биткоина в её собственных резервах, а эти активы в том квартале значительно подешевели. Избыточные резервы сократились с $8.23B до $4.11B. Объём выпуска вырос, но из-за изменения стоимости активов буфер сократился вдвое.
Та же методика учёта преувеличивает часто цитируемую прибыль за 2024 год. Тогда из заявленных $13B прибыли около $5B приходилось на нереализованную прибыль. Если исключить изменения рыночной стоимости активов и в плюс, и в минус, Tether больше похожа на бизнес по получению $1B-$1.5B в квартал за счёт спреда по казначейским облигациям: масштабный, чувствительный к процентным ставкам и несущий балансовые риски, которые регулируемые эмитенты обычно не могут на себя взять.
Настоящее разделение проходит не между «регулируемыми» и «офшорными» игроками, а между собственной дистрибуцией и арендованными каналами. Circle арендует каналы, и условия закреплены до 2029 года; Tether построила свою сеть ещё до наступления эры регулирования. Банки и платёжные компании, напрямую контролирующие клиентские отношения, обычно могут оставлять себе гораздо больше 41% прибыли.

Даже самые быстрые публичные блокчейны обычно зарабатывают лишь малую долю
Перевод на Solana или Base часто стоит меньше цента. На фоне процентов, которые приносит доллар резервов за год, комиссия за перевод почти ничтожна. Публичные блокчейны взимают плату только при перемещении средств, тогда как эмитенты зарабатывают каждый день, пока баланс существует.
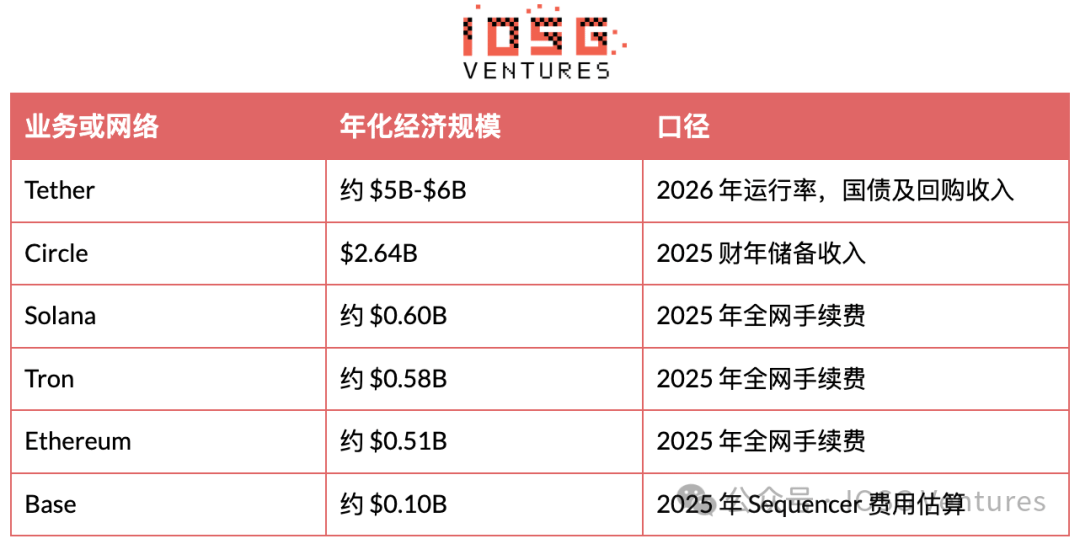
Эти цифры подходят только для общего сравнения направлений: методики разных поставщиков данных отличаются, а показатели Tron особенно чувствительны к способу подсчёта.
Tron — самое показательное исключение. По оценке BCG, в 2025 году Tron обработал около $235B-$375B платежей в стейблкоинах, связанных с реальной экономической деятельностью, — больше, чем любой другой публичный блокчейн. Причина не в пропускной способности, а в том, что некоторые трансграничные каналы уже построены вокруг Tron: поддержка бирж, интеграция с кошельками, высокая ликвидность USDT и привычки пользователей, сложившиеся за долгие годы.
И всё же клиенты не принадлежат Tron. Услуги ввода и вывода средств приводят пользователей, кошельки предоставляют интерфейс, а Tether — доллары. Tron — это расчётный уровень этого канала, а не дистрибьютор.
Публичным блокчейнам трудно получать высокую прибыль за нейтральное пространство блоков, поскольку они постоянно конкурируют за низкую стоимость. Платёжные сети способны устанавливать цены только тогда, когда ликвидность и привычки пользователей затрудняют их уход.
Главный бенефициар скрывается вне блокчейна: Казначейство США
Согласно соглашению 2023 года, Coinbase получает большую часть резервного дохода от USDC на своей платформе и часть резервного дохода от USDC за её пределами. В Q2 2026 года Circle выплатила Coinbase $324.6M в виде соответствующих затрат на дистрибуцию; за весь 2025 год выплаты основным дистрибьюторам составили около $1.66B.
Это трёхлетнее соглашение вошло в период продления в августе 2026 года. Во время телефонной конференции по итогам квартала 5 августа Circle подтвердила, что соглашение продлено до 2029 года на прежних условиях.
Это самое убедительное доказательство во всей статье. К тому времени Circle уже получила федеральную лицензию трастового банка, её платёжная сеть росла, а на рынке было несколько примеров партнёрств по дистрибуции, в которых каналам передавали 90%-100% резервного дохода. Два месяца назад Coinbase также присоединилась к альянсу Open USD, конкурирующему с USDC, и акции Circle в тот день упали примерно на 17%. Но ничто из этого не изменило условия продления договора.
Причина проста: клиенты находятся у дистрибьютора. Продление договора зависит главным образом от выполнения показателей и не означает, что эмитент может по собственной инициативе пересмотреть цены.
В Q2 2026 года средний объём USDC на продуктах Coinbase достиг рекордных $20B — более 30% объёма USDC в обращении на конец квартала. Почти треть доходной базы Circle сосредоточена на платформе одного контрагента, а следующего полноценного периода продления придётся ждать до 2029 года.
Все предыдущие участники боролись за один и тот же пул доходов: проценты по резервным активам. Откуда берутся эти проценты? Ответ обычно не показывают на схемах цепочки создания стоимости стейблкоинов.
(Закон GENIUS) требует, чтобы эмитенты держали наличные средства или казначейские облигации США со сроком погашения не более 93 дней. Он не просто регулирует стейблкоины, но и в правовой форме создаёт спрос на краткосрочные казначейские облигации США.
По состоянию на конец Q2 2026 года Tether владела казначейскими облигациями США примерно на $115B и называла себя крупнейшим негосударственным держателем. Около $79B резервов Circle в основном размещены в фондах под управлением BlackRock. МВФ отмечает, что совокупный объём казначейских облигаций США, принадлежащих двум компаниям, уже превышает объём таких бумаг у Саудовской Аравии.
Около 99.8% предложения стейблкоинов номинировано в долларах, поэтому рост стейблкоинов будет стимулировать спрос на казначейские облигации США независимо от того, какой уровень в итоге заберёт себе эту стоимость. По сценарию Standard Chartered, к 2028 году объём стейблкоинов достигнет $2T, что может создать дополнительный спрос на казначейские облигации США объёмом до $1T. Пять лет назад таких покупателей почти не существовало, и им не требуется премия за срок погашения.
Но важно учитывать два ограничения. Во-первых, по сравнению с индустрией фондов денежного рынка объёмом около $7T стейблкоины пока невелики: это растущий предельный покупатель, но ещё не доминирующая сила. Во-вторых, влияние притока и оттока средств на доходность неодинаково. Исследование BIS показало, что приток в $3.5B может снизить доходность трёхмесячных казначейских облигаций примерно на 2-2.5 б.п.; сопоставимый отток, напротив, поднимет её на 6-8 б.п. Воздействие погашений на безрисковую ставку примерно втрое сильнее воздействия покупок. Поэтому сокращение предложения на $7.7B в июне — это не просто индикатор настроений.

Самый устойчивый бизнес скрывается в вводе и выводе средств, FX и комплаенсе
Ввод и вывод средств, а также FX.
Переводы в блокчейне обходятся дёшево, а вход в ончейн-мир и выход из него — нет. По оценке BCG, комиссии за ввод и вывод средств на биржах составляют около 0.1%-1%, у специализированных провайдеров — 1%-3%, а в криптовалютных банкоматах могут достигать 7%. На трансграничных каналах развивающихся рынков к этому добавляются более широкие спреды FX. Здесь сосредоточена самая высокая маржа на транзакцию во всей цепочке стоимости — и именно там, где спрос наименее эластичен: при получении долларов.
Комплаенс, кастодиальное хранение и организация платежей.
Регулируемое учреждение не может просто подключить кошелёк и начать работу. Проверка по спискам, мониторинг транзакций, управление ключами, кастодиальное хранение, обслуживание резервов и аудируемая отчётность — всё это в основном приходится покупать у сторонних поставщиков. Этот бизнес менее заметен, чем резервный доход, но доход от него стабильнее: долгие контракты, высокие затраты на смену поставщика, отсутствие зависимости от ставки в 5% или от продления договора конкретным каналом дистрибуции.
Этот уровень, возможно, не забирает крупнейший пул прибыли, но он может взимать плату независимо от того, какой стейблкоин в итоге победит.

После запрета на выплату процентов эмитентами каналы стали ценнее
(Закон GENIUS) запрещает эмитентам напрямую выплачивать проценты только за хранение токенов, но не запрещает однозначно независимым биржам или кошелькам использовать свою долю резервного дохода для финансирования вознаграждений.
Законодатели стремились сохранить за стейблкоинами роль платёжного инструмента, а не превратить их в замену банковским депозитам. Однако рыночный эффект оказался иным: лишившись возможности конкурировать за балансы за счёт доходности, эмитенты начали делиться прибылью с каналами, которые контролируют пользователей. Эмитент платит дистрибьютору, а тот решает, направить ли часть этих денег пользователям.
Таким образом, запрет на выплату процентов держателям токенов, наоборот, защищает прибыль каналов. Именно этой возможностью воспользовались при разработке USDG и Open USD.
У этого преимущества есть и спорная сторона. Банковские ассоциации хотят распространить ограничения на вознаграждения от третьих сторон, а некоторые законопроекты о структуре рынка 2026 года пытаются шире ограничить пассивный доход. Границы этих ограничений пока не определены.
Банки тоже стоят перед выбором: выпускать собственный стейблкоин и нести расходы, предоставлять другим стейблкоинам услуги хранения и резервного обслуживания, вступать в альянс или наблюдать за оттоком депозитов. Мой базовый прогноз: большинство уже анонсированных банковских стейблкоинов в итоге станут продуктами альянсов или результатом инфраструктурного партнёрства. Выпуск даёт существенный эффект масштаба, и у отдельного банка редко бывает достаточно широкая сеть дистрибуции, чтобы самостоятельно создать ликвидность.

Вывод: стейблкоины станут стандартным товаром, но точки входа — нет
Visa не выпускает карты, не выдаёт кредиты и напрямую не получает комиссию interchange; этим занимаются банки. Visa зарабатывает на сети.
Создать платёжный инструмент — не значит контролировать прибыль. В конечном счёте стоимость достанется тем, кто контролирует дефицитные точки влияния: платёжную сеть, каналы дистрибуции, ликвидность или отношения с клиентами.
Стейблкоины быстро воссоздают эту структуру. Отсюда следуют три вывода.
Выпуск постепенно станет стандартной услугой.
(Закон GENIUS) не упростил выпуск: одобрение регуляторов, ликвидность, инфраструктура погашения и доверие по-прежнему остаются барьерами, а федеральная лицензия Circle действительно имеет ценность. Но требования регуляторов обязывают эмитентов держать схожие резервные активы, правила раскрытия информации тоже будут сближаться, и все регулируемые долларовые стейблкоины обещают одно и то же. Дифференциация переместится за пределы токена. Circle получила лицензию до периода продления договора, но условия Coinbase не изменились.
Снижение ставок сокращает прибыль от средств, остающихся на счетах, — и этот процесс уже начался.
Снижение доходности резервов на 66 б.п. привело к тому, что рост среднего объёма в обращении на 25% дал лишь 5% прироста резервного дохода. Любую модель доходов эмитента, рассчитанную исходя из ставки 5%, следует пересчитать для ставки 2%. Рост объёма в обращении может компенсировать снижение ставок, но только если он опережает сокращение прибыли из-за доли каналов дистрибуции и постоянных расходов. Ещё сложнее то, что сценарии платежей, сильнее всего способствующие распространению стейблкоинов, требуют меньше всего средств на счетах на каждый доллар транзакций.
Переговорная сила принадлежит каналам дистрибуции.
Продление договора с Coinbase стало самым показательным событием в сфере контрактов на стейблкоины в 2026 году, и важнее всего здесь то, что «ничего не изменилось». Circle подошла к периоду продления с федеральной лицензией, растущей платёжной сетью и публичными примерами соглашений, по которым каналам передают 90%-100% дохода; на Coinbase приходилось более 30% балансов USDC, и она вступила в конкурирующий альянс, но не была обязана пересматривать условия. В итоге соглашение продлили на прежних условиях до 2029 года.
При выборе активов можно ориентироваться на следующие критерии:
Проверьте модель чистого выпуска на стресс-сценарии с более низкой доходностью и большей долей каналов дистрибуции.
Рассматривайте дату продления как информационное событие, а не просто как повод для опасений. Автоматическое продление обычно выгоднее каналу дистрибуции.
Отделяйте разовый доход от устойчивого. Продажи токенов и стимулирование запуска могут приукрасить результаты переходного периода; важнее всего ставка комиссии на объём платежей.
Изучайте компании, контролирующие точки ввода и вывода средств и отдельные платёжные каналы, особенно на развивающихся рынках с дефицитом долларов и более широкими спредами FX.
Комплаенс, кастодиальное хранение и инфраструктура транзакций меньше всего зависят от процентных ставок, но при этом необходимо учитывать регуляторные и циклические риски.
Не путайте объём транзакций с доходом. За квартал USDC обработал $14.8T, но прибыль по-прежнему в основном приносит баланс средств, остающихся на счетах.
Если это и правда «момент озарения» для денег, то урок из индустрии ИИ заключается не в том, что базовые модели непременно станут стандартным товаром. Скорее, возможности быстро распространяются, цены снижаются, а переговорная сила в конечном счёте переходит к тем, у кого есть дефицитные возможности дистрибуции и клиентские отношения.
Сами стейблкоины могут становиться всё более взаимозаменяемыми, но способы их получения, хранения и расходования — нет.
Обновление данных и источники
Финансовые и операционные результаты Circle за Q2 2026 года: https://www.circle.com/pressroom/circle-reports-second-quarter-2026-results
Запуск основной сети Circle Arc: https://www.circle.com/pressroom/circle-launches-arc-mainnet-an-economic-operating-system-for-the-internet
Форма 10-Q Circle за Q2 2026 года: https://www.sec.gov/Archives/edgar/data/1876042/000187604226000248/crcl-20260630.htm
Форма 10-Q Coinbase за Q2 2026 года: https://www.sec.gov/Archives/edgar/data/1679788/000167978826000088/coin-20260630.htm
Соглашение о сотрудничестве Circle и Coinbase: https://www.sec.gov/Archives/edgar/data/1876042/000187604226000062/coinbasecollaborationagree.htm
Документы о лицензиях OCC и условном одобрении: https://www.occ.gov/topics/charters-and-licensing/interpretations-and-decisions/2026/interpretations-and-actions-jan-2026.html
Объявление Open USD: https://www.fireblocks.com/blog/open-usd-stablecoin-infrastructure-partner
Проверка резервов Tether за Q2 2026 года: https://tether.io/news/tether-posts-strong-q2-performance-generates-1-5b-net-operating-profit-maintains-4-11b-reserve-buffer-and-expands-gold-holdings-to-more-than-146-tons/
Рыночная капитализация и предложение стейблкоинов: DefiLlama, данные на 28 сентября 2026 года, https://defillama.com/stablecoins
Токенизированные казначейские облигации США: RWA.xyz, данные на 24 сентября 2026 года, https://app.rwa.xyz/treasuries
Примечание. Разные платформы используют неодинаковые методики подсчёта предложения стейблкоинов, объёма транзакций в блокчейне и комиссий публичных блокчейнов. Данные Tether основаны на отчёте о проверке BDO, а не на аудите по стандартам US GAAP. Данные Citi и Standard Chartered — это прогнозы, а не гарантированные результаты.