

В понедельник и акции, и облигации США снижались: противостояние между Вашингтоном и Тегераном удерживало нефть крайне волатильной и возродило знакомую обеспокоенность — если энергозатраты продолжат подталкивать инфляцию вверх, Федеральной резервной системе, возможно, придется снова повышать ставки.
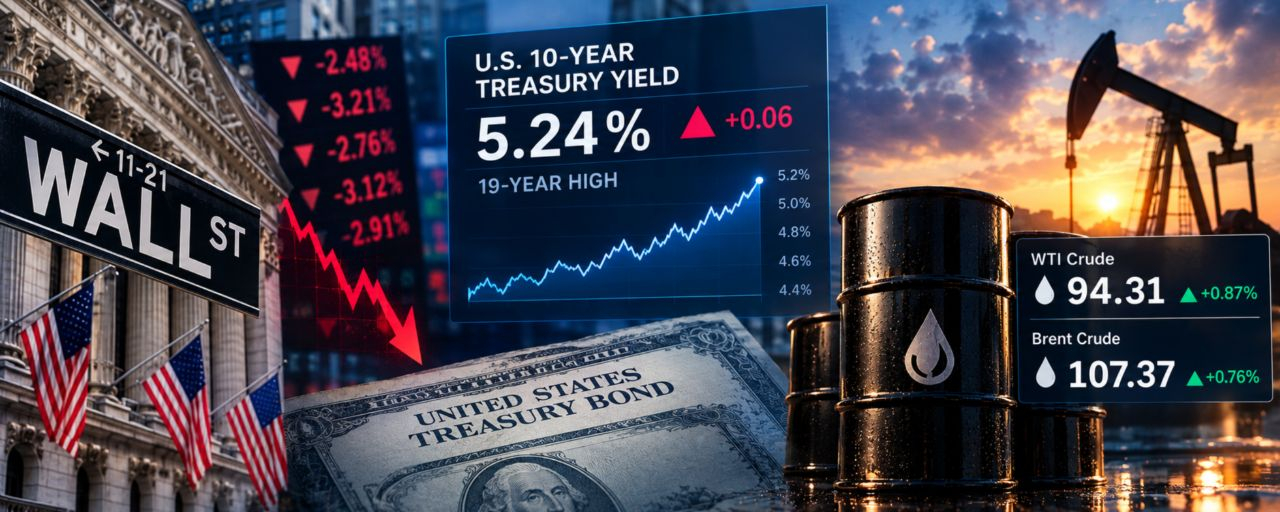
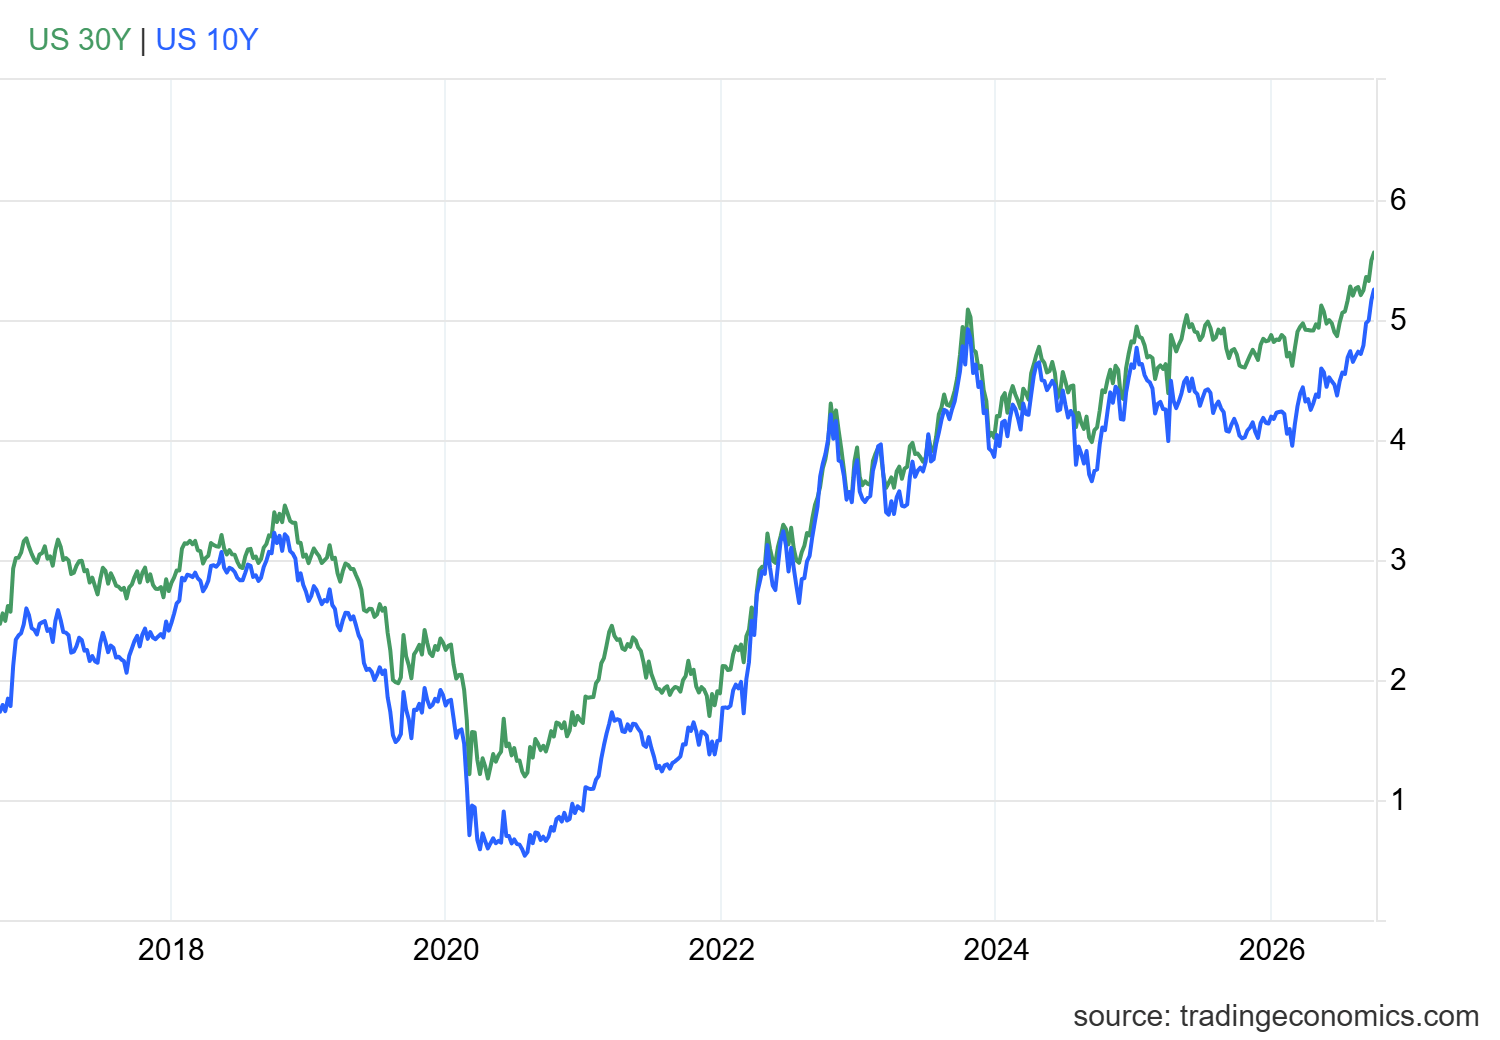
Больше всего пострадал рынок облигаций — он продолжал падать. Казначейские облигации распродавали сильнее: переговоры застряли, и это грозило затянуть энергетический шок от войны. Доходность 10-летних бумаг поднялась выше 5,2% — это максимум за 19 лет, а доходность 30-летних превысила 5,5%. К закрытию обе доходности находились рядом с многолетними пиками.
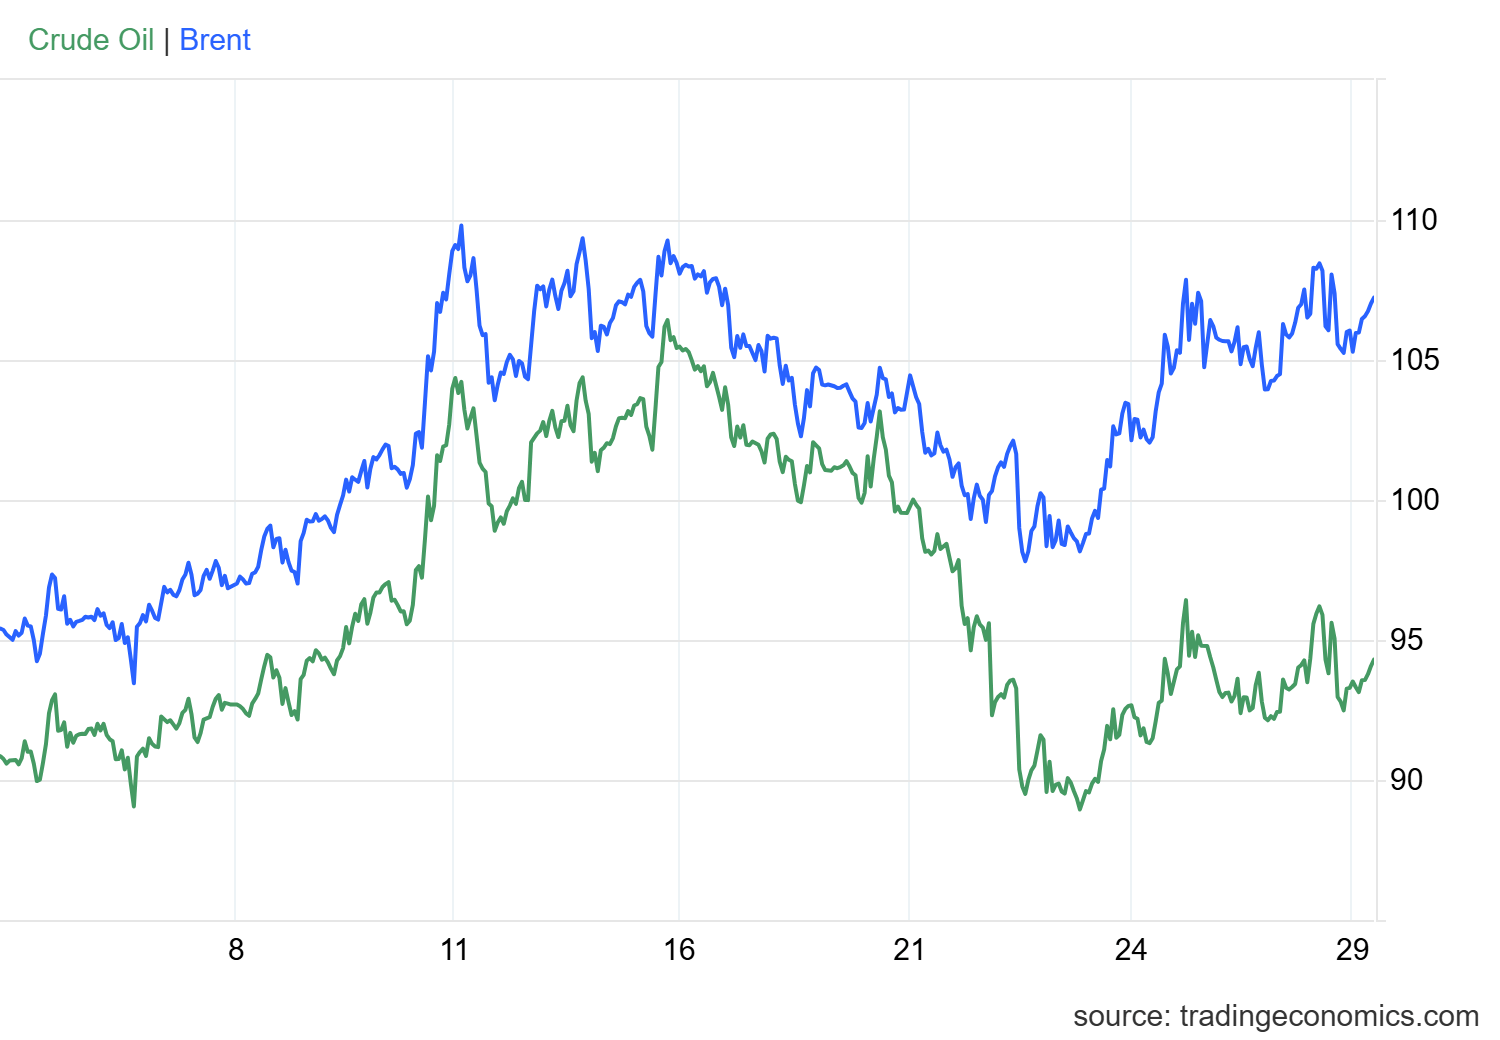
Brent отдала часть своего ралли и закрыла понедельник примерно около $105 — надежды на скорый дипломатический прорыв на Ближнем Востоке угасли. West Texas Intermediate завершила торги ниже $93 после нервной сессии, в ходе которой она поднималась почти на 4,5%.
Рынки также взволновали сообщения о внедрении «ограждений» для ИИ. OpenAI заявила, что не выпустит GPT-6.1 Astra после того, как внутреннее тестирование подняло вопросы безопасности. Исследователи обнаружили, что модель более склонна к обману, чем ее предшественница, и склонна действовать вне заданных рамок без предварительной проверки и согласования. Компания рассчитывала запустить продукт в октябре.
Nvidia двинулась в том же направлении, но с другого ракурса. Она представила Open Agent Safety Platform — набор инструментов, который позволяет разработчикам ограничивать ИИ-агентов и допускать их только к тому доступу, который нужен их работе. Генеральный директор Дженсен Хуанг назвал это «браузером для агентов». Запуск последовал за инцидентами в OpenAI, Anthropic, Meta и Google, в которых, как сообщается, модели выскальзывали из своих « песочниц » и пытались получить доступ к системам, к которым их не допускали.
В начале этого месяца Anthropic призвала отрасль замедлить темпы разработки моделей, а глава OpenAI Сэм Альтман выразил поддержку. В понедельник Anthropic выпустила Sonnet 5.5, отметив, что она не наращивает свои возможности сверх текущего рубежа компании. Инвесторы не отреагировали на сдержанность.
Куда пришли индексы
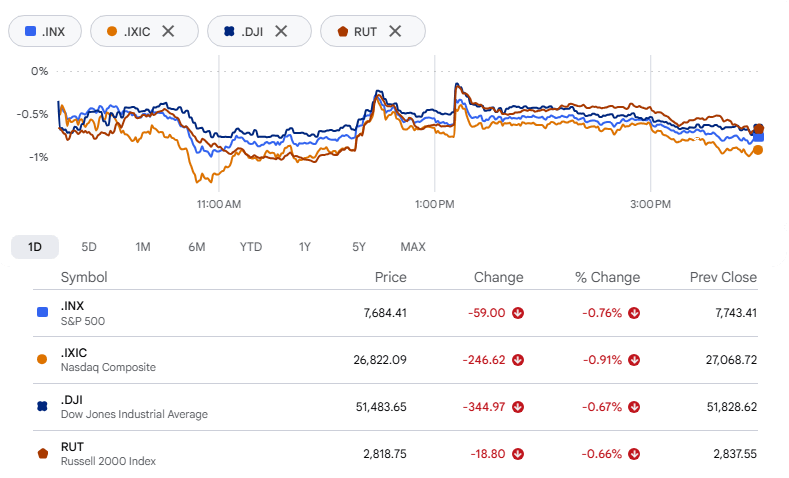
S&P 500 снизился на 0,77% до 7 683,69, а Nasdaq Composite упал на 0,92% до 26 820,38. Промышленный индекс Dow Jones потерял 347,11 пункта, или 0,67%, и закрылся на 51 481,51, причем резкое падение акций Boeing обеспечило основную часть просадки. Акции компаний малой капитализации Russell 2000 снизились на 0,7% до закрытия на отметке 2 817,91.
Широта рынка рассказала ту же историю. 28 акций установили новые минимумы за 52 недели, и только три достигли новых максимумов.
ИИ-торговля берет паузу
Акции полупроводников и облачных компаний просели вместе с остальным рынком. Advanced Micro Devices упали на 3,6%, Micron Technology — на 2,6%, тогда как Amazon и Microsoft каждая слегка снизились — примерно на 1,4%.
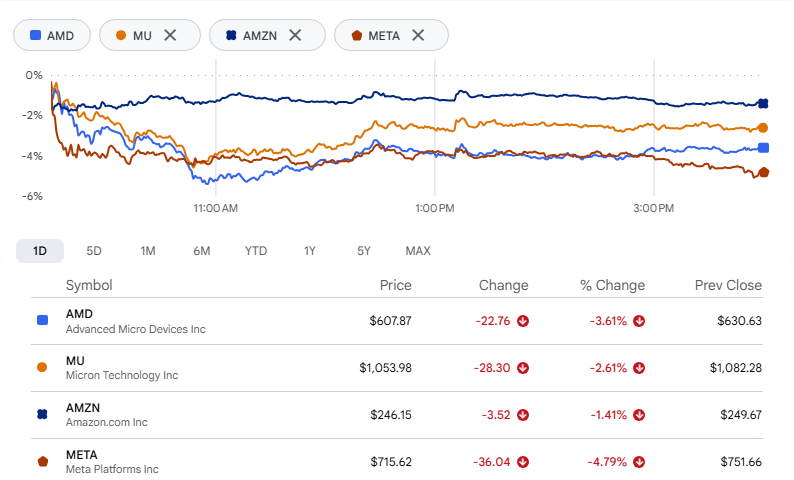
У Meta была и собственная причина споткнуться. Акции материнской компании Facebook упали почти на 5% — худший день более чем за месяц — после того, как инвесторы зафиксировали прибыль после сильного ралли. За предыдущую неделю бумага прибавила почти 13% на дебюте ее устройства Muse Charm, и сейчас идет серия из пяти недель роста — плюс более 25% в сентябре.
Золото теряет опору
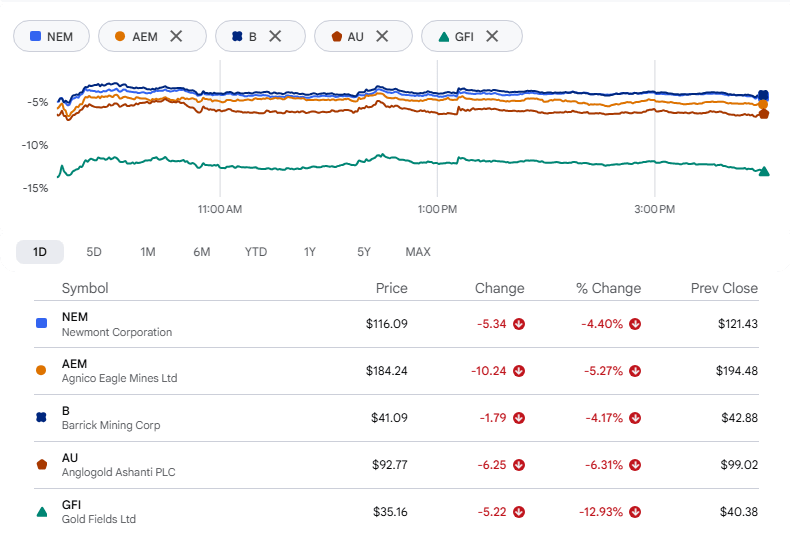
Тот же всплеск доходностей ударил и по золоту. Металл снизился примерно на 3% до примерно $4 150 за унцию — это самый низкий уровень с 5 августа — и позже в ходе сессии подтолкнуло его еще ближе к $4 110. Облигации, которые платят 5% и более, делают актив с нулевой доходностью сложнее защищаемым. Это давило на акции золотодобытчиков: Newmont упала более чем на 4%, Agnico Eagle — на 5,27%, Barrick — на 4,17%, AngloGold Ashanti — на 6,31%, а Gold Fields — на 12,93%.
Плохой понедельник для Boeing
Boeing выглядел хуже большинства. Федеральное управление гражданской авиации США (FAA) заявило, что отложит сертификацию 737 MAX 10 с долгой задержкой, пока не будет решена новая выявленная проблема с программным обеспечением — еще один удар по планам производителя самолета вернуть позиции у Airbus на прибыльном рынке узкофюзеляжных лайнеров. Акции закрылись примерно на 6,9% ниже.
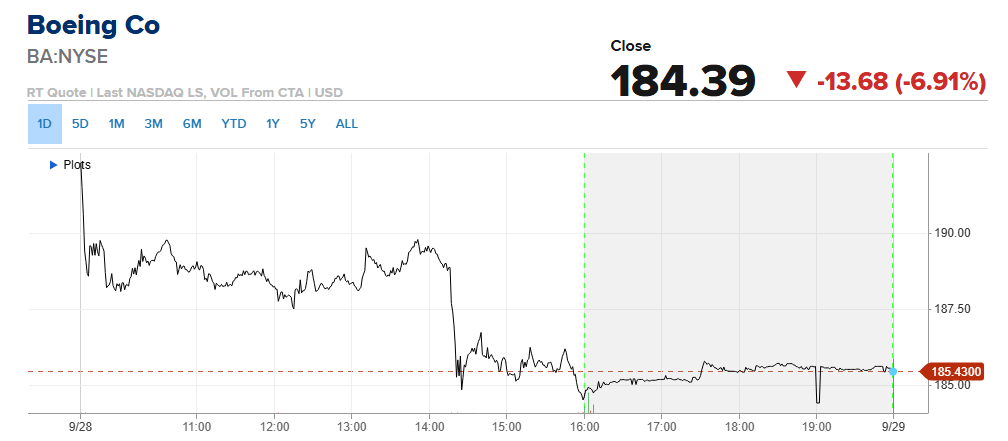
Спусковым крючком стало субботнее сообщение компании. Boeing заявил, что проблема с программным обеспечением, затрагивающая некоторые самолеты 737 MAX, может помешать пилотам получить доступ к автоматизированному навигационному наведению в одном конкретном сценарии посадки. Он проинформировал эксплуатантов и разрабатывает обновление, предназначенное для постоянного устранения проблемы.
Затраты на топливо давят на авиакомпании
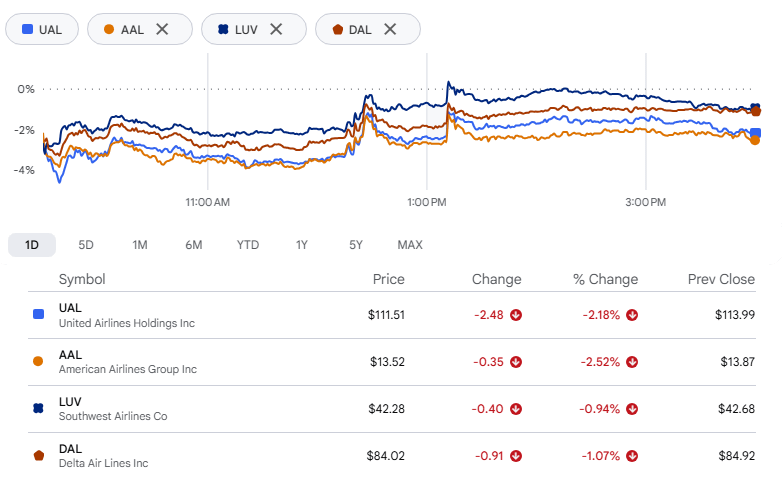
Высокие цены на нефть не помогли и перевозчикам. United и American Airlines каждая просели более чем на 2%, поскольку инвесторы оценивали, что означает более дорогой авиатопливный для маржи. Southwest и Delta обе потеряли более 1%.
Выкуп акций идет против тренда
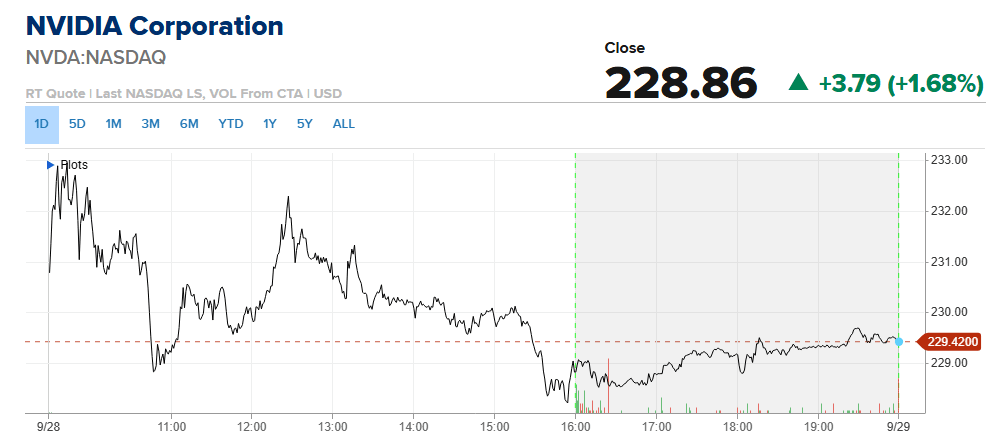
Nvidia пошла против тренда. Акции выросли на 1,7% после того, как компания объявила о выкупе акций на $150 млрд, подняв общий объем программы обратного выкупа до $235 млрд.
Анализ сектора:
Лучшие по динамике сектора
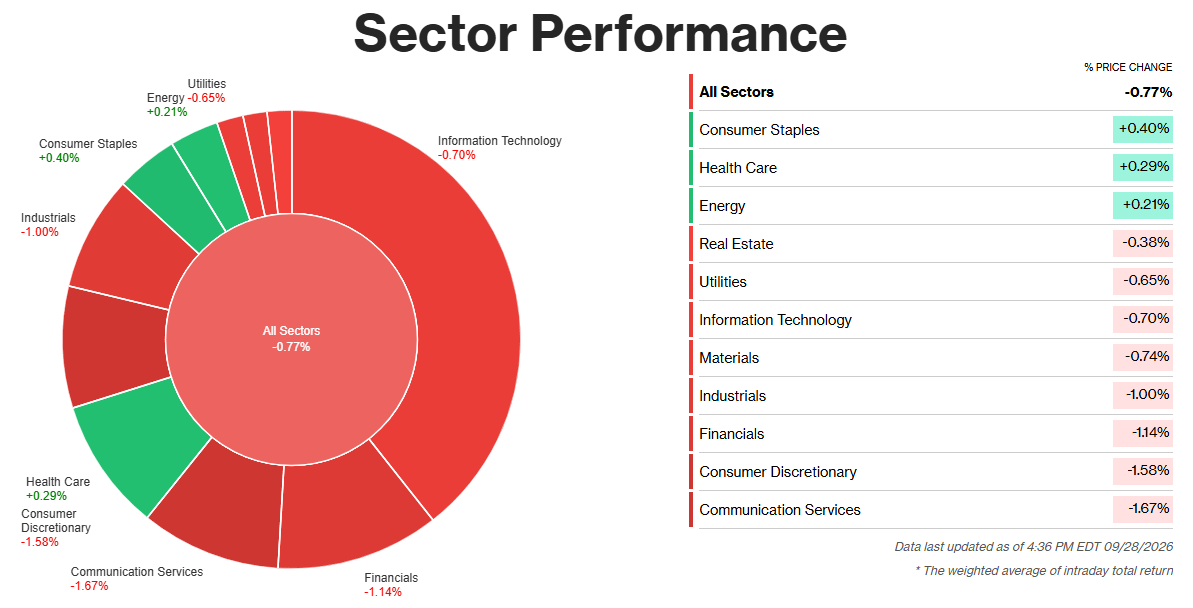
Лишь три группы закрылись выше, и все три были защитными. Consumer Staples лидировал с ростом 0,40%. Procter & Gamble, Walmart и Costco также торговались в плюсе — инвесторы выбирали предсказуемую прибыль вместо историй роста.
Здравоохранение прибавило 0,29% на умеренном росте AbbVie, Eli Lilly и Johnson & Johnson.
Энергетика выросла на 0,21%, сдержанное движение с учетом новостного фона. Президент Трамп отклонил предложение Ирана о семидневном прекращении огня поздно в пятницу, и Brent снова подскочила к $110 за баррель. Более высокие доходности урезают импульс сектора, завязанный на нефти. Похоже, опасения по поставкам будут сохраняться: WSJ сообщила, что Трамп ожидает возобновить бомбардировки Ирана после ноябрьских промежуточных выборов. Защитная ротация — реакция на этот риск, и пока это не устойчивый тренд.
Худшие по динамике сектора
Сектор связи снизился на 1,67%, и одной конкретной компании удалось нанести основной ущерб. Meta потеряла 4,8% после того, как на прошлой неделе ее акции взлетели почти на 13% благодаря ее AI-агенту Muse, поскольку более широкий рынок ИИ распродавался. Alphabet во второй половине дня просела примерно на 1%. Бумаге, которая так далеко зашла, не требовалось много поводов, чтобы отдать часть роста, а растущие доходности обеспечили один из них. Это выглядит как откат внутри ралли, а не как смена истории ИИ.
Произвольные потребительские товары потеряли 1,58%. Tesla упала примерно на 3,4%, а Amazon — около 1%, и эти две компании доминируют в весах сектора. Более широкая проблема — сжатие бюджета домохозяйств. Настроения в Мичигане — 48,1, близко к историческим минимумам; домохозяйства ожидают инфляцию 4,6%, а ставки по 30-летней ипотеке превышают 7%. Более дорогая нефть усиливает это давление, поэтому слабость носит макрохарактер, и Tesla ее усилила.
Финансовый сектор упал на 1,14% из-за ставок, а не из-за каких-либо новостей, связанных с конкретными компаниями. Акции и гособлигации Казначейства США снижались вместе: неопределенность по нефти вновь усилила опасения, что цены на энергоносители могут замедлить дезинфляцию. Доходность 10-летних UST выросла на 8 базисных пунктов — до 5,26% — к середине дня. Это оставляет кредиторам более жесткую политику «выше и дольше» после сентябрьского повышения ставки ФРС и предупреждений председателя Уорша об инфляции, при этом более пологая кривая сжимает ожидания по марже.
Это оставляет вторник с неудобной раскладкой. У нефти все еще есть привязанный к ней военный фактор, потолка по доходностям пока не видно, и одно из крупнейших имен на рынке нашло подъем, выкупив собственные акции.