


Dell Technologies больше не просто компания по производству ПК и серверов.
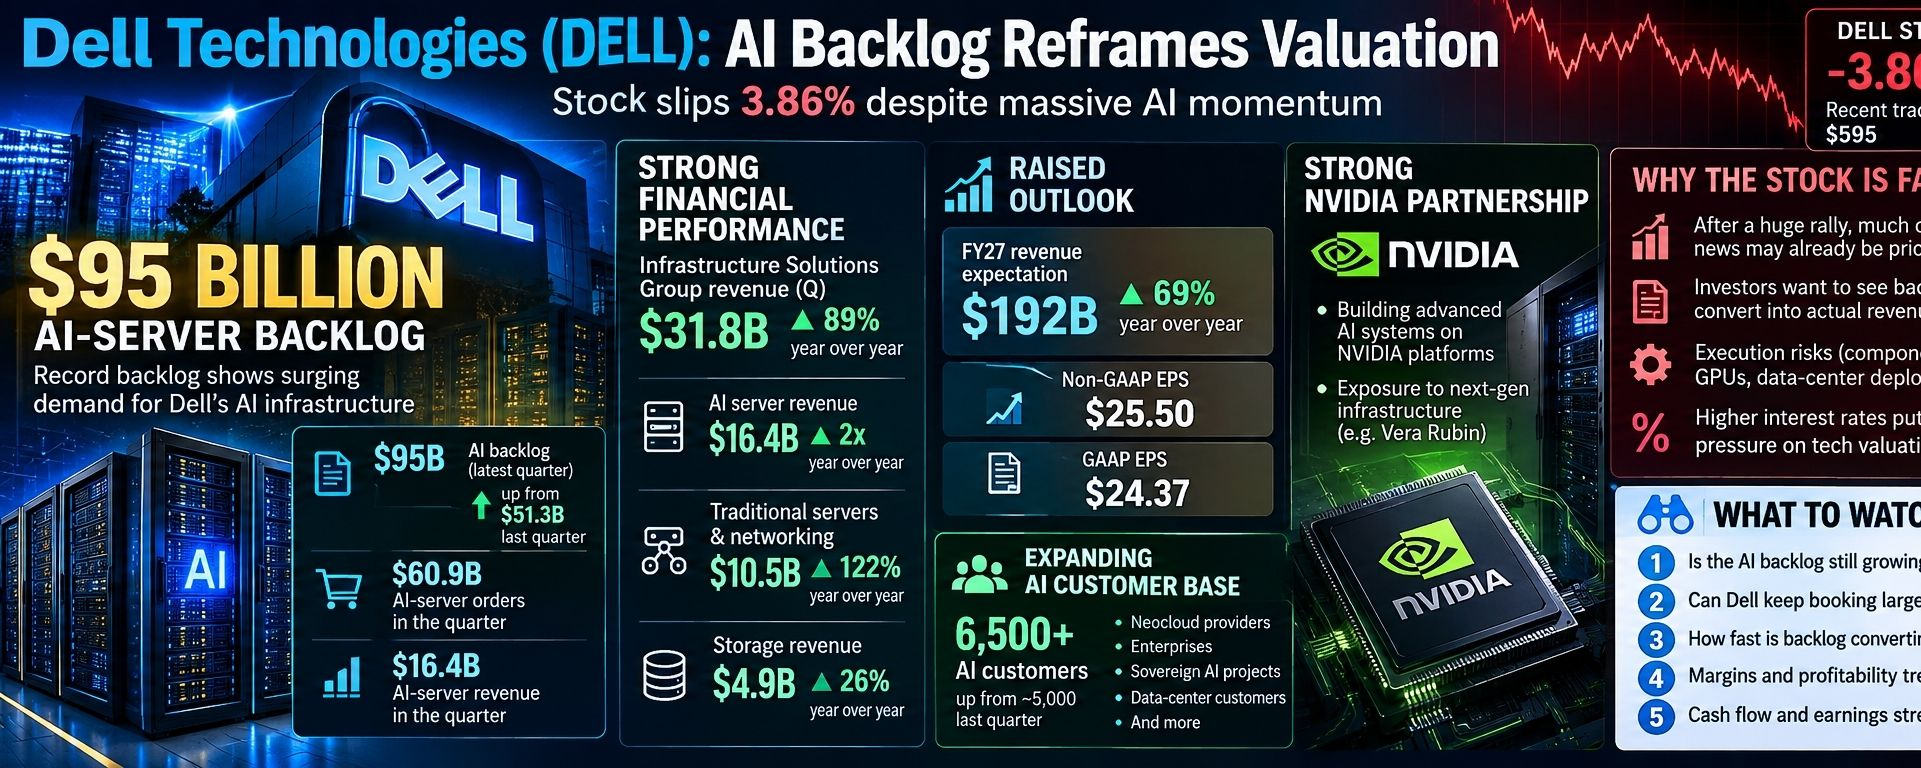
Игнорировать это становится все сложнее после того, как компания раскрыла огромный портфель AI-серверов на $95 млрд, хотя недавно ее акции снизились на 3,86%.
Откат выглядит особенно интересно, потому что основная ИИ-деятельность Dell развивается в противоположном направлении. Заказы растут, выручка увеличивается, а руководство повысило прогноз на весь год.
Так почему падают акции?
Поскольку после грандиозного ралли инвесторы больше не спрашивают, выиграет ли Dell от ИИ. Теперь они спрашивают, учтoнa ли уже в цене акций будущая динамика роста компании.
Цифра в $95 млрд меняет все
Dell завершила последний квартал с портфелем заказов на AI-серверы на $95 млрд — резкий рост по сравнению с $51,3 млрд всего квартал назад.
И еще более впечатляюще: в течение квартала Dell оформила AI-заказы на $60,9 млрд и сгенерировала $16,4 млрд AI-выручки от AI-серверов.
Разрыв между заказами и выручкой — важный момент.
Это означает, что клиенты размещают заказы быстрее, чем Dell в настоящее время конвертирует их в отражаемые в отчетности продажи.
Для инвесторов портфель дает огромную видимость будущей выручки.
И Dell говорит, что ее AI-конвейер по-прежнему в несколько раз больше, чем ее текущий портфель заказов.
Иными словами, цифра в $95 млрд может не означать конец возможностей. Это может быть снимок спроса, который все еще ускоряется.
ИИ уже приводит в движение цифры Dell
Это не просто история о будущих темпах роста.
Группа Infrastructure Solutions Group у Dell обеспечила рекордные $31,8 млрд квартальной выручки — рост на 89% год к году.
AI-оптимизированная выручка от серверов достигла $16,4 млрд, удвоившись по сравнению с годом ранее.
Традиционные серверы и сети тоже показывали сильные результаты — $10,5 млрд, рост на 122%.
Выручка от хранения данных выросла на 26% до $4,9 млрд.
Это говорит нам о важном: Dell не получает выгоду лишь от одной части стека AI-инфраструктуры.
AI-дата-центрам нужно гораздо больше, чем одни только GPU.
Им нужны серверы, сети, системы хранения, CPU, стойки и инфраструктура, соединяющая все воедино.
Dell продает многие из этих компонентов.
Dell только что повысила прогноз
Более сильный спрос на AI подтолкнул Dell повысить ожидания по итогам года.
Теперь компания ожидает около $192 млрд выручки в FY27, что соответствует примерно 69% росту год к году.
Прогноз по EPS non-GAAP повышен до $25,50, тогда как прогноз по GAAP EPS составляет около $24,37.
Эти цифры показывают, насколько быстро меняется профиль прибыли Dell.
Раньше вопрос звучал так:
Как инвесторам оценивать зрелую компанию в сфере оборудования?
Новый вопрос:
Сколько стоит Dell, если AI-инфраструктура останется ключевым двигателем роста еще несколько лет?
Это намного более крупный вопрос.
Портфель все равно должен превратиться в выручку
Есть важная реальность, которую инвесторам не стоит упускать из виду.
Портфель — это не то же самое, что выручка.
Dell все равно должна собрать системы, обеспечить компоненты и доставить их клиентам.
Это создает риски исполнения.
Наличие памяти, поставки GPU, сетевые компоненты, сроки развертывания у клиентов и мощность дата-центров — все это может влиять на то, насколько быстро Dell превращает заказы в продажи.
Вот почему следующие несколько кварталов будут важными.
Инвесторам нужно увидеть, как портфель на $95 млрд превращается в реальную выручку и денежный поток.
Рентабельность может быть важнее выручки
Рост AI у Dell впечатляет, но одна только выручка не определит долгосрочную оценку.
Маржа важна.
Операционная прибыль группы Infrastructure Solutions Group у Dell выросла на 225% год к году примерно до $4,8 млрд.
Это серьезное улучшение и говорит о том, что компания получает существенный операционный рычаг по мере масштабирования AI-бизнеса.
Если Dell сможет продолжать быстро расти, защищая или улучшая маржу, история с прибылями станет гораздо сильнее.
Если выручка резко вырастет, но маржа будет сжиматься из‑за дорогих компонентов и жесткой конкуренции, рынок может стать менее воодушевленным.
AI-клиентская база Dell растет
Dell говорит, что сейчас обслуживает более 6 500 AI-клиентов по сравнению примерно с 5 000 в предыдущем квартале.
Клиентская база включает провайдеров neocloud, предприятия и суверенные развертывания ИИ.
И это имеет значение.
Бум AI-инфраструктуры больше не ограничивается несколькими гигантами в сфере технологий.
Больше компаний наращивают собственные мощности для ИИ, а специализированные облачные провайдеры расширяют инфраструктуру, чтобы удовлетворять спрос.
Dell пытается захватить эти расходы с нескольких направлений.
NVIDIA — важная часть истории
AI-возможности Dell тесно связаны с технологической экосистемой NVIDIA.
Компания строит продвинутые AI-системы формата rack-scale вокруг платформ NVIDIA, включая инфраструктуру следующего поколения.
Это дает Dell прямую связь с одним из крупнейших циклов технологических расходов в мире.
Но это также создает риск.
Dell не контролирует поставки GPU, дорожную карту продуктов NVIDIA или общий темп расходов на AI-инфраструктуру.
Если клиенты замедлят расходы на ИИ, Dell в конечном итоге это почувствует.
Так почему DELL падает?
Вот где цена акции становится интереснее, чем заголовки.
Недавно акции Dell торговались около $595 после огромного ралли.
На таком уровне инвесторы уже ожидают очень многого.
Рынок знает об AI-портфеле.
Она знает о росте выручки.
Она понимает, что руководство повышает прогнозы.
Так что акция больше не обязана просто показывать хорошие результаты.
Ей нужно продолжать выдавать результаты лучше тех, которые инвесторы уже заложили в цену.
Это гораздо более высокий порог.
Оценка теперь — главный предмет спора
Оценка Dell изменилась кардинально, поскольку ее прогнозы по прибыли улучшились.
Теперь компанию оценивают уже не только как бизнес с медленным ростом в сегменте ПК и корпоративного оборудования.
Но это не значит, что риск оценки исчез.
После такого мощного ралли даже сильная компания может столкнуться с резкими откатами.
Инвесторам нужно решить, какая часть будущего роста AI уже отражена в текущей цене акции.
Скорее всего, это и есть главный спор вокруг Dell прямо сейчас.
Более высокие ставки могут добавить давления
Имеет значение и более широкий рынок.
Более высокие доходности по казначейским бумагам могут давить на оценки технологических компаний, потому что инвесторы обычно требуют более высокую доходность, когда ставки растут.
У Dell сильные текущие результаты, поэтому она не зависит исключительно от прибыли в далеком будущем.
При этом после такого крупного переоценивания изменения процентных ставок и склонности инвесторов к риску могут повлиять на мультипликатор, который инвесторы готовы платить.
Что инвесторам стоит отслеживать дальше
Следующие несколько отчетов о прибылях могут оказаться важнее ежедневного движения котировок.
Сначала следите за AI-портфелем.
Будет ли портфель в $95 млрд продолжать расти?
Тогда следите за AI-заказами.
Сможет ли Dell продолжать ежеквартально бронировать десятки миллиардов долларов в новом бизнесе?
Дальше идет AI-выручка.
Достаточно ли быстро Dell конвертирует свой портфель?
Затем идут маржа и денежный поток.
Самая сильная версия истории Dell — это не просто огромные AI-заказы.
Это огромные заказы на ИИ, которые превращаются в выручку, выручка — в прибыль, а прибыль — в денежные средства.
Общая картина
Трансформация Dell происходит быстро.
Компания, которая раньше ассоциировалась в первую очередь с ПК и традиционным корпоративным оборудованием, превращается в крупного поставщика для развертывания AI-инфраструктуры.
Портфель AI на $95 млрд — самое ясное подтверждение этого сдвига.
Но инвесторам не стоит останавливаться только на цифре портфеля.
Главная история — что произойдет дальше:
Заказы → портфель → выручка → маржа → денежный поток → прибыль
Если Dell сможет успешно пройти через эту цепочку, рынок может продолжить смотреть на компанию иначе.
Если спрос замедлится, проблемы с поставками усилятся или маржа окажется под давлением, оценку будет гораздо сложнее защищать.
Пока что падение на 3,86% выглядит меньше как изменение в AI-истории Dell и больше как напоминание о том, что ожидания стали крайне высокими.
Dell уже показала, что может выигрывать AI-бизнес. Теперь ей нужно доказать, что она способна превращать этот огромный портфель в устойчивую прибыль.
И, возможно, это самая важная часть истории Dell, начиная отсюда.