

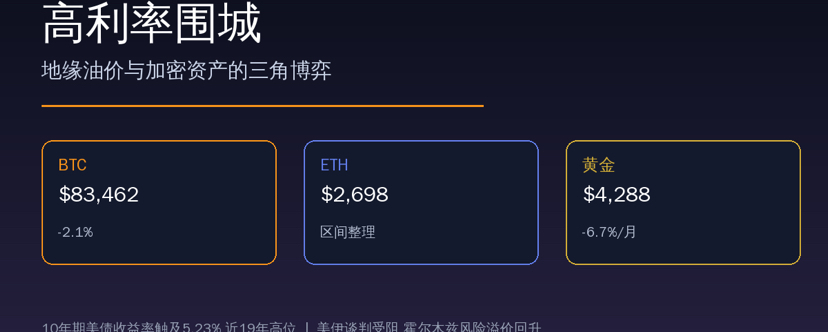
В настоящий момент глобальный рынок доминирует чёткая цепочка передачи импульса — срыв переговоров между США и Ираном подталкивает цены на нефть и инфляционные ожидания, доходность 10-летних гособлигаций США достигает 19-летнего максимума около 5,23%, а двустороннее давление со стороны высоких ставок и сильного доллара одновременно бьёт по американским акциям и золоту. В то же время крипторынок демонстрирует структурную дифференциацию — он зажат между макроограничениями и противостоянием, где крупные игроки накапливают позиции. Ethereum, благодаря постоянным еженедельным покупкам со стороны таких организаций, как Bitmine (объём холдингов уже превысил 6 млн монет и составляет 4,9% от предложения), проявляет редкую устойчивость: отметка в 2700 долларов становится водоразделом между быками и медведями. В этой статье разбирается логика, стоящая за столь сложной картиной, и обсуждаются возможные сценарии прорыва в Q4.
Первая, макро-магистраль: от Ормузского пролива к доходности UST на уровне 5,23%
核心 противоречие текущего рыночного ценообразования можно свести к односторонней цепочке передачи: **геополитический конфликт → рост цен на нефть → отскок инфляционных ожиданий → рост доходности гособлигаций США → давление на рискованные активы**。
В понедельник (28 сентября) прогресс в переговорах Иран–США сорвался: Трамп отказался от соответствующего мирного плана, и неопределённость вновь нависла над Ормузским проливом — ключевым мировым «горлышком» для транспортировки нефти, через которое проходит около 20% поставок. Внутридневно WTI подскакивала более чем на 3%, доходя до диапазона 95–96 долларов, а Brent также взлетела до 107–108 долларов. Импульсный рост цен на нефть напрямую подогрел опасения рынка относительно повторного всплеска инфляции.
更关键的是债市反应。10年期美债收益率盘中触及约5.23%-5.24%,刷新近19年高位。这一数字的意义远超表面——它意味着无风险利率对风险资产的"引力"已达到极端水平。根据CME FedWatch工具,市场对美联储10月加息的概率预期已升至75.3%,12月再次加息的概率为58.6%。在"更高更久"甚至"重新加息"的定价下,全球风险资产遭遇系统性重估。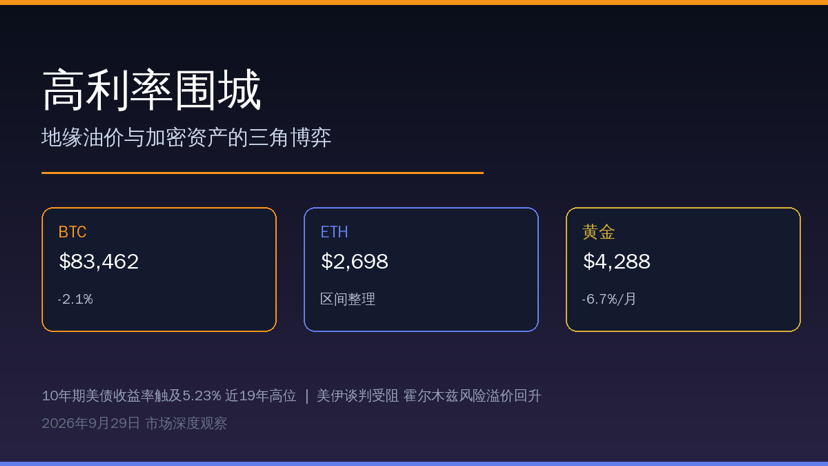
Во-вторых, «панорама» рискованных активов: золото потеряло привлекательность, фондовый рынок США откатывается, ETH держится лучше всех
Золото: двойной удар высоких ставок и сильного доллара. Спотовое золото в понедельник в ходе торгов пробило вниз порог 4200 долларов; падение превысило 3%, цена составила примерно 4115–4180 долларов за унцию. Фьючерсы на золото GCU26 — 4287,90 доллара, за последний месяц падение достигло 6,71%. Золото как актив без купона при доходности UST выше 5,2% имеет крайне высокую альтернативную стоимость; при этом укрепление индекса доллара дополнительно усиливает давление вниз. Серебро упало ещё сильнее — в отдельный день -4%–5%. Это подтверждает противоинтуитивную реальность: в сочетании «ожидания повышения ставок усиливаются + геориски» золото может и не выигрывать — когда ставочная ставка становится доминирующей переменной, защитная функция золота компенсируется подавлением со стороны реальной доходности.
Фондовый рынок США: прямые пострадавшие от роста доходностей. S&P 500 закрылся падением примерно на 0,8% до 7683,69 пункта, Dow снизился примерно на 0,7% до 51481,51 пункта, Nasdaq упал примерно на 0,9% до 26820,38 пункта. Масштабное разрешение на обратные выкупы акций от Nvidia даёт определённую опору, но не может изменить чувствительность растущих компаний к росту дисконтирующих ставок. Внимание рынка уже переключилось на данные по NFP на этой неделе — если занятость окажется сильной, ожидания повышения ставок дополнительно закрепятся, и у акций США в краткосрочной перспективе не будет времени перевести дух.
Итак, Ethereum: структурная устойчивость под макро-давлением. В отличие от резких колебаний золота и акций США, в понедельник ETH торговался в узком диапазоне 2670–2690 долларов; суточное падение составило лишь около 0,3%–1%. Дневной минимум пришёлся на 2635–2640 долларов, а максимум близок к 2700–2720. За этой «устойчивостью» стоит надёжная поддержка со стороны фондов: по последнему раскрытию Bitmine её запасы ETH уже превысили 6 млн монет (стоимость около 17,1 млрд долларов), это составляет 4,9% от общего предложения ETH. Кроме того, начиная с 30 июня 2025 года компания последовательно наращивает позиции в рамках казначейской (treasury) стратегии — в последние семь дней она докупила ещё 27 562 ETH. В своём заявлении Том Ли подчеркнул, что ETH является макроактивом с лучшими показателями в Q3 2026 года, обогнав S&P 500 примерно на 6519 базисных пунктов.
Третье, глубокий разбор: почему логика «институциональной страховки» для ETH важна?
Текущий курс ETH принципиально отличается от цикла 2021–2022 годов. Тогда ETH в основном двигался за счёт розничного плеча и нарратива DeFi, из‑за чего волатильность была экстремальной. Сейчас же ключевой покупательский спрос идёт со стороны публичных компаний, казначейских стратегий, ETF и институциональной инфраструктуры стейкинга.
Данные о позициях Bitmine выявляют два ключевых сигнала:
Во-первых, обращение сужается структурно. Из 6 млн ETH примерно 5,07 млн монет уже размещены в стейкинг через платформу MAVAN, годовая доходность по стейкингу составляет около 2,62%, что соответствует годовой прибыли примерно 421 млн долларов. Это означает, что около 4,9% предложения ETH надолго «заблокировано», и доля продолжает расти со скоростью десятков тысяч монет в неделю. Когда институционалы держат ETH как «казначейский актив», а не как «торговый фишки», реальное предложение в обращении на рынке резко сжимается.
Второе: курс ETH/BTC вошёл в новый повышательный канал. Bitmine указывает, что соотношение ETH/BTC достигло максимального уровня с 30 января 2026 года, пробив нисходящую трендовую линию, сформированную с пика во время пандемии. Механика этого раунда больше не связана с ICO или NFT — движущая логика теперь основана на реальном спросе Уолл-стрита на токенизированные расчёты и AI-агентов (Agentic-AI) к инфраструктуре блокчейна. Переоценка стоимости, идущая от приложений институционального уровня, более устойчива, чем розничные нарративы.
Но нужно трезво понимать: 2700 долларов — чёткая граница между быками и медведями. Сверху, в зоне 2720–2750 долларов, сохраняется давление со стороны ранее «запертых» позиций. Снизу, около 2635 долларов, находится краткосрочная поддержка. Если доходность UST продолжит прорываться выше 5,3%, ETH не сможет полностью защититься от удара из‑за ужесточения макро-ликвидности; наоборот, если в Q4 институционалы действительно, как ожидает Том Ли, «существенно увеличат криптоэкспозицию», то импульс прорыва ETH будет намного сильнее, чем у BTC.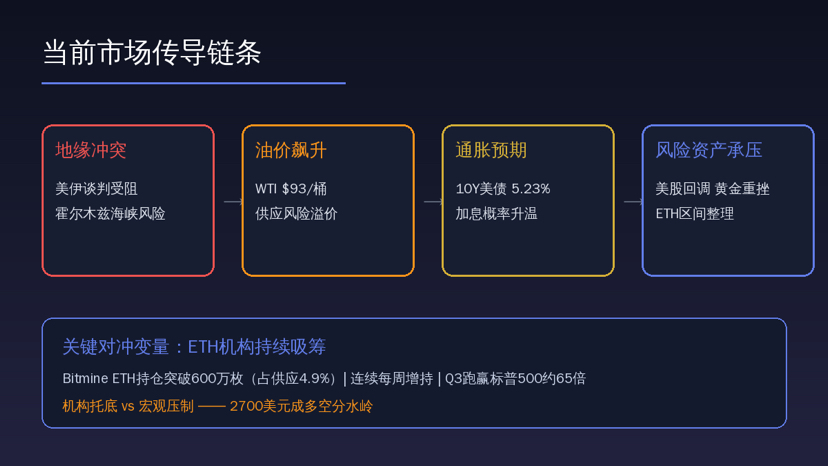
Четвёртая: перспективы на будущее — три подсказки определяют направление в Q4
Подсказка первая: вес «чёрного лебедя» в ирано-американских переговорах. Нефть — главный переменный фактор инфляционных ожиданий сейчас. Если обстановка вокруг Ормузского пролива ухудшится и нефть пробьёт 100 долларов, рынку придётся закладывать более агрессивную траекторию повышения ставок — все рискованные активы (включая ETH) окажутся под давлением. Если же в переговорах появится поворот к лучшему, падение нефти одновременно ослабит и инфляционное давление, и ожидания повышения ставок, открыв окно «двойного бычьего» сценария для акций и облигаций плюс отскок рискованных активов.
Подсказка вторая: данные по NFP на этой неделе и траектория ФРС. Рынок уже заложил вероятность повышения ставки в октябре на уровне 75,3%. Если NFP окажутся сильными, то реализация повышения краткосрочно будет означать негатив — «плохие новости учтутся» для рынка. Если же данные окажутся слабыми, ожидания повышения остынут, но опасения по рецессии усилятся — влияние двух сценариев на рискованные активы будет радикально различаться, поэтому за ситуацией нужно следить динамически.
Подсказка третья: устойчивость потока институциональных денег. Bitmine, а также Strategy — покупатели из числа казначейских фондов — еженедельно наращивают позиции ETH, выступая для цены «скрытым фундаментом». Но следует помнить об одном: сами покупки этих институционалов носят проциклический характер — при росте цены они ускоряют наращивание, а при резком падении могут поставить паузу из‑за давления на балансы. Поэтому, если диапазон консолидации 2635–2700 долларов будет эффективно пробит вниз, логика институциональной поддержки окажется под испытанием.
Сейчас рынок находится в фазе «качелей» между «макро-давлением» и «структурным улучшением». Коррекция золота и акций США — это пассивный результат переоценки ставок, тогда как устойчивость ETH опирается на реальный институциональный набор и стейкинг с блокировкой. Для инвесторов в краткосрочной перспективе важно отслеживать связку доходности UST и нефти; в среднесрочной — проверить, сможет ли институциональный капитал в Q4 продолжить и усилить темп покупок Bitmine. При безрисковой ставке 5,2% любой рискованный актив должен доказать, что ожидаемая доходность превосходит этот порог — токенизированный нарратив по ETH как раз пытается это сделать, но рубеж в 2700 долларов пока не взят; осторожность и терпение одинаково важны.#英国FCA获法院令追缴85.1万英镑 #Chainlink上线CCIP2支持企业验证 #黄金跌至4144美元 #QNT从日内高点回落逾40% #USDT一周新增84.59万持有者 $BTC


