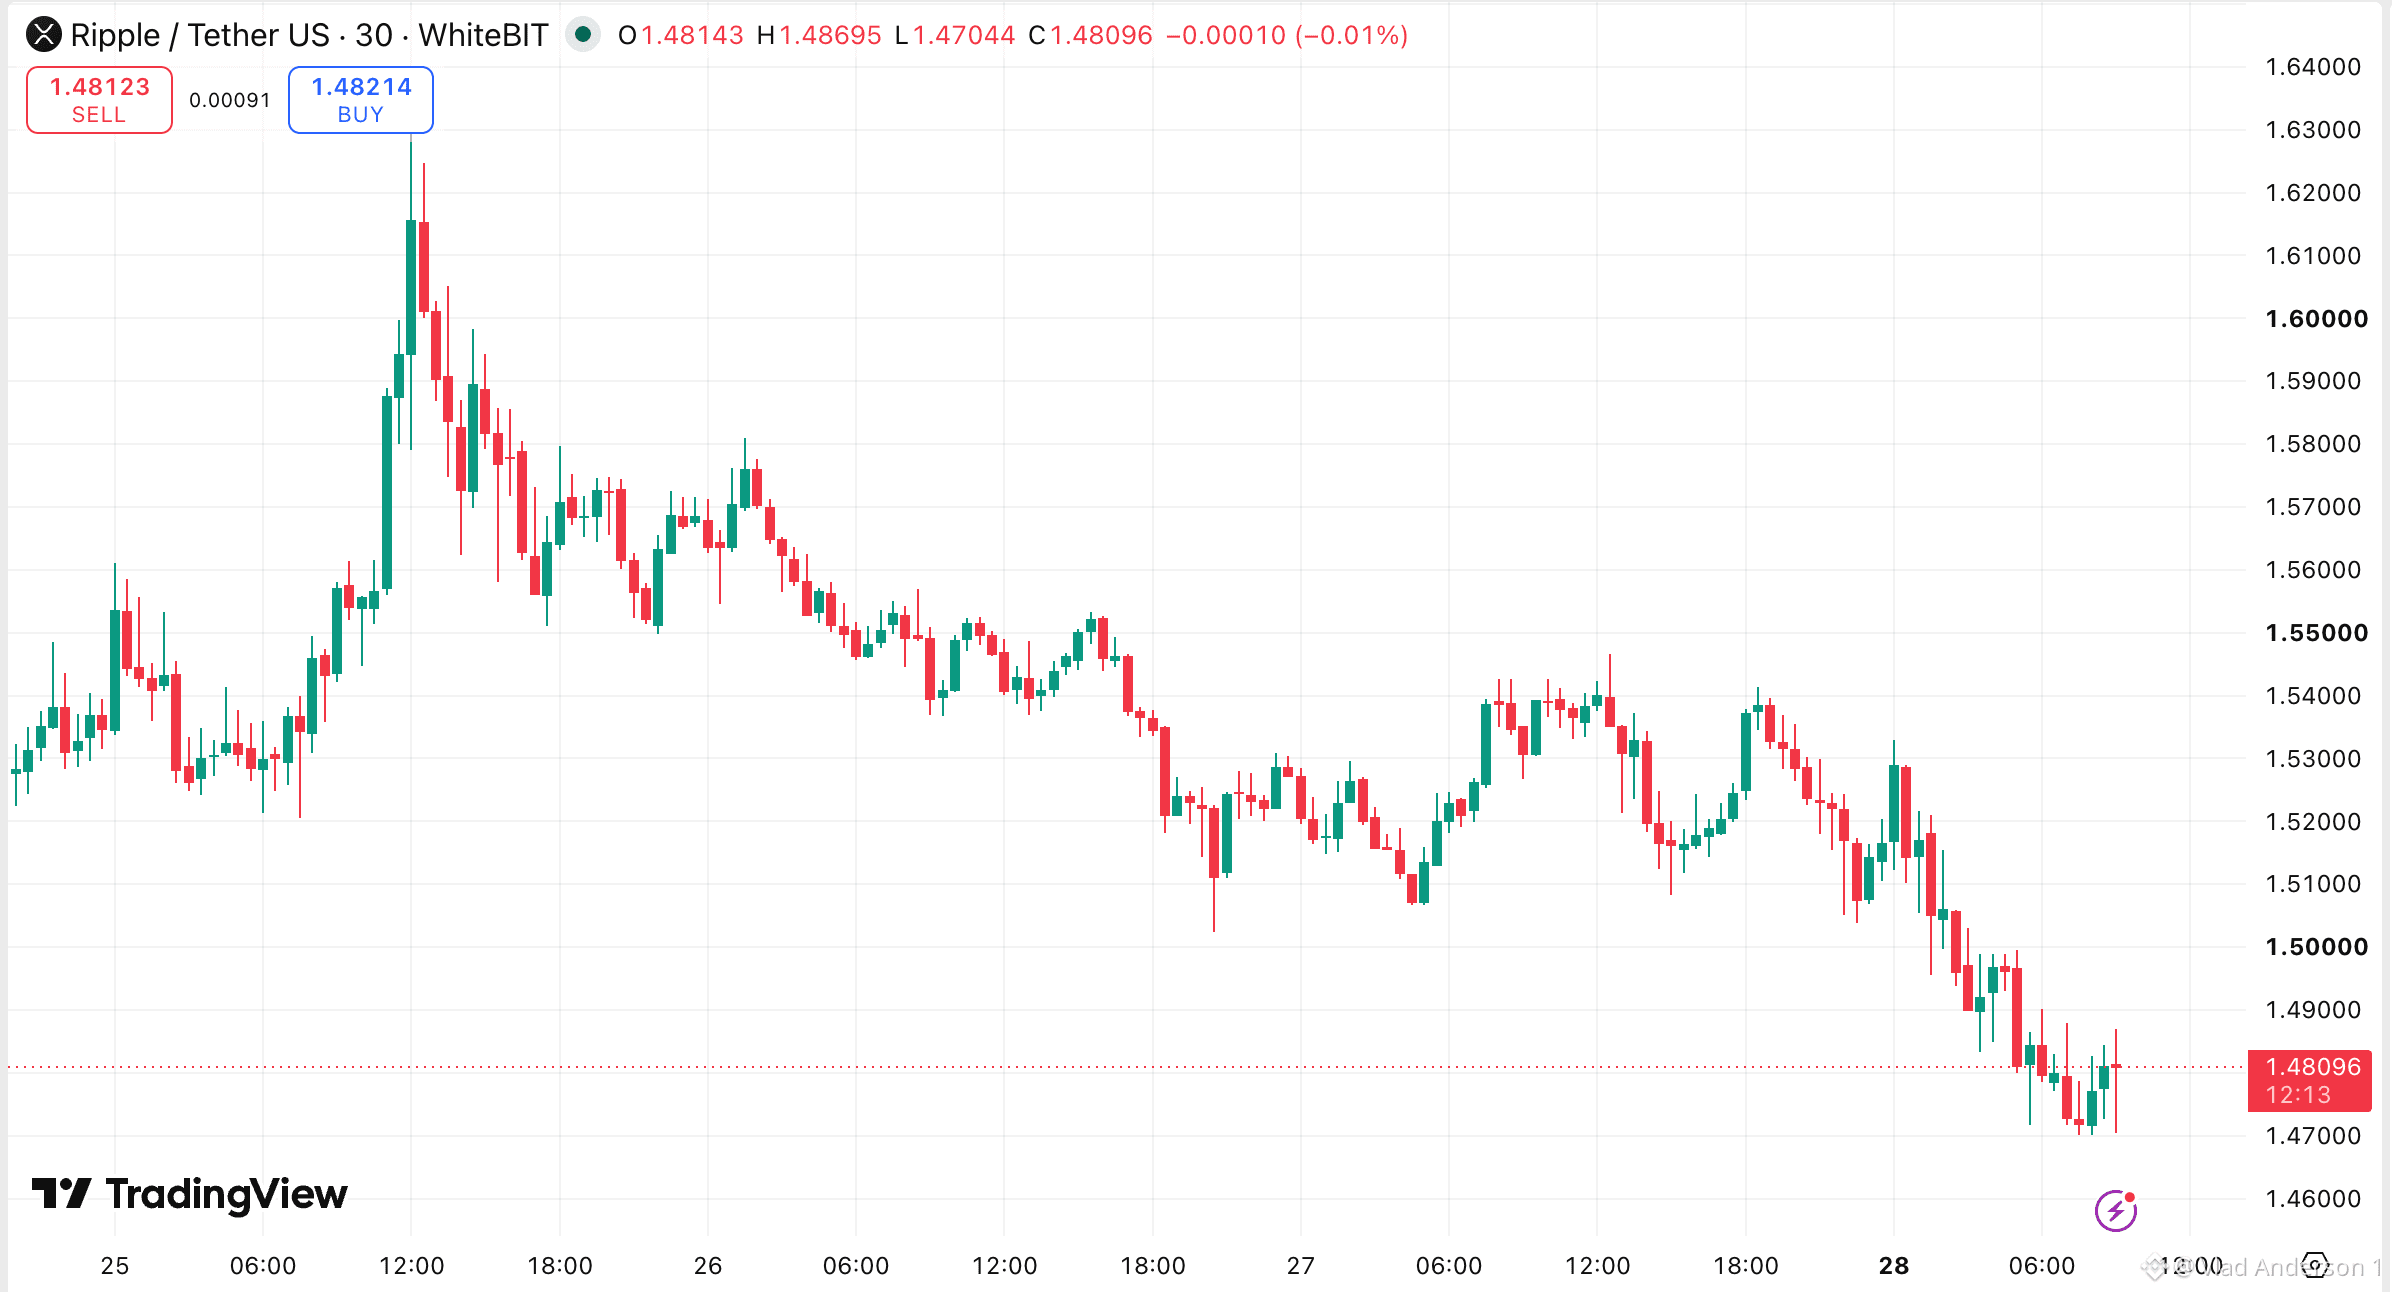
📜 Америка уже пробовала «Каждый банк выпускает собственный доллар». Это было в 1837 году. В эпоху свободного банкинга (1837–1863) банки США печатали собственные банкноты. Доллар одного банка был не совсем долларом другого, и целая отрасль жила на их обмене. SoFi только что запустила цифровую версию: SoFiUSD — банковский стейблкоин, который теперь обслуживает 25 млрд+ долларов годового объёма по картам в Mastercard. Если за ней последуют другие банки, $BTC «цифровой доллар» разделится на три вида: 🔵 Банковские стейблкоины → SoFiUSD 🟣 Независимые регулируемые стейблкоины → RLUSD, USDC 🟠 Токенизированные депозиты → по одному на каждый банк Разница с 1837 годом: все три категории регулируются в соотношении 1:1, так что риск — не «скидка» от вашего доллара. Это трение. Десятки долларовых токенов, которые не разговаривают друг с другом. Вот где история Ripple переворачивается. Как расчётная монета, RLUSD только что потерял большого потенциального клиента. В качестве интероперабельного слоя между банковскими токенами Ripple строит именно ту инфраструктуру, которая нужна фрагментированной системе, и $XRP изначально предлагали как «мостовой» актив между валютами. #BTC Price Analysis# #Bitcoin Price Prediction: Что будет следующим шагом Биткоина?# #XRPEFT


Посты
Отказ от ответственности. Содержит мнения третьих сторон. Не является рекомендацией. Binance AI не предоставляет гарантий. См. Правила и условия.